
月曜日の米ドル指数は102.40付近で推移し、市場参加者が終盤のFRBの政策決定を控えて慎重な姿勢をとったため、2週間ぶりの高値をわずかに下回った。1日の0.3%上昇によりドル指数は102ハンドルを上回る水準で推移しており、トレーダーらはFRBの声明が予想よりもタカ派的なトーンとなった場合、ブレイクアウトの可能性があるとの構えをとっている。FRBは政策金利を据え置くと広く予想されており、焦点は年内残りの会合で予想される道筋に移っている。
金利期待がドル価格の主な要因となっており、投資家がFRBの次の動きを検討する中、米国10年債利回りは5%近くで取引されている。米国債と同等のソブリン債との利回り差が引き続き米ドルを支援しており、現在約85%となっている12月利上げ確率の修正についてはFRBのドットプロット予測が精査されることになる。確信を示唆し、12月の確率を85%上昇させ続けるタカ派のホールドは、感謝祭の休暇週前にドル指数を103.30に向けて押し上げる可能性がある。
ユーロ圏経済は逆の方向に向かい、共通通貨がエネルギーコストと政治的不確実性による二重の逆風に直面しているため、ユーロ/ドルは1.1120付近で月次安値を更新している。フランスの財政懸念によりユーロの下落にリスクプレミアムが加わり、来年の財政赤字は6%を超えると予想されている。投資家はECBが目標を約2.6%上回るインフレ率で後退している可能性を示唆する何らかのシグナルを探しているため、木曜日の欧州中央銀行の木曜会合は新たなきっかけとなる。
水曜日の予算発表を前に英国の金利回りが少し上昇する中、ポンド/米ドルは1.33付近を維持しており、ポンドにも圧力がかかっている。首相の財政報告には公共支出の小幅な増加が盛り込まれる見通しだが、イングランド銀行が現在利下げを停止していることを考慮すると、市場はインフレを招くと解釈している。英中銀のMPCは2週間後に開催され、1.33近辺のポンド/米ドル水準と堅調なドルの組み合わせにより、ポンドにとって短期的には厳しい環境が整う。
円も同様の圧力に直面しており、日銀がイールドカーブコントロールの枠組みを維持する中、ドル/円は157.90付近で推移している。157.90の水準は、歴史的に日本当局による介入の脅威が現れる重要な変曲点を表しており、行き過ぎた動きに対する財務省の度重なる警告により、円の下落は制御された範囲内に抑えられてきた。USD/CAD の 1.4060 は、カナダの一次産品輸出に対する米国経済の相対的な強さを反映しています。
商品市場はマクロ像に別の側面を加えます。中東の供給懸念が続く中、原油価格は再加速しており、ブレント原油は1バレル当たり85ドルを超えて推移している。「経済_金_石油」というバケットは、エネルギーコストと金利政策の相互作用に特に敏感であり、約2.6%のインフレ持続というFRBの特徴付けは、ドルだけでなく、ここ数週間入札を見つけるのに苦労してきたより広範な商品複合体にも影響を与えるだろう。
FRBの政策決定は水曜日午後2時に発表される。ETが主なきっかけとなっており、エコノミストらは委員会がフェデラルファンド金利の目標レンジを5.25─5.50%に維持すると予想している。重要な変数は、トレーダーが12月の利上げ確率を調整するために使用する「経済予測の概要」で予想される利下げの数です。CME FedWatchツールによると、市場参加者の約85%が年末までに少なくとも1回の追加利上げを予想しており、声明のトーンが重要な変数となっている。
木曜日にはドルの回復力を試す第一次データの発表が相次いで行われる。第3・四半期GDPの事前予想と9月の個人消費支出報告、FRBが推奨するインフレ指標は12カ月ベースで3.1%で、いずれも東部時間午前8時30分に発表される。エコノミストらはコアPCEインフレ率が3.1%近くになると予想しており、この数字は利下げの価格決定、ひいては年内のドルの軌道にとって非常に重要な数字となるだろう。
S&P 500指数もドル取引への重要な材料であり、ナスダックを支えたハイテク株の上昇にもかかわらず、同指数は金曜日に7,623.68で今週0.8%下落した。週間0.8%の下落は、ドル高が株式から勢いを吸い上げていることを反映しており、7,600から7,680のバンドが方向性の確信の主な戦場として浮上している。7,650付近の200日移動平均は現在、金利の不確実性が支配的になるにつれて指数が変動する重心として機能している。
ECBと日銀の決定は、ドルの物語に世界的な側面を加えている。ECBは木曜日に理事会を開き、据え置きが見込まれる一方、市場は国債利回りを1.1%付近に固定してきたイールドカーブコントロールの枠組みの調整に備える中、日銀は金曜日に理事会を開く。157.90の米ドル/円ペアの軌道は、日銀がさらなる円安を容認する意思を示すかどうかに大きく依存しており、ポンド/米ドルの1.33レベルは英国予算の財政への影響によって試されることになる。
市場構造は、102.40のピボット付近にポジショニングが集中していることを示しており、トレーダーがFRBの結果を幅広く織り込む中、オプションのインプライド・ボラティリティが上昇している。水曜日の決定が示す集中的なイベントリスクを反映して、VIXの期間構造は会合に先立ってフラット化した。資産間の相関関係は強まっており、資金調達通貨としてのドルの役割は、ハト派のサプライズが広範なリスクオンフローを引き起こし、通貨のボラティリティを圧縮する可能性があることを意味している。
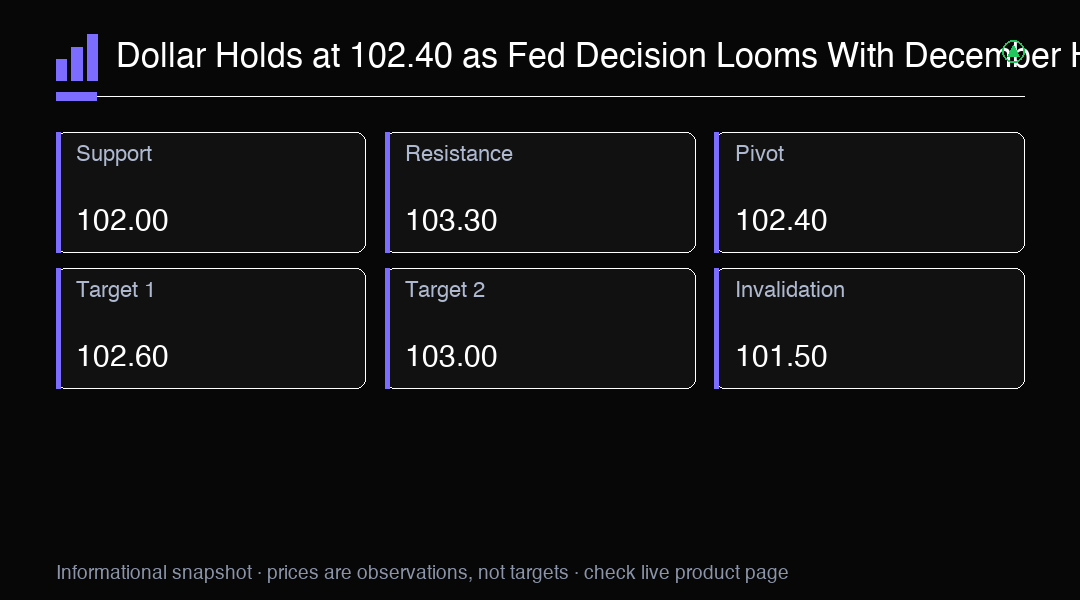
全体として、ドルの短期的な軌道は、FRBの基調と、現在追加利上げを織り込んでいる12月利上げ確率の85%にかかっている。102.40レベルは当面のピボットとして機能し、102.00は短期的なサポートを提供し、103.30は次の意味のあるレジスタンスを表します。FRBの決定、第3四半期のGDP、コアPCEの数値が合流することで、エネルギーコストとユーロ圏の政治がマクロ貿易にさらなる複雑さを加え、2026年末までのドルの方向性を決定付ける48時間の時間枠がぎっしりと詰まっている。
市場洞察
DXYは102.40付近で安定(0.3%上昇)、市場は水曜日のFed決定を待ち、10年債利回りは5%付近、12月利上げ確率は85%。EUR/USDは1.1120、GBP/USDは1.33、USD/JPYは157.90、USD/CADは1.4060。S&P500は7,623.68で週間0.8%下落。コアPCE予測は3.1%、Q3 GDPは木曜に公表。