

ナスダック総合指数は木曜日に26,008.86まで2.6%下落し、AI拡張のコストを巡る疑問が再燃する中でハイテク株が後退し、6月上旬以来の最大の下げとなりました。S&P 500は1.21%下落して7,663.43、ダウ平均株価は0.02%上昇して52,867.98でした。米国株の大部分は実際には上昇しており、指数の最大の構成銘柄が大きく動くと、他の所での上昇を重厚なハイテク企業の損失が圧倒し得ることが分かります。見出しの指数とより広い市場とのこの背離は、指数レベルの動きが表面下の、はるかに建設的な状況を覆い隠し得ることを思い出させます。
半導体が後退を主導し、フィラデルフィア半導体指数は6.7%下落しました。エヌヴィディアが4.4%下落し、インテル、AMD、サンディスク、マーベルの各社は8%超下落しました。Metaは7%下落し、テスラは3.1%下落しました。各社の業績発表で、AIへの支出とその最終的な収益への検証が再び強まりました。損失が半導体セクターに集中していることは注目に値します。これらの株はAI投資の循環の主要な恩恵を受けてきたため、支出ペースへの見方の変化に特に脆弱です。逆転の速さは、業績シーズン入り直前の最も強い銘柄群の一つだっただけに、多くのトレーダーを驚かせました。
業績発表はかなりの勝者を生みました。これはその日の最も心強い部分です。プロクター・アンド・ギャンブルは予想を上回った後、5.6%上昇し、ブラックストーンは8.4%上昇し、スポティファイは楽観的な利益見通しで11.1%上昇しました。この対比は、投資家がハイテクに関連するものすべてに一律のプレミアムをかけるのではなく、どの成長物語と支出計画に報いるかをより選別するようになっていることを示唆しています。この分散は、一律の上昇よりも市場にとって健全です。単一のテーマトレードではなく、個別のファンダメンタルズに基づいて資本が配分されていることを意味するからです。
スペースXの無線への野望は時間外取引で通信株を揺さぶりました。少なくとも80,000の米国携帯基地局の確保に向けた協議の報道を受け、クラウン・キャッスルは約9%、アメリカン・タワーは4%、SBAコミュニケーションズは7%上昇しました。ベライゾン、AT&T、Tモバイルは、別の全国規模の通信事業者からの潜在的な競争を投資家が評価する中、3%から4%下落しました。この反応は、新たな参入者が競争環境を変えると、資本がセクター間をどれだけ速く回れるかを示し、市場が混乱によって恩恵を受ける会社には報いる意欲を保ちつつ、その混乱に押しのけられる会社には罰を与えることを示しました。
アジアは後退し、债券と通貨が注目を集めました。韓国のコスピ指数は金曜日の取引で約2.5%下落し、三星電子が圧力を受けた銘柄の一つでした。日本のトピックスは1.8%下落し、上海総合指数は1.6%下落し、香港のハンセン指数は小幅に上昇しました。アジア市場の弱さは慎重なトーンを強め、米国ハイテク株の業績へのマイナスの反応が米国の取引時間を超えて広がっていることを示唆しました。地域間の背離は、各市場が半導体需要とAIのサプライチェーンに対して持つ異なるエクスポージャーを反映したものでもありました。
米国株式先物は穏やかな初期の示唆を示しました。S&P 500先物はほぼ変わらず、ユーロ・ストックス50先物は約0.2%下落しました。通貨では、ユーロは1.1210ドル近辺で取引され、円の過去3営業日の上昇を受けて、USD/JPYは156.90円近辺で推移しました。先物の比較的穏やかさは、ハイテク株売り圧力の最悪の部分は吸収されたかもしれないことを示唆しましたが、週末を前にしたムードは依然として脆弱でした。トレーダーは、木曜日のような変動の大きいセッションの後の現物の寄付きに対する先物市場が悪い指針たり得ることも意識していました。
米10年国債利回りは5%を下回り、4.96%前後で取引されました。木曜日の急激な国債高は安全資産への需要を反映し、フランスの指標利回りは財政懸念の中で5.06%を上回って上昇しました。12月のFRB利上げ確率は約85%まで緩和しましたが、慎重さへの転換にもかかわらず依然として相当なものです。利回りの低下とヨーロッパの一部でのリスクプレミアムの上昇という組み合わせは、米国のハイテク株の業績が強かったにもかかわらず、グローバルの環境がいかに不均衡なままであるかを示しています。この不均衡は、今後数週間、資産クラス全体でボラティリティを高く保つ可能性が高いです。
日本は円に注目するもう一つの理由を提供しました。9月のコアインフレーションは1.7%から2.1%に加速し、日本銀行の目標を上回って戻りました。これはさらなる引き締めの根拠を支えますが、タイミングを確定させるものではありません。中央銀行の次の政策会合は10月30日に終わり、トレーダーは12月の動きが準備されているかを示唆するものがないか、更新された予測を吟味するでしょう。円高そのものがインフレ見通しを複雑にする要因になり得ます。通貨高は輸入物価を押し下げ、したがって測定される物価上昇率を押し下げる傾向があるからです。
ブレント原油は1バレル114ドルに迫り、米国原油は金曜日の早朝に100ドルを超えて動き、サウジアラビアでの攻撃が供給懸念を高めた後、木曜日の上昇を延長しました。高価なエネルギーは見通しを複雑にします。投資家が成長を疑問視する中、企業と消費者のコストを押し上げ、物価圧力を持続させるからです。その結果は中央銀行にとって難しい組み合わせです。持続する物価圧力のリスクと、より高いエネルギーコストが最終的に需要を押し下げる可能性を天秤にかけなければならないからです。この緊張は、市場がここ数週間、上昇を持続させるのに苦戦してきた主な理由の一つです。
金は木曜日の約3%下落後、4,000ドル近辺で推移し、国債ほどの安全資産としての需要を呼び込めませんでした。ビットコインは80,000ドル近辺から約0.7%上昇して81,700ドルまで回復し、イーサリアムは1.2%上昇して2,410ドルになりました。国債と他の資産とのこの背離は、投資家がどこに安全を求めるかについて注意深く選別しており、より伝統的なリスク回避シナリオでヘッジを提供し得る代替資産よりも、最も深く流動的な市場を優先していることを示しました。このパターンは、実質利回りとドルが安全資産の計算を複雑にする方向に動く環境において、金とリスク資産の伝統的な関係が信頼性を低下していることを示唆しています。
金曜日の米国速報PMIは午前9時45分ETに発表され、午前10時にミシガン大学消費者態度指数の確報値とインフレ期待が続きます。アメリカン・エキスプレスとSLBも寄付き前に発表します。調査が労働市場の弱体化やインフレ期待のさらなる上昇を示唆すれば、これらのデータは水曜日のFRBの決定に影響を与える可能性があります。トレーダーは、市場がマクロデータに対してどれだけ敏感になっているかを考えると、数字が金利期待の最近の慎重さへの転換を裏付けるかどうかを見守るでしょう。驚きがあれば、国債と株式の両方で急反応が生まれる可能性があります。
来週は市場にとってまた別の過酷な試練をもたらします。マイクロソフト、アマゾン、アルファベットの業績に加え、水曜日のFRBの決定と木曜日のECBの決定があります。トレーダーは、AI投資からの収益と、その拡張を資金調達するために必要な借入コストの両方を評価するでしょう。ナスダックはすでに2.6%下落し、半導体株は大きな圧力を受けているため、これらの結果は、売り圧力が停顿なのか、ハイテク株の評価のより深い再評価の始まりなのかを決めるでしょう。予定されている業績がAIトレードを主導するまさにその企業に集中しているため、一週間の業績発表としては異例に高い賭けになっています。
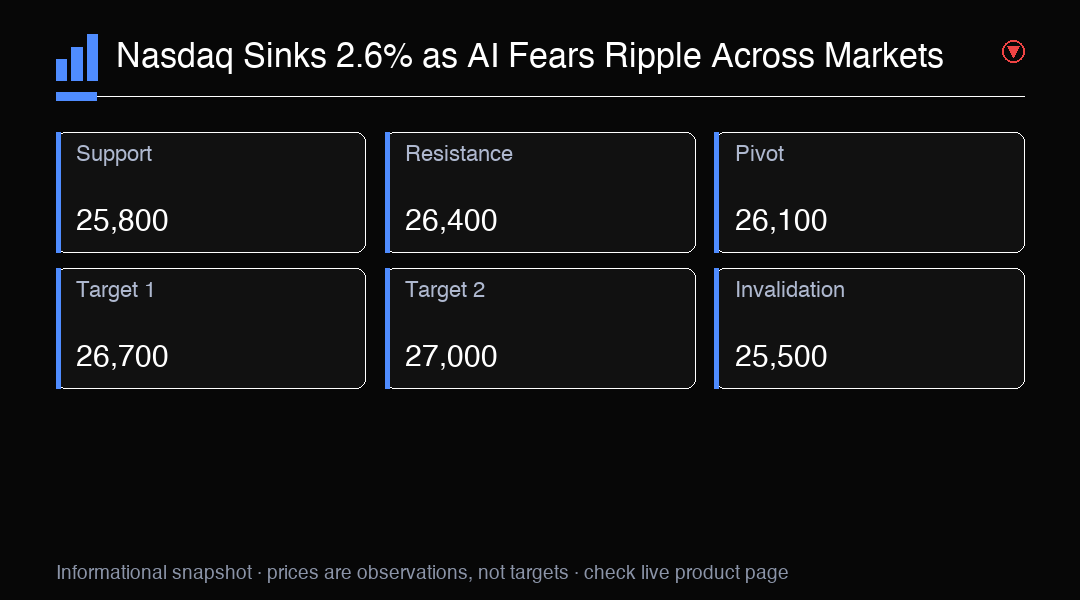
取引インサイト
ナスダックは26,008.86まで2.6%下落し、AIへの懸念が半導体と巨大ハイテク株を直撃しました。主要サポートは25,800。来週のマイクロソフト、アマゾン、アルファベットの業績に注目してください。