

Pendapatan tahunan OpenAI mencapai sekitar $50 miliar pada akhir September, jauh di bawah angka $70 miliar yang sebelumnya disampaikan ke investor. Selisih ini terutama berasal dari perlakuan akuntansi yang berbeda terhadap penjualan melalui mitra cloud antara OpenAI dan para pesaingnya. Saham-saham terkait AI turun tajam akibat berita ini, dengan Komposit Nasdaq anjlok 1.3% dan indeks semikonduktor kehilangan 3.4%.
Angka $50 miliar mewakili pendapatan bulanan sekitar $4.2 miliar, dikalikan dua belas untuk menghasilkan angka tahunan. Ini adalah foto momentum saat ini, bukan tahun fiskal yang telah selesai, dan tidak mencakup laba, arus kas, atau kompleksitas penuh bisnis OpenAI. Investor sebelumnya bekerja dengan angka yang lebih tinggi, dan perbedaan itu memaksa penilaian ulang cepat terhadap trajektori jangka dekat perusahaan. Selisih antara kedua angka, sekitar $20 miliar, cukup besar untuk memengaruhi model valuasi dan ekspektasi pertumbuhan di seluruh sektor AI.
Estimasi $70 miliar muncul dari upaya untuk menyamakan OpenAI dengan Anthropic, pesaing terdekatnya di pasar AI generatif. Anthropic memasukkan penjualan melalui mitra cloud seperti AWS dan Google Cloud dalam pendapatan yang dilaporkan, sementara perhitungan OpenAI memperlakukan transaksi tersebut secara berbeda. Ketika analis mencoba menyelaraskan kedua perusahaan dengan dasar yang sama, angka yang lebih tinggi itu beredar di pasar, meskipun tidak mencerminkan akuntansi OpenAI sendiri. Kebingungan ini menggambarkan bagaimana cepatnya estimasi bisa beredar dan melekat dalam pikiran investor sebelum diuji terhadap pengungkapan aktual.
Sebuah laporan menyatakan OpenAI masih menargetkan mencapai atau melampaui level $70 miliar pada Desember, didorong terutama oleh pertumbuhan segmen enterprise. Itu memerlukan kenaikan run rate sekitar 40% dari laju September hanya dalam tiga bulan. Apakah perusahaan bisa menutup kesenjangan itu sekarang menjadi prognosis yang bisa diuji, dan investor akan menatap laporan kuartalan sebagai bukti bahwa target itu bisa dicapai. Segmen enterprise, yang mencakup pelanggan bisnis yang mengintegrasikan alat AI ke dalam operasi mereka, dipandang sebagai sumber paling mungkin untuk pendapatan tambahan yang dibutuhkan menutup kesenjangan itu.
Kekecewaan pendapatan itu menghantam saham-saham AI secara menyeluruh pada Kamis. Nvidia turun 2.9%, Micron kehilangan 4.8%, Broadcom anjlok 4.3%, dan Intel melorot 5.3%. Indeks semikonduktor kehilangan 3.4%, mencerminkan kekhawatiran luas bahwa pembangunan AI mungkin tidak menghasilkan pendapatan secepat yang diperkirakan pasar. Komposit Nasdaq turun 1.3%, dengan kerugian terbesar terkonsentrasi pada nama-nama yang paling terpakar belanja infrastruktur AI. Bersatunya penurunan itu menunjukkan bahwa investor menilai ulang seluruh kompleks AI, bukan hanya memfokuskan pada perusahaan individual.
Penurunan itu betapa sensitifnya pasar AI terhadap titik-titik fundamental. Selama berbulan-bulan, kenaikan sektor itu didorong ekspektasi pertumbuhan eksponensial, dan data apa pun yang menunjukkan jalur lebih lambat bisa memicu penilaian ulang cepat. Penurunan Nasdaq 1.3% mungkin terlihat kecil secara terpisah, tetapi konsentrasi kerugian di nama-nama semikonduktor mengungkap kecemasan pasar tentang kecepatan monetisasi. Ketika narasi berganti dari pertumbuhan dengan biaya apa pun ke pengawasan pendapatan aktual, kompresi valuasi bisa terjadi dengan cepat dan tanpa ampun.
Di luar persoalan pendapatan, OpenAI sedang mendiskusikan putaran pendanaan lain senilai minimal $30 miliar, menargetkan valuasi $1.4 triliun sebelum uang baru masuk ke struktur modal. Dibandingkan dengan laju pendapatan $50 miliar saat ini, itu menyiratkan sekitar 28 kali penjualan tahunan. Kelipatan itu tinggi secara historis, tetapi mencerminkan keyakinan pasar bahwa laju pertumbuhan OpenAI akan membenarkan premium tersebut dari waktu ke waktu. Sebagai gambaran, kebanyakan perusahaan teknologi mapan diperdagangkan pada sebagian kecil dari kelipatan itu, yang berarti investor membayar untuk trajektori pertumbuhan yang belum terbukti dalam skala besar.
Kebutuhan pendanaan menyoroti ketegangan sentral di industri AI. Pertumbuhan penjualan yang cepat tetap membutuhkan kas yang besar, karena perusahaan itu berinvestasi besar-besaran di infrastruktur mendukung basis pengguna dan penawaran enterprise yang terus berkembang. Sebuah laporan menyatakan proyeksi pembakaran kas bisa mendekati $280 miliar hingga 2030 ketika OpenAI memperbesar operasinya. Angka itu jauh melampaui pendapatan saat ini dan menegaskan skala taruhan yang diminta investor. Kesenjangan antara pendapatan dan pengeluaran adalah alasan mendasar OpenAI terus mencari modal eksternal, bukan mengandalkan arus kas internalnya.
OpenAI telah menunda rencana IPO-nya hingga tahun depan, memberi perusahaan waktu untuk menjawab pertanyaan tentang pengungkapan keuangan dan konsistensi pelaporan. Penundaan itu menunjukkan bahwa manajemen menyadari kebutuhan untuk menyajikan gambaran yang lebih jelas tentang pendapatan, profitabilitas, dan kebutuhan kas sebelum masuk pasar publik. Bagi investor, penundaan menghilangkan katalisator jangka dekat tetapi juga mengurangi risiko debut yang buruk. Waktu tambahan bisa memungkinkan OpenAI menyelaraskan pelaporkannya dengan ekspektasi pasar dan mengurangi kejutan-kejutan seperti yang memicu penurunan pada hari Kamis.
Pasar AI yang lebih luas kini menghadapi masa penyesuaian kembali. Angka pendapatan $50 miliar, meskipun mengesankan dalam istilah absolut, tidak memenuhi narasi yang sedang beredar di pasar. Pertumbuhan 40% yang dibutuhkan untuk mencapai $70 miliar pada Desember itu ambisius, dan kekurangan apa pun bisa memperpanjang volatilitas saham AI saat ini. Pedagang akan mencari tanda-tanda adopsi enterprise yang cukup cepat menutup kesenjangan itu. Laporan laba OpenAI berikutnya, kapan pun itu keluar, akan menjadi ujian penting apakah perusahaan bisa memenuhi target yang tetapkan.
Bagi sektor semikonduktor, kejutan pendapatan itu adalah pengingat bahwa permintaan AI, meskipun nyata, tidak kebal terhadap hukum aritmetika keuangan. Nvidia, Micron, Broadcom, dan Intel semuanya mengalami penurunan signifikan, mencerminkan paparan berlebihan mereka terhadap belanja infrastruktur AI. Penurunan 3.4% di indeks semikonduktor menandakan bahwa investor sedang menilai ulang jadwal pengembalian dari belanja modal besar yang dilakukan di seluruh industri. Jika pertumbuhan pendapatan AI melambat, implikasinya bagi permintaan semikonduktor bisa signifikan, mengingat sebagian besar pertumbuhan sektor itu baru-baru ini terkait dengan pesanan AI.
Bulan-bulan ke depan akan menguji apakah OpenAI bisa memenuhi target pendapatannya dan apakah pasar AI bisa menemukan kakinya lagi. Putaran pendanaan $30 miliar dan target valuasi $1.4 triliun akan menjaga perusahaan itu dalam sorotan, sementara jalur menuju $70 miliar pada Desember menawarkan tonggak konkret untuk investor pantau. Untuk saat ini, pasar telah berbicara: pasar AI tidak lagi kebal terhadap kekecewaan, dan premium untuk pertumbuhan telah menyempit. Pertanyaan ke depan adalah apakah sektor itu bisa membangun kembali kepercayaan melalui konsistensi eksekusi atau apakah kejutan lebih lanjut menanti.
Wawasan trading
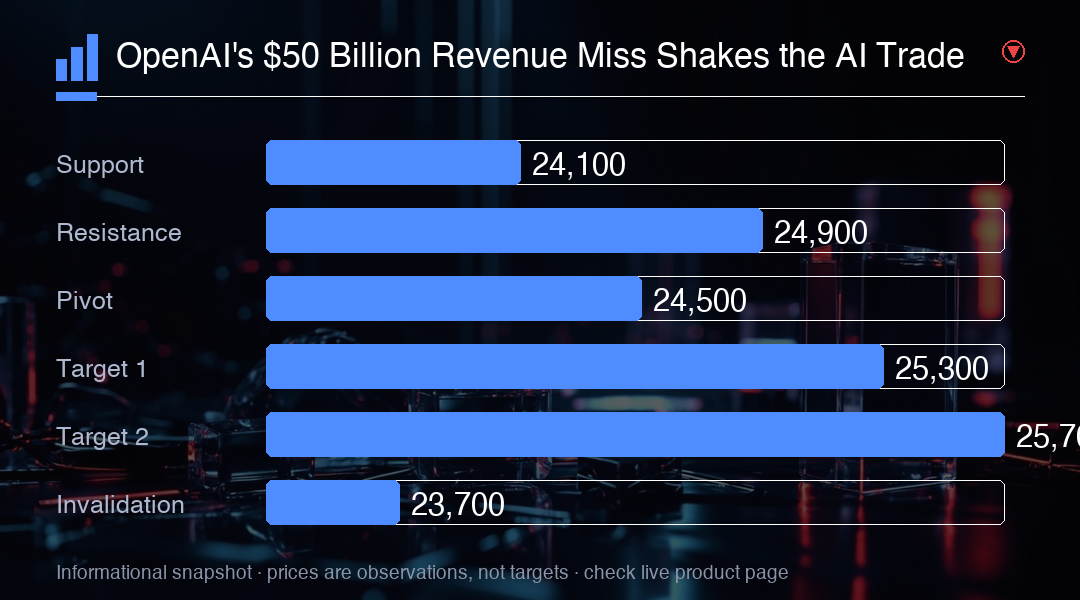
Penurunan 1.3% Nasdaq-100 mencerminkan pasar yang sedang menilai ulang ekspektasi pertumbuhan AI setelah OpenAI melaporkan pendapatan di bawah ekspektasi. Support di 24,100 adalah garis pertahanan pertama indeks, dan penembusan di bawah level itu bisa membuka jalan ke koreksi lebih dalam menuju 23,700. Resistance di 24,900 membatasi sisi atas, dan pergerakan di atas level itu akan mengisyaratkan pasar telah menyerap kekecewaan dan melihat target pendapatan OpenAI pada Desember. Pedagang harus memantau penembusan konsisten di bawah 24,100 sebagai sinyal pasar AI memasuki masa volatilitas yang lebih lama.