

Nasdaq Composite turun 2.6% menjadi 26,008.86 pada Kamis, penurunan terdalam sejak awal Juni, saat saham teknologi mundur atas keraguan kembali tentang biaya ekspansi AI. S&P 500 turun 1.21% menjadi 7,663.43, sementara Dow naik 0.02% menjadi 52,867.98. Sebagian besar saham AS sebenarnya naik, yang menunjukkan bagaimana kerugian perusahaan teknologi berkapitalisasi besar dapat melampaui kenaikan di tempat lain ketika komponen terbesar dalam indeks bergerak tajam. Divergensi antara indeks utama dan pasar yang lebih luas mengingatkan bahwa pergerakan tingkat indeks dapat menyamarkan gambaran yang jauh lebih konstruktif di bawah permukaan.
Semikonduktor memimpin penarikan, dengan indeks semikonduktor Philadelphia kehilangan 6.7%. Nvidia turun 4.4%, sementara Intel, AMD, Sandisk dan Marvell masing-masing kehilangan lebih dari 8%. Meta turun 7% dan Tesla turun 3.1% saat laporan laba mereka memicu kembali pengawasan atas belanja AI dan imbal hasilnya. Konsentrasi kerugian di sektor semikonduktor patut diperhatikan karena saham-saham itu telah menjadi penerima manfaat utama siklus investasi AI, menjadikannya sangat rentan terhadap pergeseran sentimen tentang kecepatan belanja. Kecepatan pembalikan itu juga mengejutkan banyak pedagang, karena grup itu termasuk salah satu yang terkuat menjelang musim laba.
Laporan laba juga menghasilkan beberapa pemenang substansial, yang merupakan bagian paling menyenangkan dari sesi. Procter & Gamble naik 5.6% setelah melampaui perkiraan, Blackstone naik 8.4% dan Spotify melonjak 11.1% atas prospek laba optimistis. Kontras itu menunjukkan investor menjadi lebih selektif tentang kisah pertumbuhan dan rencana belanja mana yang akan mereka beri imbalan, daripada menerapkan premi menyeluruh untuk apa pun yang terkait teknologi. Penyebaran itu lebih sehat bagi pasar daripada kenaikan seragam, karena berarti modal dialokasikan berdasarkan fundamental individu, bukan satu perdagangan tematik.
Ambisi nirkabel SpaceX mengguncang saham telekomunikasi setelah jam perdagangan. Laporan tentang pembicaraan mengamankan setidaknya 80,000 situs seluler AS mengirim Crown Castle naik sekitar 9%, American Tower 4% dan SBA Communications 7%. Verizon, AT&T dan T-Mobile turun sekitar 3% hingga 4% saat investor menilai potensi persaingan dari operator nasional lainnya. Reaksi itu menunjukkan seberapa cepat modal dapat berputar antar sektor ketika pendatang baru yang kredibel mengubah lanskap persaingan, dan mengilustrasikan bahwa pasar masih bersedia memberi imbalan pada perusahaan yang diharapkan mendapat manfaat dari disrupsi, bahkan saat menghukum yang mungkin tergantikan.
Asia mundur saat obligasi dan mata uang menarik perhatian. Kospi Korea Selatan turun sekitar 2.5% dalam perdagangan Jumat, dengan Samsung di antara saham yang tertekan. Topix Jepang kehilangan 1.8% dan Shanghai Composite turun 1.6%, sementara Hang Seng Hong Kong sedikit lebih tinggi. Kelemahan pasar Asia memperkuat nada hati-hati, dan menunjukkan bahwa reaksi negatif terhadap laba teknologi AS menyebar melampaui jam perdagangan AS. Divergensi regional juga mencerminkan eksposur berbeda setiap pasar terhadap permintaan semikonduktor dan rantai pasok AI.
Berjangka saham AS menawarkan indikasi awal yang lebih tenang. Berjangka S&P 500 nyaris tidak berubah, sementara berjangka Euro Stoxx 50 melorot sekitar 0.2%. Di mata uang, euro diperdagangkan dekat $1.1210 dan USD/JPY berkisar di sekitar 156.90 yen menyusul kenaikan yen dalam tiga sesi sebelumnya. Ketenangan relatif berjangka menunjukkan bahwa bagian terburuk dari aksi jual teknologi mungkin telah terserap, meski suasana tetap rapuh menjelang akhir pekan. Pedagang juga menyadari bahwa pasar berjangka dapat menjadi penunjuk buruk untuk pembukaan spot setelah sesi sevolatil Kamis.
Imbal hasil obligasi 10 tahun AS kembali di bawah 5%, diperdagangkan sekitar 4.96%. Kenaikan obligasi tajam Kamis mencerminkan permintaan keamanan, sementara imbal hasil acuan Prancis naik di atas 5.06% di tengah kekhawatiran fiskal. Peluang kenaikan Fed Desember melunak menjadi sekitar 85%, yang tetap substansial meski ada pergeseran ke kehati-hatian. Kombinasi penurunan imbal hasil dan kenaikan premi risiko di beberapa bagian Eropa mengilustrasikan betapa tidak rata latar global, bahkan saat laba teknologi AS kuat. Ketidakrataan itu kemungkinan menjaga volatilitas tetap tinggi di kelas aset dalam beberapa minggu ke depan.
Jepang memberikan alasan lain untuk mengawasi yen. Inflasi inti September mempercepat menjadi 2.1% dari 1.7%, kembali di atas target Bank of Japan. Itu memperkuat argumen pengetatan lebih lanjut, meski belum menetapkan waktunya. Pertemuan kebijakan berikutnya bank sentral berakhir 30 Oktober, dan pedagang akan menganalisis proyeksi terbaru untuk petunjuk apa pun bahwa langkah Desember sedang disiapkan. Kekuatan yen sendiri adalah faktor yang dapat mempersulit prospek inflasi, karena mata uang lebih kuat cenderung meredam harga impor dan karenanya tingkat kenaikan harga yang terukur.
Brent mendekati $114 per barel dan minyak mentah AS bergerak di atas $100 pada Jumat pagi, memperpanjang kenaikan Kamis setelah serangan di Arab Saudi meningkatkan kekhawatiran pasokan. Energi mahal mempersulit prospek: menaikkan biaya bagi bisnis dan konsumen sambil menjaga tekanan inflasi tetap hidup saat investor mempertanyakan pertumbuhan. Hasilnya adalah kombinasi sulit bagi bank sentral, yang harus menimbang risiko tekanan harga persisten terhadap kemungkinan biaya energi lebih tinggi pada akhirnya meredam permintaan. Ketegangan itu adalah salah satu alasan utama pasar kesulitan mempertahankan kenaikan dalam beberapa minggu terakhir.
Emas berkisar di sekitar $4,000 setelah penurunan sekitar 3% Kamis, gagal menarik permintaan keamanan yang sama seperti obligasi. Bitcoin pulih sekitar 0.7% menjadi $81,700 dari dekat $80,000 dan Ether naik 1.2% menjadi $2,410. Divergensi antara obligasi dan aset lain menunjukkan investor membedakan dengan cermat di mana mereka mencari keamanan, menyukai pasar terdalam dan paling likuid daripada alternatif yang mungkin menawarkan lindung nilai dalam skenario penghindaran risiko lebih tradisional. Polanya menunjukkan bahwa hubungan tradisional antara emas dan aset berisiko menjadi kurang dapat diandalkan dalam lingkungan di mana imbal hasil riil dan dolar bergerak dengan cara mempersulit perhitungan keamanan.
PMI flash AS Jumat dirilis pukul 9:45 pagi ET, diikuti sentimen konsumen Michigan akhir dan ekspektasi inflasi pukul 10 pagi. American Express dan SLB juga melaporkan sebelum pembukaan. Data itu dapat memengaruhi keputusan Fed Rabu, terutama jika survei menunjukkan pelemahan pasar tenaga kerja atau kenaikan ekspektasi inflasi lebih lanjut. Pedagang akan mengamati apakah angka-angka itu mendukung pergeseran terbaru ke kehati-hatian dalam ekspektasi suku bunga, dan kejutan apa pun dapat menghasilkan reaksi tajam pada obligasi dan saham mengingat sensitivitas pasar terhadap data makro.
Pekan depan membawa ujian menuntut lagi bagi pasar: laporan Microsoft, Amazon dan Alphabet bersama keputusan Fed Rabu dan ECB Kamis. Pedagang akan menilai imbal hasil investasi AI dan biaya pinjaman yang dibutuhkan untuk membiayai ekspansinya. Dengan Nasdaq sudah turun 2.6% dan saham semikonduktor di bawah tekanan berat, hasil itu akan menentukan apakah aksi jual merupakan jeda atau awal penilaian ulang lebih dalam atas valuasi teknologi. Konsentrasi laporan mendatang pada perusahaan-perusahaan yang sama yang memimpin perdagangan AI berarti taruhannya sangat tinggi untuk satu pekan laporan.
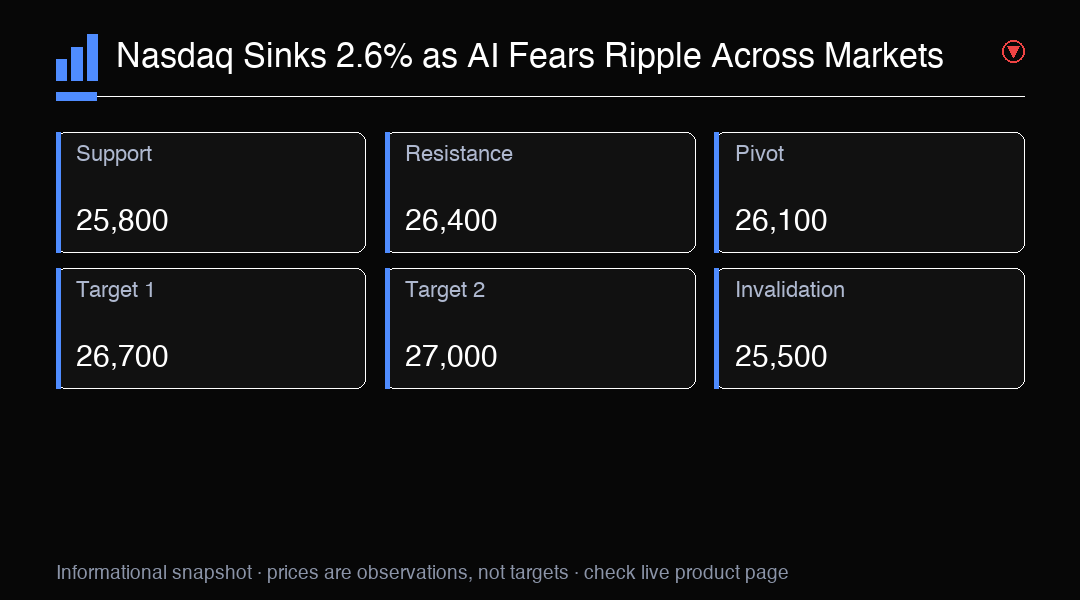
Wawasan trading
Nasdaq turun 2.6% menjadi 26,008.86 saat ketakutan AI menghantam semikonduktor dan teknologi mega-cap. Support kunci di 25,800. Perhatikan laporan Microsoft, Amazon dan Alphabet pekan depan.