

Poin Kunci: Komposit Nasdaq turun 1.3% Kamis, kehilangan 345 poin dan ditutup pada 27,193.34, dua sesi setelah mencapai rekor. Pendapatan tahunan OpenAI mendekati $50 miliar, di bawah angka $70 miliar yang beredar sebelumnya, menjadi katalisator penjualan saham teknologi. Kontrak berjangka AS mengisyaratkan rebound sederhana pada Jumat pagi, dengan kontrak Nasdaq-100 naik sekitar 0.5% dan kontrak S&P 500 naik sekitar 0.3%.
Komposit Nasdaq turun 1.3% pada Kamis, kehilangan 345 poin dan ditutup pada 27,193.34, dua sesi setelah mencapai rekor. Penurunan itu terkonsentrasi pada saham chip, dengan Nvidia turun 2.9%, Broadcom kehilangan 4.3%, dan Micron anjlok 4.8%. Meskipun penurunan signifikan itu, sekitar dua pertiga saham S&P 500 naik, menandakan penjualan itu didorong kekhawatiran tertentu, bukan penghindaran risiko yang luas. S&P 500 melorot 0.5% ke 7,765.36, sementara Dow menguat 0.1%, menyoroti divergensi antara indeks teknologi dan indeks yang lebih terdiversifikasi. Konsentrasi kerugian di sedikit nama semikonduktor berarti indeks utama menderita meskipun pasar secara luas relatif stabil.
OpenAI menjadi katalisator penjualan saham teknologi. Sebuah laporan menyatakan pendapatan tahunan mendekati $50 miliar, jauh di bawah angka $70 miliar yang beredar sebelumnya. Perbedaan akuntansi yang melibatkan penjualan mitra cloud memperumit perbandingan, sehingga kesenjangan pendapatan itu tidak berarti kejatuhan permintaan yang tiba-tiba. Namun, perbedaan itu cukup untuk memicu penilaian ulang valuasi terkait AI di seluruh pasar, terutama bagi perusahaan yang terkait dengan pembangunan infrastruktur AI. Kecepatan penjualan itu menunjukkan betapa terkonsentrasinya pasar AI dan betapa sensitifnya terhadap tanda-tanda ekspektasi yang terlalu tinggi.
Kekhawatiran pendanaan meluas melampaui OpenAI. Operator pusat data Australia yang didukung Nvidia, Firmus, menunda IPO yang direncanakan senilai $5 miliar pada Jumat dan akan mengejar modal swasta. Valuasi yang diinginkan perusahaan itu hampir tiga kali valuasi putaran pendanaan Agustus, menjadi pengingat bahwa antusiasme AI tidak menjamin permintaan pada setiap harga. Keputusan menarik IPO itu menandakan pasar publik mungkin belum bersedia mendukung valuasi infrastruktur AI yang paling agresif, setidaknya belum sekarang. Perkembangan itu menambah kegelisahan seputar belanja modal AI dan memunculkan pertanyaan apakah pembangunan itu bisa berlanjut dengan kecepatan saat ini.
Kontrak berjangka AS mengisyaratkan rebound sederhana pada Jumat pagi, dengan kontrak Nasdaq-100 naik sekitar 0.5% dan kontrak S&P 500 naik sekitar 0.3%. Ini adalah keuntungan sementara sebelum pembukaan pasar kas, dan mengikuti sesi di mana Nasdaq tetap sekitar 17% lebih tinggi untuk tahun ini meskipun terdesak Kamis. Rebound berjangka itu menandakan sebagian pembeli menganggap penjualan itu sebagai reaksi berlebihan, meskipun keuntungan itu cukup kecil sehingga masih menyisakan keraguan tentang kelanjutannya. Pedagang akan ingin melihat pembelian berkelanjutan sebelum menyimpulkan bahwa terburuk dari penjualan sudah berlalu.
Pasar internasional menunjukkan jangkauan global kekhawatiran AI. Nikkei Jepang turun sekitar 1% di awal perdagangan, dengan SoftBank yang menginvestasikan OpenAI meluncur 5.4%. Topix yang lebih luas hanya turun 0.2%, menggambarkan tekanan terkonsentrasi pada paparan teknologi, bukan penarikan luas. Pasar Korea Selatan dan Taiwan ditutup untuk liburan, membatasi dampak regional langsung tetapi meninggalkan pertanyaan tentang bagaimana pasar-pasar itu bereaksi ketika dibuka kembali. Fakta bahwa SoftBank, pendukung utama OpenAI, termasuk yang paling terpukul menyoroti keterkaitan pasar AI.
Obligasi memberikan keringanan, meskipun minyak tetap mahal. Imbal hasil obligasi Treasury AS 10 tahun stabil di sekitar 5.23% setelah lelang kuat, di bawah level tertinggi 24 tahun pada Rabu. Imbal hasil yang lebih rendah bisa mendukung valuasi teknologi dan aset berisiko seperti emas, tetapi inflasi akibat minyak yang persisten bisa membatasi keringanan itu. Brent diperdagangkan di sekitar $103.70 setelah lonjakan 4% Kamis, menjadikan biaya energi sebagai faktor memperumit outlook inflasi. Kombinasi harga minyak tinggi dan imbal hasil Treasury masih tinggi membuat The Fed dalam posisi sulit, dengan ekspektasi suku bunga tetap menjadi titik tekanan umum di seluruh pasar.
Ketegangan geopolitik menambah lapisan ketidakpastian lain. Jaminan Trump tidak menyerang Iran sebelum pemilihan umum November meredakan kekhawatiran langsung, tetapi risiko pelayaran tetap penting bagi inflasi. Harga minyak yang lebih tinggi mempengaruhi biaya transportasi dan manufaktur, menciptakan impuls inflasi sekunder yang tidak mudah diatasi kebijakan moneter. Kombinasi harga energi tinggi dan biaya pinjaman tetap tinggi membuat The Fed dalam posisi sulit, dengan ekspektasi suku bunga tetap menjadi titik tekanan umum di seluruh pasar. Emas naik 1.5% ke $4,200 per ons, sementara perak naik 1.7% ke $60.50 saat imbal hasil dan dolar melemah.
Kenaikan dolar berhenti sejenak, tanpa menyerah pada keunggulan jangka panjangnya. EUR/USD diperdagangkan di sekitar $1.1226, menuju penurunan mingguan kelima beruntun, sementara GBP/USD berdiri di sekitar $1.3243 dan USD/JPY di sekitar 158 yen. Dolar yang lebih kuat membuat aset AS relatif lebih mahal bagi pembeli internasional, menekan permintaan dari peserta non-AS. Dinamika itu membatasi potensi kenaikan aset berisiko meskipun ekspektasi suku bunga jangka pendek melemah, karena headwind mata uang tetap ada apa pun yang dilakukan The Fed. Bitcoin pulih menuju $82,500 setelah sempat turun sedikit di atas $80,000, menunjukkan tekanan pada aset berisiko bersifat luas.
Saham-saham individual tetap menemukan alasan untuk naik melemahnya teknologi yang lebih luas. Chipotle melonjak 6% setelah laporan bahwa Starbucks menjajaki mengakuisisi rantai itu, meskipun tidak ada kesepakatan yang diumumkan. PepsiCo menguat 3.7% meskipun memangkas outlook laba, sementara Palantir naik 2.4% setelah Goldman Sachs menaikkan peringkat saham itu ke Buy. Pergerakan itu menunjukkan berita spesifik perusahaan masih bisa mendorong keuntungan dalam risiko off, dan mereka menjadi pengingat that the market was not uniformly bearish. Fakta bahwa keuntungan itu terjadi bersamaan dengan penurunan Nasdaq menandakan bahwa kapital berputar, bukan melarikan diri.
Ekspektasi suku bunga tetap menjadi titik tekanan umum semua aset berisiko. Pedagang memberi probabilitas sekitar 17% untuk kenaikan The Fed pada bulan Oktober dan 83% untuk kenaikan pada bulan Desember. Divergensi antara ekspektasi jangka pendek dan jangka panjang menciptakan latar belakang yang kompleks: tekanan langsung dari potensi pengetatan Oktober telah mereda, tetapi siklus pengetatan yang lebih luas tampaknya jauh dari selesai. Imbal hasil yang lebih rendah bisa mendukung valuasi teknologi dan emas berisiko, tetapi inflasi akibat minyak yang persisten bisa membatasi keringanan itu. Minggu-minggu ke depan akan mengungkap apakah The Fed bisa menyeimbangkan mendukung pertumbuhan dan mengendalikan inflasi.
Fokus Jumat beralih ke konsumen dan panduan perusahaan. Bacaan sentimen awal Michigan diperkirakan di sekitar 47.5 versus 48.1 sebelumnya, dengan ekspektasi inflasi sangat relevan. Rebound pagi tidak menyelesaikan outlook kebijakan, dan kombinasi of elevated oil prices, still-high Treasury yields dan pendanaan AI concerns leaves the market searching for a clear directional catalyst. Kemampuan Nasdaq untuk bertahan di atas 27,000 dalam perdagangan Jumat awal akan menandakan penjualan itu sebagian besar merupakan peristiwa posisi, sementara penembusan di bawah level itu akan mengindikasikan kekhawatiran lebih dalam tentang keberlanjutan valuasi AI. Investor akan memantau data dan aksi harga untuk tanda-tanda stabilisasi.
Wawasan trading
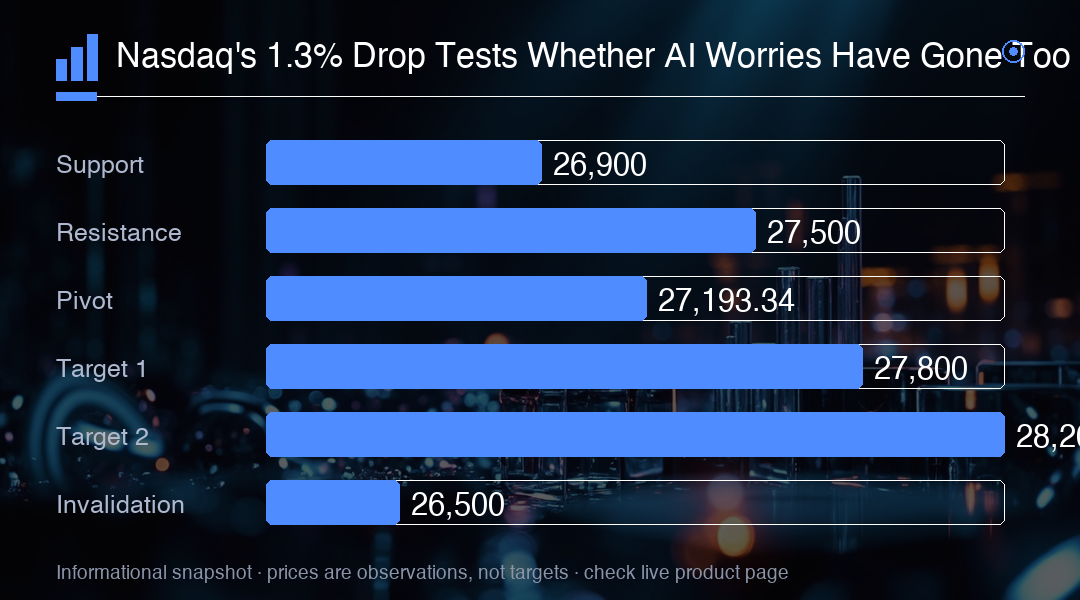
Penurunan 1.3% Nasdaq ke 27,193.34 menguji apakah kekhawatiran AI sudah berlebihan, dengan kontrak berjangka mengisyaratkan rebound sederhana 0.5%. Penembusan konsisten di atas 27,500 akan mengonfirmasi penjualan itu reaksi berlebihan, sementara kegagalan bertahan di 26,900 akan membatalkan rebound itu dan memaparkan indeks pada pengujian ulang 26,500. Pantau bacaan sentimen Michigan Jumat dan imbal hasil 10 tahun, yang stabil di sekitar 5.23% setelah menyentuh level tertinggi 24 tahun.