

Figma mencatat pertumbuhan pesat dan menaikkan prospeknya, tetapi sahamnya turun dalam perdagangan setelah jam bursa pada Rabu. Reaksi tersebut menyoroti pertanyaan yang dihadapi perusahaan perangkat lunak yang berinvestasi besar dalam kecerdasan buatan: apakah peningkatan adopsi dapat menghasilkan laba yang berkelanjutan tanpa membuat layanan terlalu mahal untuk disediakan? Hasil kuartal ketiga Figma memberi bukti di kedua sisi. Pendapatan meningkat lebih cepat, belanja pelanggan tetap kuat, dan manajemen melaporkan penggunaan fitur AI yang terus bertambah. Pada saat yang sama, perusahaan melaporkan margin kotor non-GAAP sebesar 82%, sementara perluasan kemampuan AI membutuhkan kapasitas komputasi dan investasi produk berkelanjutan. Pelaku pasar yang menilai hasil ini perlu memisahkan angka terkonfirmasi dari pertanyaan yang belum terjawab tentang perkembangan biaya tersebut.
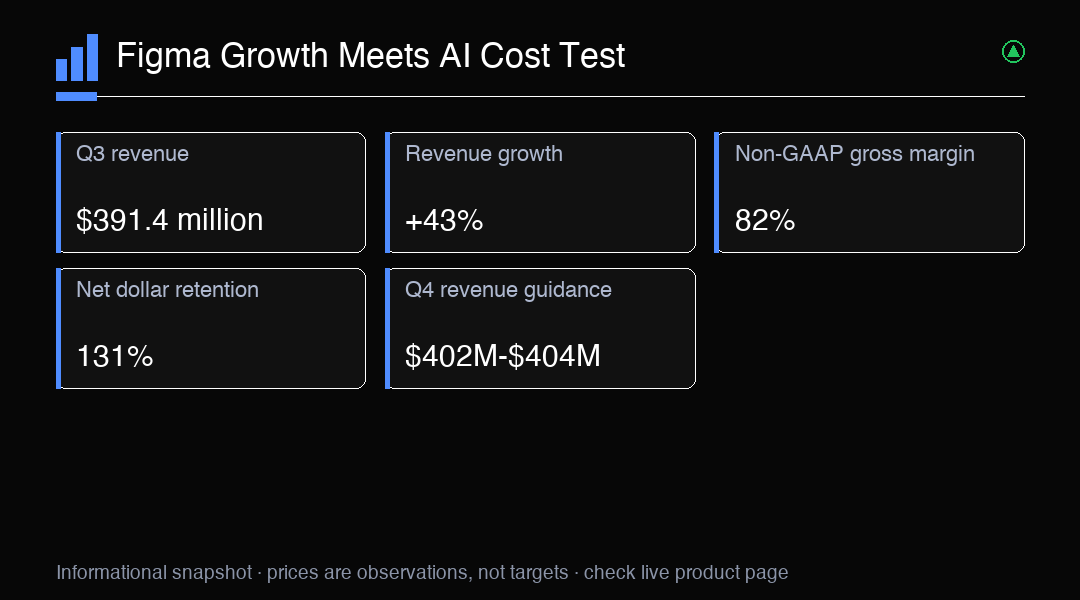
Pendapatan Q3 mencapai $391.4 juta, naik 43% secara tahunan dan $16.4 juta di atas batas atas panduan Figma sebelumnya. Ini merupakan pertumbuhan yang besar bagi perusahaan yang telah melayani organisasi besar, dan menunjukkan permintaan melampaui tahap eksperimen awal. Namun, pendapatan tidak menunjukkan berapa besar biaya tambahan yang diperlukan untuk menghasilkan pertumbuhan tersebut. Pertanyaan berikutnya yang berguna adalah apakah pelanggan terus memperluas penggunaan produk Figma sementara perusahaan melayani mereka secara efisien. Investor dapat membandingkan pertumbuhan pendapatan mendatang dengan margin kotor, laba operasi, dan arus kas. Angka penjualan yang kuat lebih berkelanjutan jika ukuran-ukuran itu berkembang bersamanya, meski satu kuartal saja hanya memberi gambaran sebagian.
Angka laba juga perlu dipisahkan dengan cermat. Laba per saham terdilusi non-GAAP sebesar $0.10, melampaui konsensus $0.05. Rugi per saham GAAP sebesar $0.15, dan Figma mencatat rugi bersih GAAP sebesar $81.348 juta. Laba operasi non-GAAP sebesar $47.0 juta. Ukuran-ukuran ini menjawab pertanyaan berbeda: laba yang disesuaikan membantu menunjukkan kinerja dengan pengecualian yang dipilih perusahaan, sedangkan hasil GAAP mencakup biaya yang tetap menjadi bagian dari gambaran keuangan yang dilaporkan. Tidak satu pun ukuran itu sendiri menentukan apakah model bisnis perusahaan menguat. Pelaku pasar sebaiknya mengikuti rekonsiliasi dan tren antarperiode pelaporan, serta menghindari anggapan bahwa laba yang disesuaikan melampaui estimasi membuktikan seluruh biaya pertumbuhan telah terserap.
Margin kotor non-GAAP sebesar 82%, dibandingkan margin kotor GAAP sebesar 80%. Angka-angka ini menunjukkan bahwa perusahaan mempertahankan porsi pendapatan yang besar setelah biaya yang dicakup dalam masing-masing perhitungan, tetapi tidak memastikan arah margin ke depan. Angka margin tersebut juga tidak sebaiknya dibandingkan dengan estimasi kuartal sebelumnya yang belum diverifikasi. Pada platform perangkat lunak yang menambahkan fitur AI, hosting, inferensi, dan pengembangan produk dapat memengaruhi biaya dengan cara berbeda saat penggunaan meningkat. Aktivitas pelanggan yang lebih besar dapat mendukung pendapatan yang lebih tinggi dan memperkuat nilai produk, sedangkan penggunaan yang lebih intensif juga dapat meningkatkan infrastruktur yang diperlukan untuk melayani setiap akun. Pengungkapan margin mendatang dapat membantu menunjukkan pengaruh mana yang semakin dominan.
Figma melaporkan arus kas bebas Q3 sebesar $41.5 juta, setara margin sekitar 10.6%. Angka ini memberi investor sudut pandang lain di luar ukuran laba, karena arus kas mencerminkan waktu penerimaan dan pembayaran kas serta kinerja operasional. Hasil satu kuartal tidak sebaiknya diproyeksikan secara mekanis. Modal kerja, waktu investasi, dan pergerakan kas lainnya dapat berubah dari satu periode ke periode berikutnya. Meski begitu, arus kas penting ketika perusahaan berinvestasi pada AI: investasi yang dibiayai secara internal dapat memberi fleksibilitas kepada manajemen, sedangkan konversi kas yang melemah selama beberapa kuartal dapat membuat pertumbuhan lebih mahal untuk dipertahankan. Pelaku pasar dapat memantau arus kas bebas bersama pendapatan dan margin, bukan membacanya secara terpisah.
Adopsi pelanggan dapat membuka jalan menuju monetisasi, tetapi penggunaan tidak sama dengan pendapatan berbayar. Pada akhir Oktober, 65% pelanggan dengan pendapatan berulang tahunan di atas $10,000 menggunakan agen Figma setiap minggu, dan lebih dari 80% menggunakan kredit AI. Manajemen juga menyatakan bahwa porsi pekerjaan yang ditangani model milik perusahaan sendiri meningkat lebih dari dua kali lipat dari Juli hingga Oktober. Penggunaan model buatan perusahaan yang lebih luas dapat membantu mengendalikan biaya layanan, meski angka penggunaan yang dilaporkan tidak mengukur penghematan atau memastikan profitabilitas di masa depan. Investor dapat mengamati apakah aktivitas AI mendorong belanja pelanggan lebih tinggi, retensi lebih kuat, atau ketergantungan alur kerja yang lebih besar, sekaligus memeriksa apakah biaya penyediaan layanan meningkat lebih lambat daripada adopsi.
Retensi dolar bersih sebesar 131%, yang menunjukkan bahwa berdasarkan definisi metrik tersebut, basis pelanggan yang ada menghasilkan pendapatan berulang lebih besar dibanding periode awal yang sebanding. Figma juga memiliki 1,717 pelanggan dengan pendapatan berulang tahunan di atas $100,000, bertambah lebih dari 450 secara tahunan. Secara bersama-sama, angka ini menunjukkan bahwa ekspansi pelanggan yang sudah ada tetap menjadi mesin pertumbuhan penting. Angka tersebut tidak menjamin setiap pelanggan akan memperpanjang kontrak atau ekspansi berlanjut dengan laju yang sama. Pelaku pasar sebaiknya memantau retensi dan pertumbuhan akun besar bersama biaya pelayanan akun-akun tersebut. Jika ekspansi pelanggan tetap luas sementara margin bertahan, kombinasi itu akan mendukung profil pertumbuhan yang lebih sehat dibanding percepatan pendapatan saja.
Figma menaikkan panduan pendapatan setahun penuh menjadi $1.497 miliar hingga $1.499 miliar, naik $33 juta pada titik tengah rentang. Perusahaan juga memberikan panduan laba operasi non-GAAP sebesar $158 juta hingga $163 juta. Prospek yang lebih tinggi menandakan keyakinan manajemen terhadap permintaan jangka pendek dan kemampuannya mengubah sebagian permintaan tersebut menjadi laba operasi yang disesuaikan. Panduan tetap berupa proyeksi, dan laba operasi merupakan ukuran non-GAAP. Hasil aktual dapat berbeda seiring perubahan perilaku pelanggan, belanja, dan biaya operasional. Cara yang berguna untuk menilai realisasi prospek adalah membandingkan hasil yang dilaporkan kemudian dengan rentang tersebut, lalu mengamati apakah perusahaan mencapai pertumbuhan pendapatan tanpa bergantung pada asumsi margin yang semakin sulit dipertahankan.
Untuk Q4, panduan pendapatan adalah $402 juta hingga $404 juta. Pada titik tengahnya, angka itu mengimplikasikan pertumbuhan tahunan sekitar 33%. Laju yang diproyeksikan lebih rendah daripada kenaikan Q3 sebesar 43%, tetapi perbandingan itu sendiri tidak menunjukkan bahwa permintaan melemah: tingkat pertumbuhan dapat berubah akibat waktu, komposisi pelanggan, dan besarnya basis pembanding. Rentang tersebut juga masih berupa panduan, bukan hasil yang sudah tercapai. Pelaku pasar dapat memantau pendapatan kuartalan aktual dibanding rentang itu, lalu mempertimbangkan komentar manajemen tentang adopsi, ekspansi pelanggan, dan biaya penyediaan AI. Kekurangan kecil dapat lebih berarti jika disertai retensi yang lebih lemah atau tekanan margin; pencapaian rentang dengan kinerja operasional yang stabil akan memberi sinyal berbeda.
Penurunan setelah jam bursa menegaskan reaksi negatif langsung, tetapi persentase pergerakan yang tepat dan kenaikan selama sesi reguler yang disebutkan belum terverifikasi dan tidak sebaiknya digunakan untuk mengukur reaksi tersebut. Perdagangan setelah jam bursa juga dapat lebih sepi dibanding sesi reguler, sehingga pergerakan harga saat itu mungkin tidak mewakili konsensus pasar yang lebih luas. Investor dapat menilai hasil Figma secara berbeda saat mempertimbangkan pertumbuhan, rugi GAAP, profitabilitas yang disesuaikan, dan belanja AI. Alih-alih menyimpulkan target harga dari satu reaksi, pelaku pasar dapat mengamati perilaku saham dalam sesi reguler berikutnya, apakah aktivitas perdagangan meluas, dan apakah informasi baru mengubah keseimbangan antara permintaan dan biaya penyediaan layanan. Pergerakan harga tetap tidak pasti meski angka bisnis yang mendasarinya jelas.
Sejumlah perkembangan dapat membentuk penilaian berikutnya. Ekspansi pelanggan yang terus kuat, pendapatan mendekati panduan, dan arus kas yang stabil dapat memperkuat keyakinan terhadap model pertumbuhan Figma. Biaya AI yang meningkat, retensi yang lebih lemah, atau tekanan pada margin kotor dapat menantang pandangan tersebut, terutama jika adopsi tidak mendorong pendapatan pelanggan yang lebih besar. Hasil campuran juga mungkin terjadi: penggunaan meningkat sementara profitabilitas menyesuaikan saat perusahaan membangun kapasitas dan meningkatkan modelnya sendiri. Ini adalah skenario pemantauan, bukan prediksi. Pelaku pasar dapat menentukan sebelumnya bukti bisnis apa yang akan mengubah pandangan mereka, menggunakan ukuran posisi yang sesuai dengan toleransi risiko, dan tidak bergantung pada satu angka laba atau pergerakan setelah jam bursa. NAS100 memberi eksposur luas ke sektor teknologi, bukan eksposur langsung ke Figma, bukan pengganti langsung saham FIG, dan bukan lindung nilai untuk saham FIG.
Wawasan Trading
Ujian utama Figma adalah apakah adopsi AI dan ekspansi pelanggan dapat mempertahankan pertumbuhan pendapatan sekaligus menjaga biaya penyediaan layanan tetap terkendali. Pantau margin yang dilaporkan, arus kas bebas, retensi, dan hasil dibanding panduan. NAS100 adalah proksi indeks teknologi yang luas, bukan pengganti langsung saham Figma atau lindung nilai untuk FIG.