

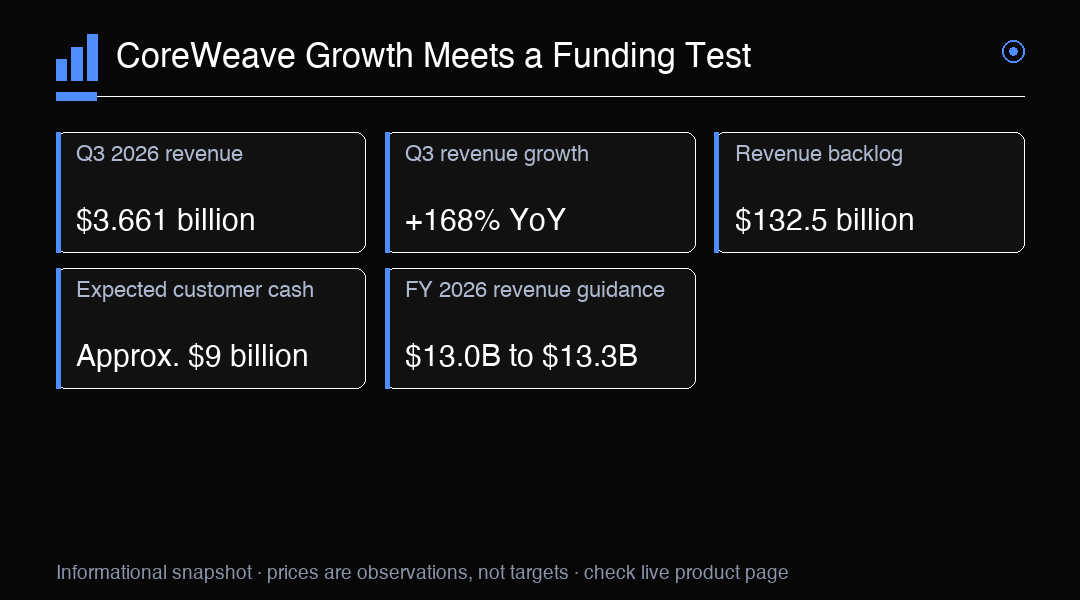
Hasil kuartal ketiga CoreWeave menunjukkan bisnis yang berkembang dengan sangat cepat sekaligus menanggung biaya infrastruktur yang besar. Pendapatan mencapai $3,661 miliar, naik 168% secara tahunan. Laba operasi yang disesuaikan sebesar $379 juta dan margin operasi yang disesuaikan sebesar 10%. Pada saat yang sama, perusahaan melaporkan rugi bersih GAAP sebesar $709 juta, atau $1,27 per saham dasar maupun terdilusi. Ukuran-ukuran ini menggambarkan bagian berbeda dari bisnis yang sama: kinerja operasi membaik, sementara hasil akuntansi secara keseluruhan tetap negatif. Pertanyaan utama bagi investor adalah apakah CoreWeave dapat mengubah permintaan yang telah dikontrak menjadi kapasitas siap pakai dan arus kas dengan kecepatan yang mendukung kebutuhan investasinya.
Tumpukan pendapatan sekitar $132,5 miliar merupakan indikator besar atas permintaan yang telah dikontrak, tetapi nilainya tidak sama dengan pendapatan yang telah diperoleh, kas yang sudah diterima, atau laba yang dijamin. Konversinya bergantung pada kemampuan CoreWeave mengoperasikan pusat data, memperoleh pasokan listrik yang tersedia, memasang peralatan komputasi, dan menyediakan kapasitas saat pelanggan membutuhkannya. Karena itu, jadwal pengiriman dan ketersediaan layanan sama pentingnya dengan angka utama tumpukan kontrak. Keterlambatan dapat menggeser pendapatan yang diharapkan ke periode berikutnya, sementara perubahan kebutuhan pelanggan atau waktu penerapan dapat memengaruhi kecepatan kontrak berubah menjadi tagihan. Investor sebaiknya membaca tumpukan kontrak sebagai ukuran visibilitas yang disertai syarat pelaksanaan, bukan sebagai ramalan langsung atas penjualan atau arus kas jangka dekat.
Pembedaan ini sangat penting bagi perusahaan yang produknya bergantung pada infrastruktur fisik. Kapasitas komputasi membutuhkan lokasi, listrik, jaringan, peralatan khusus, dan kesiapan operasional. Setiap komponen harus tersedia dan berfungsi secara berurutan. Fasilitas yang telah dibangun tetapi belum memiliki listrik, atau peralatan yang tiba sebelum lokasi siap, mungkin tidak menghasilkan layanan yang dapat ditagihkan sesuai jadwal. Karena itu, tumpukan kontrak yang dilaporkan CoreWeave mencakup peluang sekaligus risiko pelaksanaan: ada basis komitmen pelanggan yang besar, tetapi pengiriman tepat waktu di tengah berbagai kendala yang saling terkait menjadi semakin penting. Pasar perlu melihat bukti bahwa kapasitas baru mulai digunakan dan melayani pelanggan, bukan sekadar bahwa kontrak terus bertambah.
Pembayaran di muka dan deposit pelanggan memberi unsur penting kedua dalam gambaran pendanaan. Manajemen memperkirakan sekitar $9 miliar akan diterima selama tiga bulan ke depan. Jumlah ini dapat menyediakan kas sebelum seluruh layanan terkait diberikan, sehingga membantu mendanai investasi modal untuk memenuhi komitmen pelanggan. Pembayaran tersebut juga menghubungkan pendanaan dengan permintaan pelanggan: pelanggan yang bersedia membayar lebih awal dapat mendukung penerapan dan memberi visibilitas tambahan atas komitmen. Namun, pembayaran di muka tidak menghapus kewajiban untuk membangun dan menyediakan layanan yang dikontrak. Pembayaran itu mengubah waktu penerimaan kas dan dapat mendukung investasi; pembayaran tersebut tidak boleh disamakan dengan pendapatan berulang, laba, atau kas bebas tanpa kewajiban pengiriman di masa depan.
Kualitas dan waktu penerimaan yang diperkirakan itu tetap penting. Angka $9 miliar merupakan ekspektasi manajemen untuk tiga bulan mendatang, bukan kas yang telah diterima. Jumlah dan waktunya dapat berbeda, dan dana yang diterima lebih awal terkait dengan kewajiban layanan di masa depan. Investor perlu memantau laporan berikutnya untuk mengetahui penerimaan kas, konsentrasi pelanggan, ketentuan kontrak, dan apakah kapasitas yang diharapkan mulai beroperasi. Pembayaran di muka dapat memperkuat likuiditas jangka dekat sekaligus meningkatkan tuntutan operasional: pelanggan telah mendanai sebagian layanan mendatang, dan CoreWeave harus melaksanakannya. Karena itu, angka tersebut paling tepat dipahami sebagai sumber pendanaan yang berarti dan ekspektasi ke depan yang dapat diuji, bukan penyelesaian tunggal atas kebutuhan pendanaan perusahaan.
Belanja modal membuat ujian pendanaan ini terlihat nyata. CoreWeave mengeluarkan $14,5 miliar untuk belanja modal pada kuartal ketiga dan memberikan panduan $37 miliar hingga $39 miliar untuk setahun penuh. Jumlah tersebut mencerminkan bisnis yang membangun kapasitas secara agresif untuk mengantisipasi permintaan, tetapi juga menciptakan kebutuhan kas besar sebelum seluruh aset baru menghasilkan pendapatan. Siklus investasi dapat memperlebar kesenjangan antara pertumbuhan penjualan yang dilaporkan dan sumber daya yang diperlukan untuk menopang pertumbuhan berikutnya. Investor perlu menilai apakah belanja menghasilkan kapasitas sesuai jadwal, apakah pelanggan memanfaatkannya, dan apakah pendapatan serta kontribusi operasi yang dihasilkan sepadan dengan modal yang ditanamkan.
Kualitas pelaksanaan penting karena belanja yang lebih tinggi saja tidak menjamin imbal hasil yang lebih kuat. Proyek dapat menghadapi kendala konstruksi, listrik, peralatan, pendanaan, atau proses penyiapan operasi. Ketika kapasitas terlambat, modal dapat tertahan sebelum layanan terkait tersedia. Ketika kapasitas tersedia tepat waktu, CoreWeave tetap membutuhkan pelanggan untuk menggunakannya dengan ketentuan kontrak yang mendukung keekonomian berkelanjutan. Margin operasi yang disesuaikan sebesar 10% merupakan indikator operasi yang berguna untuk kuartal tersebut, tetapi perlu dibaca bersama rugi GAAP, belanja modal, dan biaya pendanaan. Ukuran yang disesuaikan dapat membantu mengisolasi tren operasi, sedangkan rugi bersih yang dilaporkan mencakup biaya dan dampak akuntansi yang tetap relevan bagi pemegang saham.
Panduan pendapatan setahun penuh 2026 sebesar $13,0 miliar hingga $13,3 miliar menunjukkan ekspektasi manajemen saat ini, bukan hasil yang sudah pasti. Rentang tersebut bergantung pada asumsi mengenai permintaan pelanggan, jadwal pengiriman, dan ketersediaan kapasitas layanan. Angka itu perlu dipertimbangkan bersama rencana belanja modal dan sumber pendanaan perusahaan. Pertumbuhan pendapatan yang cepat dapat terjadi bersamaan dengan investasi besar dan biaya pendanaan; kenaikan pendapatan sendiri tidak membuktikan bahwa perusahaan dapat mendanai setiap penerapan yang direncanakan dengan persyaratan yang menarik. Investor sebaiknya memantau kemajuan sejumlah ukuran dari waktu ke waktu: konversi pendapatan, kinerja operasi, penerimaan kas, pengiriman kapasitas, dan biaya pendanaan.
Biaya pendanaan tetap menjadi faktor penting karena infrastruktur sering kali harus dibiayai sebelum menghasilkan kontribusi ekonomi sepenuhnya. Biaya pinjaman yang lebih tinggi, akses modal yang terbatas, atau perubahan minat pemberi pinjaman dapat membuat ekspansi lebih mahal atau mengharuskan pilihan pendanaan yang berbeda. Bahkan ketika kontrak pelanggan mendukung pinjaman, pembayaran mendatang bergantung pada pengiriman layanan dan kemampuan serta kemauan pelanggan untuk memenuhi kewajibannya. Karena itu, kebutuhan pendanaan perusahaan perlu dinilai berdasarkan kas yang tersedia, arus kas operasi, penerimaan pelanggan, ketersediaan pendanaan, dan komitmen investasi seiring informasi tersebut dilaporkan. Tumpukan kontrak yang kuat dapat membantu pembicaraan pendanaan, tetapi tidak menghilangkan risiko leverage, waktu, atau kondisi pasar modal.
Untuk konteks pasar yang lebih luas, NAS100 dapat menjadi proksi luas bagi sektor kecerdasan buatan dan teknologi karena kinerjanya mencerminkan beragam perusahaan teknologi dan pertumbuhan berukuran besar. NAS100 bukan eksposur langsung ke CoreWeave dan bukan lindung nilai atas risiko spesifik CRWV. Indeks dapat bergerak karena alasan yang tidak terkait dengan CoreWeave, sementara perusahaan ini dapat menghadapi perubahan tersendiri dalam pendanaan, penerapan, permintaan pelanggan, atau pelaksanaan operasi. Karena itu, perbandingan dengan proksi hanya berguna sebagai konteks sektor secara umum, bukan pengganti analisis perusahaan. Manajemen risiko perlu memperhitungkan perbedaan antara posisi indeks luas dan satu penyedia infrastruktur, termasuk kemungkinan harga dan risikonya bergerak berbeda.
Kasus investasi pada akhirnya bergantung pada konversi dan disiplin pendanaan. Permintaan kuat dan tumpukan kontrak besar dapat mendukung pertumbuhan, tetapi investor perlu melihat kapasitas dikirimkan, kas pelanggan diterima, dan hasil operasi membaik dengan cara yang mampu menanggung biaya ekspansi. Bukti berikutnya perlu dinilai terhadap ekspektasi yang dinyatakan perusahaan, sambil tetap membedakan hasil yang telah dilaporkan dari rencana berorientasi ke depan. Pendekatan terukur berarti menyesuaikan ukuran eksposur dengan kemungkinan keterlambatan penerapan atau kekecewaan kondisi pendanaan, memantau kas dan belanja yang dilaporkan bersama pendapatan, serta tidak menganggap tumpukan kontrak otomatis berubah menjadi laba. Peluang pertumbuhan CoreWeave besar; kebutuhan pendanaan dan pelaksanaannya sama pentingnya dalam menentukan bagaimana peluang itu berkembang.
Wawasan Perdagangan
Hasil CoreWeave menghadirkan pertanyaan konversi: dapatkah permintaan yang telah dikontrak berubah menjadi kapasitas siap pakai dan kas pelanggan cukup cepat untuk mendukung investasi besar serta biaya pendanaan? Pantau konversi tumpukan kontrak bersama pengiriman, penerimaan kas, kinerja operasi, dan belanja. NAS100 memberi konteks luas untuk sektor AI dan teknologi, tetapi bukan eksposur langsung CRWV atau lindung nilai atas risiko pelaksanaan dan pendanaan spesifik perusahaan.