

POINTS CLÉS: Le S&P 500 a glissé de seulement 0.02% à 7,805.45 mardi, restant proche du record de la semaine dernière. Le Nasdaq a perdu 0.15% à 27,204.38 et le Dow a chuté de 180 points à 51,670.10. Les futures du S&P 500 étaient globalement inchangés dans la session asiatique précoce de mercredi avant les données sur l'inflation américaine, avec des économistes attendant un CPI principal annuel de 3.6% et une inflation de base mensuelle de 0.2%.
Le S&P 500 a glissé de seulement 0.02% à 7,805.45 mardi, un mouvement remarquablement petit qui a laissé l'indice stationné juste sous le record de la semaine dernière. Le Nasdaq Composite a perdu 0.15% à 27,204.38, tandis que le Dow Jones Industrial Average a chuté de 180 points à 51,670.10. La divergence entre les trois grands indices reflète la rotation continue au sein du marché, où la faiblesse des semi-conducteurs pèse sur le Nasdaq tandis que les composantes plus orientées valeur du Dow offrent une stabilité relative. Les futures du S&P 500 étaient globalement inchangés dans la session asiatique précoce de mercredi, suggérant que les opérateurs attendent le rapport sur l'inflation américaine avant de s'engager dans une direction. Le calme apparent masque une tension sous-jacente, alors que les participants au marché pèsent les résultats bancaires approchants contre une impression CPI qui pourrait remodeler les anticipations de taux.
Les actions de semi-conducteurs sont restées sous pression, avec Micron en baisse de 3.6% et Applied Materials en chute de près de 7%. Les déclins reflètent des préoccupations croissantes concernant la concurrence dans les secteurs de la mémoire et de l'équipement de puces. Les rapports sur les avancées technologiques du producteur chinois de mémoire CXMT ont compliqué le cas d'investissement pour les entreprises de semi-conducteurs américaines. La demande croissante d'IA peut soutenir les ventes à travers l'industrie, mais une concurrence plus forte de CXMT met la pression sur les prix et la rentabilité pour les acteurs établis. L'incertitude a créé un contexte difficile pour les investisseurs en puces, en particulier ceux ayant une exposition au segment de la mémoire où la dynamique des prix évolue déjà rapidement.
Les résultats bancaires n'ont pas réussi à soutenir les achats initiaux, les quatre grandes institutions ayant terminé en baisse. Citigroup a terminé en baisse de 5.6%, Wells Fargo a perdu 3.1%, JPMorgan a reculé de 0.9% et Goldman Sachs a glissé de 0.2%. Citigroup et Goldman Sachs ont tous deux dépassé les estimations de bénéfices, ce qui souligne comment les attentes de bénéfices futurs peuvent l'emporter sur un trimestre solide déjà livré. Les résultats mettent en lumière un marché qui regarde en arrière même alors qu'il tente de cibler l'avant, ne récompensant que les institutions capables de démontrer une voie claire vers une rentabilité durable plutôt que celles qui se contentent d'atteindre les objectifs du trimestre en cours. Les déclins du secteur bancaire ont contribué au ton prudent sur le marché plus large.
Apple a clôturé à $341.27, juste en dessous du prix nécessaire pour une valuation de $5 trillion, après avoir dévoilé HomeView et des appareils domestiques mis à jour. Le nouveau hub domestique du géant technologique a suscité l'enthousiasme des investisseurs, mais le titre n'a pas réussi à maintenir ses gains intrajournaliers jusqu'à la clôture. Pendant ce temps, Bumble a bondi de 57% sur un accord de $1.3 billion pour devenir privé. Les lancements produit et les offres de rachat ont fourni des catalyseurs spécifiques aux titres alors que les indices plus large bougeaient à peine, illustrant comment les nouvelles d'entreprises individuelles peuvent guider des mouvements de prix significatifs indépendamment de l'environnement macroéconomique dominant. Le contraste entre le recul d'Apple et la poussée de Bumble montre à quel point le sentiment peut basculer rapidement lorsque les événements d'entreprise redéfinissent la trajectoire d'une société.
Les marchés internationaux ont présenté un tableau mitigé. Le Kospi sud-coréen a gagné 1.8% et le Nikkei japonais a progressé de 0.2%, avec Samsung et SK Hynix récupérant plus de 2% alors que la vente de semi-conducteurs montrait des signes de stabilisation dans les marchés asiatiques. Les données chinoises ont ajouté une autre dimension au tableau mondial, avec des exportations bondissant de 36.3% sur un an tandis que les prix à la production augmentaient de 5% contre une inflation de consommation de seulement 0.9%. La divergence entre les données d'inflation à la production et à la consommation en Chine met en lumière la nature inégale de la reprise économique du pays, où les exportations manufacturières fortes coexistent avec une pression des prix intérieure modérée. Cette combinaison a des implications pour les trajectoires d'inflation mondiale et les chemins de politique des banques centrales.
L'indice du dollar s'est relâché vers 102.16, après la baisse de mardi de 0.35% depuis près d'un plus haut de 18 mois. L'EUR/USD s'est négocié autour de $1.1210, le GBP/USD près de $1.3260 et l'USD/JPY autour de 158.30 yen. Le recul donne aux autres devises un peu de répit avant que le rapport CPI ne change potentiellement la perspective des taux d'intérêt américains. Un déclin soutenu du dollar pourrait faciliter les conditions financières à l'échelle mondiale, réduisant la pression sur les actifs des marchés émergents et les matières premières facturées en dollars. Cependant, une lecture d'inflation plus forte que prévu pourrait inverser rapidement la faiblesse du dollar en ravivant les anticipations de resserrement de la Réserve fédérale.
Le pétrole Brent a progressé vers $106.60 le baril, tandis que le pétrole américain approchait de $94.96, alors que les préoccupations d'approvisionnement persistaient après les attaques des Houthis sur l'Arabie saoudite. Le pétrole cher reste conséquent à travers les marchés, augmentant les coûts des entreprises, comprimant le pouvoir d'achat des ménages et compliquant les efforts des banques centrales pour contenir l'inflation. La prime de risque géopolitique intégrée dans les prix du pétrole ajoute une couche supplémentaire d'incertitude pour les opérateurs évaluant la perspective de l'inflation. Si le pétrole continue de grimper, cela pourrait compenser tout soulagement des données de prix de consommation de base plus douces, maintenant le tableau d'inflation global plus persistant que les marchés ne l'anticipent actuellement.
L'or s'est maintenu près de $4,160 l'once, tandis que Bitcoin s'est négocié autour de $83,700, prolongeant sa reprise après le gain d'environ 1.6% de mardi. Les deux actifs font face au test de l'inflation de mercredi, car une surprise CPI qui soulève le dollar et les rendements obligataires pourrait défier leur stabilité récente. Les moteurs de demande de chaque actif diffèrent significativement, l'or bénéficiant de son rôle traditionnel de couverture contre l'inflation et Bitcoin attirant les investisseurs cherchant des réserves de valeur alternatives. Leur réponse corrélée aux données macroéconomiques suggère que les deux sont traités comme des actifs sensibles au dollar dans l'environnement actuel, quelles que soient leurs propositions de valeur fondamentalement différentes.
Le CPI américain arrive mercredi à 8h30 HE, avec des économistes attendant une inflation principale annuelle de 3.6% et une inflation de base mensuelle de 0.2%. Le CPI de base exclut la nourriture et l'énergie, aidant les opérateurs à évaluer la pression des prix plus large à travers l'économie. Une lecture plus forte pourrait augmenter la probabilité d'environ 22% d'une hausse de taux de la Fed en octobre, tandis qu'un chiffre plus doux pourrait la réduire davantage. Le rapport sera probablement l'événement économique le plus significatif de la semaine, avec le potentiel de déplacer simultanément les actions, les devises, les obligations et les matières premières. Les opérateurs devraient porter une attention particulière au chiffre de base, car il fournit un signal plus clair des tendances inflationnistes sous-jacentes que le chiffre principal affecté par les prix volatils de l'énergie.
Bank of America, Morgan Stanley et BlackRock publient mercredi, ouvrant une journée chargée pour les résultats du secteur financier. Bank of America fait face à un examen supplémentaire après une pénalité réglementaire de $1.21 billion pour des défaillances de surveillance de la criminalité financière. La banque prévoit un impact sur les bénéfices trimestriels de 17 cents par action, et son titre a chuté de 2.7% après les heures après le déclin de 1.1% en session régulière mardi. La combinaison de pénalités réglementaires et de pression sur les bénéfices crée un récit difficile pour les investisseurs de Bank of America, même alors que le secteur bancaire plus large tente de passer au-delà des surprises de résultats initiales du début de la semaine. Les résultats de Morgan Stanley et BlackRock fourniront un aperçu supplémentaire de la façon dont les institutions financières naviguent dans l'environnement actuel de taux élevés et d'inflation persistante.
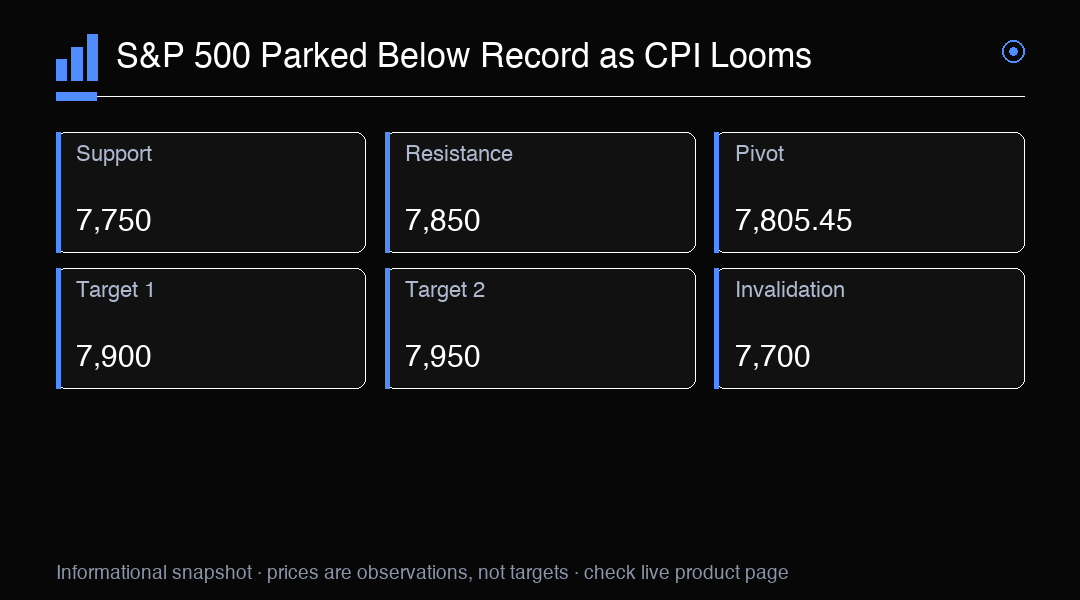
La perspective de trading se concentre sur le rapport CPI de mercredi et ses implications pour la politique de la Réserve fédérale. Une lecture plus forte pourrait raviver la pression sur les obligations et les actions, tandis qu'un chiffre plus doux pourrait déclencher un rallye de soulagement à travers les actifs à risque. La position du S&P 500 juste sous son record suggère que le marché attend une confirmation que l'inflation est contenue avant de s'engager vers de nouveaux sommets. Le support se situe à 7,750, avec une résistance à 7,850 et le pivot à 7,805.45. Une cassure au-dessus de 7,850 ciblerait 7,900, tandis qu'une chute en dessous de 7,750 exposerait 7,700. Les opérateurs devraient également surveiller les données sur les prix à la production de jeudi et la saison des résultats en cours pour une direction supplémentaire.
Analyse de trading
Le S&P 500 est stationné juste sous son record à 7,805.45, avec le rapport CPI de mercredi comme catalyseur clé. Le support se situe à 7,750 et la résistance à 7,850. Une cassure au-dessus de 7,850 ciblerait 7,900, tandis qu'une chute en dessous de 7,750 exposerait 7,700. Surveillez les chiffres CPI principal de 3.6% et de base de 0.2%, ainsi que les résultats bancaires de Bank of America, Morgan Stanley et BlackRock pour la direction.