

Le S&P 500 a reculé de 1.1% mercredi alors qu'une vente menée par la technologie s'est amplifiée à Wall Street, les valeurs des puces plongeant et le marché plus large renonçant aux gains réalisés plus tôt dans la séance. La baisse a prolongé une déroute qui a effacé des milliards du secteur cette semaine, les investisseurs réévaluant la durabilité du rallye lié à l'IA qui a dominé les marchés actions pendant la majeure partie de 2026. Les volumes d'échange étaient nettement plus élevés que les moyennes récentes, avec plus de 51,670.10 actions changeant de mains dans l'indice de référence seul, reflétantensité du repositionnement institutionnel en cours. L'humeur sur les salles de marché est passée d'un optimisme prudent à une défiance totale en l'espace d'une seule séance, les traders se précipitant pour réduire leur exposition aux positions les plus encombrantes du marché.
Le Nasdaq 100 a subi sa plus forte baisse en une seule journée depuis la fin juillet, reculant de 2.1% alors que les traders se retiraient des valeurs technologiques de grande capitalisation. Le Russell 2000 est entré en zone de correction, chutant de 11% depuis son pic récent alors que les petites capitalisations sensibles aux taux ont supporté l'essentiel de la vente. La divergence entre les performances des grandes et petites capitalisations a mis en évidence l'ampleur de l'aversion au risque qui balaie les marchés, avec plus de 22% des constituants du S&P 500 négociant sous leurs moyennes mobiles sur 50 jours à la clôture. Les valeurs adjacentes aux semi-conducteurs, qui figuraient parmi les meilleures performances depuis le début de l'année, ont enregistré certaines des sorties de fonds les plus lourdes alors que les investisseurs se demandaient si le rythme des dépenses en capital pour l'infrastructure IA pouvait être maintenu aux niveaux actuels. L'indice de volatilité VIX a bondi de plus de 15% intrajournalier avant de se stabiliser à un niveau élevé, signalant que les participants du marché des options se préparaient à une turbulence continue.
La vente a été déclenchée par des données d'inflation américaine plus élevées que prévues publiées mercredi matin. L'indice des prix à la consommation a augmenté de 3.7% sur un an en septembre, son plus haut niveau en quatre mois et au-dessus des attentes du marché de 3.6%. L'inflation mensuelle de base a accéléré à 0.2%, maintenant la pression sur la Réserve fédérale pour maintenir sa position de politique restrictive. La mesure supercore, qui exclut l'alimentation, l'énergie et le logement, a également enregistré une augmentation inattendue, progressant à un taux annualisé de plus de 3% et déçant les espoirs que les tendances dés inflationnistes étaient solidement ancrées. Les marchés obligataires ont réagi rapidement, les rendements des bons du Trésor à 2 et 10 ans grimpant alors que les traders intégraient une perspective plus hawkish de la banque centrale.
Les traders intègrent désormais une probabilité plus élevée de hausses de taux supplémentaires de la Réserve fédérale. Les contrats à terme sur les fonds fédéraux montrent 65% de probabilité d'une nouvelle hausse de 25 points de base lors de la réunion de novembre, contre 40% avant les données d'inflation. Le dollar s'est renforcé face aux principales devises alors que les rendements des bons du Trésor à 10 ans grimpaient à 4.85%. Le billet vert a gagné plus de 0.9% face à un panier de devises, avec des mouvements particulièrement marqués face au yen et à l'euro alors que les écarts de taux d'intérêt se sont élargis en faveur des actifs américains. Les stratèges de marché ont noté que ce repositionnement était parmi les plus agressifs observés cette année, avec la probabilité d'une hausse en décembre également passant de niveaux négligeables à plus de 30% après la publication des données.
Les valeurs des puces ont mené les baisses, l'indice des semi-conducteurs de Philadelphie chutant de 3.8%. Nvidia a reculé de 3.2% à $221.30, tandis que Micron a glissé de 4.1% à $914.13 et Marvell a chuté de 8.7% à $245.28. Les pertes ont marqué un net renversement par rapport aux solides gains que ces actions avaient affichés ces derniers mois. Les fabricants de puces exposés à la demande des centres de données et des accélérateurs IA ont été particulièrement touchés, les investisseurs s'inquiétant du calendrier des rendements des investissements massifs dans l'infrastructure. Plusieurs valeurs de semi-conducteurs qui négociaient près de leurs plus hauts historiques ont vu leurs valorisations se compresser de points de pourcentage à deux chiffres en quelques heures, effaçant des semaines de gains en une seule séance.
Les analystes estiment que la vente reflète des préoccupations croissantes quant à la capacité des investissements en intelligence artificielle à générer des rendements aussi rapidement que prévu. Le trade IA avait été un moteur majeur du rallye de 2026, les valeurs technologiques de grande capitalisation représentant une part disproportionnée des gains de l'indice. Tout démantèlement de ce trade pourrait avoir des effets disproportionnés sur la performance du marché plus large. La concentration du S&P 500 sur une poignée de valeurs liées à l'IA signifiait qu'une prise de bénéfices même modeste pourrait déclencher des baisses en cascade à travers l'indice. Certains stratèges ont établi des parallèles avec l'ère dot-com, quand une bande étroite d'actions technologiques représentait la majorité des gains du marché avant un renversement brutal.
Au-delà des puces, d'autres valeurs technologiques ont également subi des pressions. Apple a progressé de 0.5% à $342.96, l'un des rares haussiers du secteur, tandis que Tesla a chuté de 2.2% à $367.16. Oracle a reculé de 8.8% à $130.55 et Dell a glissé de 11.3% à $507.93, reflétant les préoccupations concernant les dépenses des entreprises en infrastructure IA. La faiblesse s'est étendue à travers tout le paysage technologique, les fournisseurs de cloud computing, les éditeurs de logiciels d'entreprise et les entreprises de cybersécurité affichant tous des baisses de gravité variable. Même les entreprises ayant des résultats fondamentaux solides n'ont pas échappé à la pression de vente plus large alors que les investisseurs réduisaient leur exposition au secteur de manière indifférenciée.
Les commentaires du secrétaire au Trésor Bessent sur l'intervention sur le marché obligataire ont ajouté une couche supplémentaire d'incertitude. Le département du Trésor a annoncé qu'il doublerait au moins son rachat de notes et d'obligations au cours du prochain trimestre, une effort pour contenir les rendements en flèche des titres à long terme. La mesure a initialement soutenu les actions, mais les gains se sont estompés alors que les traders se concentraient sur les données d'inflation. Certains participants du marché ont interprété l'expansion des rachats comme une reconnaissance implicite que la politique budgétaire et la politique monétaire sont en collision, le gouvernement cherchant à maintenir les coûts d'emprunt à un niveau gérable alors que la Fed resserre sa politique. Le rendement des bons du Trésor à 30 ans est resté élevé, reflétant les préoccupations des investisseurs quant à la durabilité des positions budgétaires américaines.
À l'avenir, les investisseurs attendent le rapport sur l'inflation des producteurs de jeudi, qui pourrait fournir des indices supplémentaires sur la trajectoire de la Fed. Les données sur les ventes au détail et les indemnités chômage hebdomadaires seront également publiées. Les résultats de Charles Schwab, US Bancorp, Freeport-McMoRan, American Airlines et Snap sont attendus plus tard dans la semaine. L'indice des prix à la production devrait montrer une modeste augmentation, mais toute surprise à la hausse pourrait renforcer le repositionnement hawkish déjà en cours sur les marchés des taux. L'activité sur les options suggère que les traders se positionnent pour une volatilité continue, avec une demande élevée pour la protection put à travers les secteurs technologique et financier jusqu'à la fin du mois.
Les stratèges de marché notent que la vente actuelle est concentrée sur les secteurs sensibles aux taux, les valeurs défensives et les distributeurs de dividendes résistant relativement bien. Les services publics et les biens de consommation de base ont reculé de moins de 0.5%, suggérant que la rotation concerne le positionnement plutôt qu'une fuite large des actions. Les valeurs de la santé ont également surperformé, bénéficiant de leurs caractéristiques défensives et de l'isolation relative des revenus pharmaceutiques face aux fluctuations des taux d'intérêt. La divergence entre les styles croissance et valeur a été notable, les fonds orientés valeur enregistrant des entrées modestes alors que les véhicules axés sur la croissance connaissaient des sorties. Ce schéma est cohérent avec un marché qui recalcule ses attentes plutôt qu'anticipe une récession.
Certains investisseurs institutionnels considèrent le recul comme une opportunité d'achat, arguant que les bénéfices des entreprises restent solides et que la croissance économique est résiliente. Cependant, la prudence reste de mise compte tenu de l'incertitude de la Fed et de la possibilité de hausses de taux supplémentaires. Plusieurs grands gestionnaires d'actifs accumulent des positions dans des distributeurs de dividendes de haute qualité et des instruments de revenu fixe à courte durée comme couverture contre la volatilité continue des marchés actions. Les sociétés de capital-investissement et de capital-risque avec des liquidités disponibles sur les touches évaluent des entrées sélectives dans l'espace des semi-conducteurs, considérant le recul récent comme un point d'entrée plus attractif que les valorisations élevées observées plus tôt dans l'année.
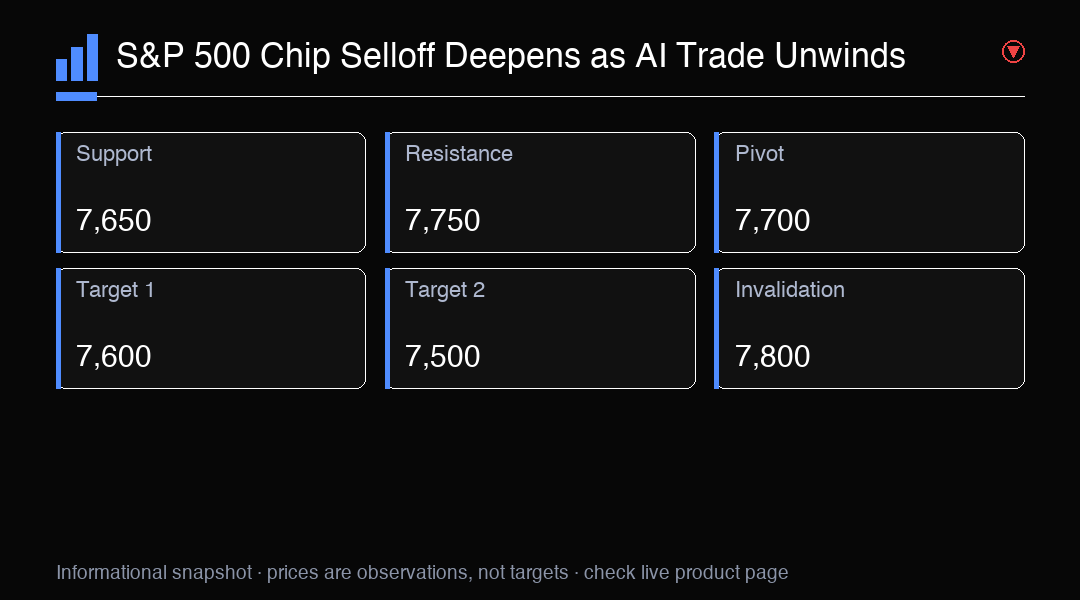
Pour l'instant, le marché devrait rester volatile jusqu'à ce qu'il y ait plus de clarté sur la trajectoire de la politique de la Fed. Le support clé du S&P 500 se situe à 7,650, un niveau qui a tenu à plusieurs reprises cette année. Une rupture sous ce niveau pourrait signaler une baisse supplémentaire vers 7,500. Les techniciens surveillent également la moyenne mobile sur 200 jours, qui se situe actuellement près de 7,700 et représente un indicateur critique de tendance à long terme. Les schémas de volume suggèrent que les investisseurs institutionnels attendent des signaux plus définitifs avant d'engager de nouveaux capitaux, beaucoup maintenant des niveaux de liquidités élevés jusqu'à ce que le tableau macroéconomique devienne plus clair.
Analyse de trading
Le S&P 500 est dans une tendance baissière à court terme, motivée par le démantèlement du secteur IA et les préoccupations relatives aux taux de la Fed. Support clé à 7,650. Surveillez les données PPI de jeudi pour la direction.