

Les actions de SpaceX ont grimpé de plus de 10% après la clôture mardi après un dépassement substantiel de leurs résultats qui a redéfini le cas d'investissement de la société. Le chiffre d'affaires du troisième trimestre a atteint $14.6 billion, en hausse de 161% par rapport à l'année précédente et largement supérieur aux attentes de $12.9 billion, offrant une preuve plus solide que son investissement dans les infrastructures informatiques commence à générer des ventes significatives. L'ampleur du dépassement a immédiatement recadré le débat sur la capacité de dépenses d'investissement lourdes à se traduire par une croissance durable du chiffre d'affaires. Avant la publication, la question centrale pour l'action était de savoir si l'argent injecté dans la capacité des centres de données finirait par apparaître sous forme de revenus, ou s'il s'accumulerait simplement en actifs se dépréciant sans jamais générer un rendement adéquat. Le trimestre a répondu à cette question avec force, et à une vitesse que peu d'analystes côté vente avaient anticipée.
Le résultat net a atteint $4.4 billion, inversant une perte de $1.1 billion un an plus tôt et offrant à SpaceX son premier trimestre rentable depuis son introduction en bourse. Ce retournement compte car il démontre que l'entreprise peut absorber d'énormes dépenses d'infrastructure et produire malgré tout un résultat net positif, du moins lors des trimestres où les revenus arrivent comme prévu. Les investisseurs voudront savoir si ce résultat marque le début d'une tendance durable de bénéfices ou une seule publication solide. Des bénéfices de cette ampleur donnent à la direction une latitude pour financer la prochaine étape de l'expansion en interne au lieu de s'appuyer entièrement sur des financements extérieurs, ce qui compte dans un trimestre où le plan de dépenses augmente au lieu de diminuer. La prudence s'impose, car le trimestre a bénéficié de revenus arrivés à temps et de coûts qui n'avaient pas encore entièrement rattrapé la construction.
La division Super Intelligence a généré $7.56 billion de chiffre d'affaires, contre $813 million un an plus tôt, soit 52% des ventes totales. Elle a également enregistré $431 million de résultat d'exploitation, ce qui suggère que l'activité d'IA croît plus vite que beaucoup d'analystes ne l'avaient modélisé. Le taux de croissance de la division souligne la rapidité avec laquelle la composition du chiffre d'affaires de la société s'est déplacée vers l'informatique et s'éloigne de ses opérations traditionnelles de lancement. Il y a un an, le segment était une erreur d'arrondi dans les comptes; aujourd'hui il est la première source de revenus du groupe. Un tel changement en un an est inhabituel en dehors d'un véritable basculement technologique, et cela signifie que les destins de la société sont désormais beaucoup plus étroitement liés à la demande de capacité de calcul qu'au rythme de lancement qui a construit l'entreprise. Le résultat d'exploitation est plus faible que la ligne de revenus, ce qui est attendu pour une division qui absorbe encore une forte dépréciation, mais c'est la direction qui compte.
L'identité de SpaceX change rapidement, l'informatique produisant désormais plus de revenus que ses activités satellites et de lancement réunies. Cette transformation comporte à la fois une opportunité et un risque: l'activité d'IA croît plus vite, mais elle est aussi plus intensive en capital et plus exposée à la concurrence des fournisseurs de cloud établis. Le marché est invité à valoriser une entreprise dont la base de bénéfices est reconstruite autour d'une activité qui n'existait pas à cette échelle il y a un an. Les fournisseurs en place ont des relations profondes, des centres de données existants et un pouvoir de fixation des prix construit au fil des années, et aucun d'eux ne cédera une part de marché sans se battre. SpaceX a un avantage en vitesse, dans l'intégration de son propre réseau de satellites, et dans la volonté d'engager des sommes énormes avant que la demande ne soit pleinement prouvée, mais ces avantages ne sont pas permanents. Si les concurrents égalent le rythme de déploiement, la tarification et la rentabilité de la division pourraient se comprimer.
Starlink reste un moteur de profit important. La division Connectivité a produit $5.2 billion de chiffre d'affaires et $2.4 billion de résultat d'exploitation, avec 13.6 millions d'abonnés particuliers. Cette activité récurrente offre aux investisseurs une source établie de bénéfices aux côtés de l'activité d'IA plus rapide et plus intensive en capital, et elle fournit la génération de trésorerie qui aide à financer l'expansion plus large. Les abonnements haut débit grand public sont récurrents d'une manière que les contrats de calcul en gros ne le sont pas: les clients paient mois après mois, la résiliation est comparativement faible, et les revenus arrivent sans la même irrégularité que provient de la signature d'un grand contrat d'entreprise. Le résultat d'exploitation de la division représente une part importante du bénéfice du groupe, c'est pourquoi tout ralentissement des ajouts d'abonnés compterait bien au-delà du segment lui-même. Pour l'instant, le nombre d'abonnés continue de grimper, et cette activité régulière qui se compose est la partie de la société que les analystes comprennent le mieux.
Les dépenses d'investissement trimestrielles ont atteint $19.6 billion, dont $16.4 billion dans la division IA. Ces investissements achètent des infrastructures censées servir les clients sur plusieurs années, c'est pourquoi ces dépenses se jugent mieux par rapport aux revenus futurs que par rapport aux bénéfices actuels. Le rythme de déploiement déterminera la vitesse à laquelle la division pourra convertir son carnet de commandes en capacité facturable. Environ quatre cinquièmes des dépenses du trimestre sont allés vers l'activité informatique, ce qui dit aux investisseurs où la société estime que les rendements les plus élevés se situent. Le risque à dépenser à ce rythme n'est pas que l'argent disparaisse, mais que la capacité arrive avant que les clients soient prêts à l'utiliser, laissant des équipements coûteux inactifs pendant une période. Le revers de la médaille est que les entreprises qui construisent le plus vite dans cet environnement finissent souvent avec les meilleures économies unitaires, parce que la capacité précoce peut être remplie à des prix élevés pendant que les concurrents commandent encore du matériel.
Sur les neuf premiers mois, le flux de trésorerie d'exploitation totalisait $13.1 billion contre $48.1 billion de dépenses d'investissement. Soustraire ces chiffres laisse un écart d'environ $35 billion avant les autres mouvements d'investissement et de financement, un écart qui souligne combien le déploiement actuel nécessite de financements externes. Les investisseurs surveilleront si le flux de trésorerie d'exploitation peut combler cet écart à mesure que la division IA passe à l'échelle. L'écart existe parce que la société dépense environ trois dollars et demi pour chaque dollar qu'elle collecte auprès de ses clients, et le combler dépend de deux choses: des revenus croissant assez vite pour dépasser les dépenses, et des dépenses qui finissent par se stabiliser à mesure que la construction arrive à maturité. Rien de tout cela n'est garanti, c'est pourquoi la question du financement reste au centre du débat. Ce qui est clair, c'est que la société a choisi la croissance plutôt que la génération de trésorerie à court terme.
SpaceX a néanmoins terminé septembre avec près de $90 billion de liquidités, d'équivalents de liquidités et de titres négociables, ce qui offre une capacité de financement substantielle. Ce matelas signifie que la société n'est pas forcée de lever des capitaux à un moment inopportun, bien que le rythme des dépenses déterminera la durée de ce coussin. Le bilan reste l'un des arguments les plus solides pour l'action aux valorisations actuelles. Une telle réserve achète du temps et de l'optionnalité: elle permet à la société de continuer à déployer de la capacité pendant un ralentissement de la demande, d'absorber un trimestre où les revenus déçoivent, et d'agir rapidement sur une acquisition ou un partenariat sans passer par le marché. Cela signifie aussi qu'une levée de capitaux, si elle survient, sera plus probablement opportuniste que désespérée. Le contre-argument est qu'un bilan aussi large peut encourager des dépenses inutiles.
La direction prévoit encore $35 billion à $40 billion de dépenses d'investissement au quatrième trimestre, contre des prévisions de Wall Street proches de $20 billion. Elle a également projeté un chiffre d'affaires du premier trimestre 2027 de $33 billion à $37 billion, au-dessus d'attentes proches de $22 billion. L'écart des prévisions est inhabituellement large, et il signale que la direction voit une demande bien au-delà de ce que les analystes ont modélisé. Une fourchette aussi large est rare pour une entreprise de cette taille, et elle dit aux investisseurs que la direction elle-même est incertaine du rythme auquel la nouvelle capacité pourra être remplie. La prévision de revenus est tout aussi frappante: elle implique que la société s'attend à continuer de croître à un rythme qui placerait l'année entière bien au-dessus des chiffres que le marché utilisait. Si les prévisions s'avèrent exactes, le débat passe de la question de savoir si la croissance est réelle à celle de savoir si les dépenses nécessaires pour la soutenir sont soutenables.
Les perspectives de dépenses maintiennent la génération de trésorerie au centre du débat d'investissement. Si les infrastructures supplémentaires peuvent être mises en service rapidement, les dépenses plus élevées devraient se traduire par des revenus et éventuellement par une efficacité opérationnelle. Si le déploiement prend du retard, les mêmes dépenses pourraient peser sur la rentabilité et prolonger la période pendant laquelle la société consomme plus de trésorerie qu'elle ne produit. Les deux scénarios partent du même point de départ et ne divergent que sur le calendrier, c'est pourquoi l'exécution est toute l'histoire ici. Surveillez le rythme de mise en service de la capacité, la durée du cycle de vente pour les nouveaux contrats de calcul, et si le flux de trésorerie d'exploitation commence à converger vers les dépenses d'investissement. Ces trois signaux réunis montreront si la société construit un moteur de croissance auto-financé ou si elle brûle simplement son bilan plus vite.
SpaceX et Tesla ont formé des comités d'administration indépendants pour évaluer une fusion potentielle, a confirmé Elon Musk. Il soutient l'idée mais ne participe pas aux délibérations en raison de ses intérêts dans les deux entreprises. La logique proposée couvre l'IA, la conception de puces, la robotique et la technologie satellitaire, ce qui combinerait deux des plus grandes plateformes industrielles et technologiques des États-Unis. La structure de comités indépendants est conçue pour s'assurer que la négociation est menée à distance plutôt que par un actionnaire de contrôle ayant un intérêt dans le résultat, et c'est la garantie standard dans une opération de ce type. Rien n'a été convenu, et les comités pourraient conclure que le regroupement n'a pas de sens. Mais la simple existence du processus est un catalyseur, car elle place une transaction potentielle devant deux bases d'actionnaires.
Les investisseurs devraient encore évaluer le ratio d'échange, la gouvernance et les engagements financiers de tout regroupement, et ces détails détermineraient comment les avantages et les demandes de financement sont partagés entre les actionnaires des deux entreprises. Dans l'ensemble, le trimestre a livré un dépassement décisif des résultats et un plan de dépenses beaucoup plus important, laissant le marché peser une croissance rapide contre la trésorerie qu'elle consomme et l'optionnalité supplémentaire d'un regroupement potentiel avec Tesla. Le ratio d'échange est le chiffre qui déciderait de la majeure partie de la valeur: il détermine la part de l'entité combinée que chaque côté possède, et donc la part des flux de trésorerie futurs et du fardeau de dépenses futures qui incombe à chaque base d'actionnaires. La gouvernance compte également, car la société combinée aurait besoin d'une structure claire pour allouer le capital entre deux entreprises très différentes. En bref, le trimestre a donné aux investisseurs plus à réfléchir qu'une seule publication de résultats.
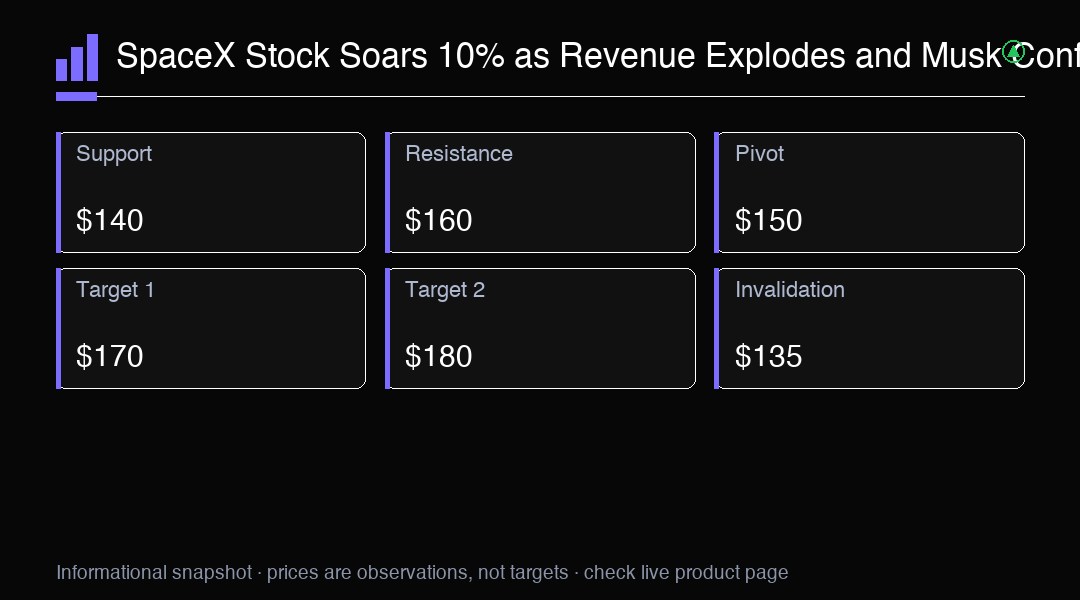
Analyse de trading
SpaceX a bondi de plus de 10% après la clôture grâce à un bond de 161% du chiffre d'affaires à $14.6 billion et à son premier trimestre rentable depuis son introduction en bourse. Résistance clé à $160. Surveillez les prévisions de dépenses d'investissement du T4 et les nouvelles sur la fusion avec Tesla.