

Le revenu annualisé d'OpenAI a atteint environ $50 billion à la fin septembre, restant bien en deçà des $70 billion précédemment indiqués aux investisseurs. L'écart provient largement de traitements comptables différents des ventes via partenaires cloud entre OpenAI et ses concurrents. Les valeurs liées à l'IA ont fortement reculé à cette nouvelle, avec une baisse de 1.3% du Nasdaq Composite et un recul de 3.4% de l'indice des semi-conducteurs.
Le rythme de $50 billion représente un revenu mensuel d'environ $4.2 billion, multiplié par douze pour produire un chiffre annualisé. Il s'agit d'un instantané de la dynamique actuelle plutôt que d'une année fiscale complète, et il ne reflète pas le profit, la génération de trésorerie ni la complexité totale du modèle économique d'OpenAI. Les investisseurs travaillaient avec un chiffre plus élevé, et l'écart a imposé une réévaluation rapide de la trajectoire à court terme de l'entreprise. La différence entre les deux chiffres, environ $20 billion, est suffisamment importante pour affecter les modèles de valorisation et les attentes de croissance dans l'ensemble du secteur de l'IA.
L'estimation de $70 billion est née des tentatives de rendre OpenAI directement comparable à Anthropic, son concurrent le plus proche sur le marché de l'IA générative. Anthropic inclut dans ses revenus déclarés les ventes réalisées via des partenaires cloud tels qu'AWS et Google Cloud, tandis que le calcul d'OpenAI traite ces transactions différemment. Lorsque les analystes ont tenté d'aligner les deux entreprises sur la même base, le chiffre plus élevé a gagné en crédibilité dans les discussions de marché, même s'il ne reflétait pas la comptabilité d'OpenAI. La confusion illustre la rapidité avec laquelle les estimations peuvent circuler et s'ancrer dans la pensée des investisseurs avant d'être confrontées aux publications réelles.
Un rapport a indiqué qu'OpenAI s'attend toujours à atteindre ou dépasser le niveau annualisé de $70 billion d'ici décembre, porté principalement par la croissance des entreprises. Cela nécessiterait une augmentation d'environ 40% du rythme de septembre en seulement trois mois. La capacité de l'entreprise à combler cet écart est désormais une prévision vérifiable, et les investisseurs surveilleront les publications trimestrielles pour savoir si l'objectif est à portée de main. Le segment entreprise, qui comprend les clients professionnels intégrant des outils d'IA dans leurs opérations, est considéré comme la source la plus probable du revenu supplémentaire nécessaire pour combler l'écart.
La déception sur les revenus a touché les valeurs liées à l'IA dans leur ensemble jeudi. Nvidia a reculé de 2.9%, Micron a perdu 4.8%, Broadcom a chuté de 4.3% et Intel a glissé de 5.3%. L'indice des semi-conducteurs a perdu 3.4%, reflétant une préoccupation généralisée quant à la capacité du déploiement de l'IA à se traduire en revenus aussi rapidement que le marché l'avait anticipé. Le Nasdaq Composite a baissé de 1.3%, avec les pertes les plus lourdes concentrées sur les valeurs les plus exposées aux dépenses d'infrastructure IA. La nature synchronisée des baisses a suggéré que les investisseurs réévaluaient l'ensemble du secteur de l'IA plutôt que de cibler des entreprises individuelles.
La vente massive a souligné la sensibilité du secteur de l'IA aux points de contrôle fondamentaux. Depuis des mois, la hausse du secteur est portée par des attentes de croissance exponentielle, et toute donnée suggérant un chemin plus lent peut déclencher une réévaluation rapide. La baisse de 1.3% du Nasdaq peut sembler modeste isolément, mais la concentration des pertes sur les valeurs des semi-conducteurs a révélé l'angoisse sous-jacente du marché quant au rythme de la monétisation. Lorsque le récit passe de la croissance à tout prix à l'examen des revenus réels, la compression des multiples peut être rapide et impitoyable.
Au-delà de la question des revenus, OpenAI discute d'un autre tour de financement d'au moins $30 billion, ciblant une valorisation de $1.4 trillion avant l'entrée des nouveaux fonds dans la structure du capital. Face au rythme actuel de $50 billion de revenus, cela implique environ 28 times les ventes annualisées. Ce multiple est élevé par rapport aux standards historiques, mais il reflète la conviction du marché que le taux de croissance d'OpenAI justifiera la prime au fil du temps. Pour contexte, la plupart des entreprises technologiques matures négocient à une fraction de ce multiple, ce qui signifie que les investisseurs paient pour une trajectoire de croissance qui reste non prouvée à grande échelle.
Le besoin de financement met en lumière une tension centrale de l'industrie de l'IA. La croissance rapide des revenus laisse d'importants besoins de trésorerie, l'entreprise investissant massivement dans les infrastructures pour soutenir sa base d'utilisateurs et ses offres entreprise en expansion. Un rapport a indiqué que la consommation de trésorerie projetée pourrait approcher $280 billion d'ici 2030 à mesure qu'OpenAI développe ses opérations. Ce chiffre dépasse largement les revenus actuels et souligne l'ampleur du pari que les investisseurs sont invités à faire. L'écart entre les revenus et les dépenses est la raison fondamentale pour laquelle OpenAI continue de rechercher des capitaux externes plutôt que de s'appuyer sur sa propre trésorerie.
OpenAI a repoussé ses projets d'IPO à au moins l'année prochaine, donnant à l'entreprise le temps de répondre aux questions sur la transparence financière et la cohérence des rapports. Le retard suggère que la direction reconnaît le besoin de présenter une image plus claire des revenus, de la rentabilité et des besoins en trésorerie avant d'entrer sur les marchés publics. Pour les investisseurs, le report supprime un catalyseur à court terme mais réduit également le risque d'une introduction mal temporelle. Le temps supplémentaire pourrait permettre à OpenAI d'aligner ses rapports avec les attentes du marché et de réduire le type de surprises qui ont déclenché la vente massive de jeudi.
Le commerce de l'IA dans son ensemble entre désormais dans une période de recalibrage. Le chiffre de revenus de $50 billion, bien qu'impressionnant en termes absolus, est resté en deçà du récit qui s'était construit dans les cercles de marché. La croissance de 40% nécessaire pour atteindre $70 billion d'ici décembre est ambitieuse, et tout manque à gagner pourrait prolonger la volatilité actuelle des valeurs liées à l'IA. Les trader seront à l'affût de signes que l'adoption par les entreprises accélère suffisamment pour combler l'écart. La prochaine publication de résultats d'OpenAI, quand elle viendra, sera un test critique de la capacité de l'entreprise à atteindre les objectifs qu'elle s'est fixés.
Pour le secteur des semi-conducteurs, le manque à gagner sur les revenus est un rappel que la demande en IA, bien que réelle, n'est pas immune aux lois de l'arithmétique financière. Nvidia, Micron, Broadcom et Intel ont tous connu des baisses significatives, reflétant leur exposition disproportionnée aux dépenses d'infrastructure IA. La baisse de 3.4% de l'indice des semi-conducteurs suggère que les investisseurs réévaluent l'échéancier des retours sur les dépenses d'investissement massives réalisées dans l'ensemble de l'industrie. Si la croissance des revenus de l'IA ralentit même modestement, les implications pour la demande de semi-conducteurs pourraient être significatives, étant donné à quel point la croissance récente du secteur a été liée aux commandes liées à l'IA.
Les prochains mois testeront si OpenAI peut tenir ses ambitions de revenus et si le commerce de l'IA peut retrouver son équilibre. Le tour de financement de $30 billion et l'objectif de valorisation de $1.4 trillion maintiendront l'entreprise sous les projecteurs, tandis que le chemin vers $70 billion d'ici décembre offre un jalon concret pour les investisseurs à suivre. Pour l'instant, le marché a parlé: le commerce de l'IA n'est plus immune à la déception, et la prime pour la croissance s'est réduite. La question à venir est de savoir si le secteur peut reconstruire la confiance grâce à une exécution cohérente ou si d'autres surprises nous attendent.
Analyse de trading
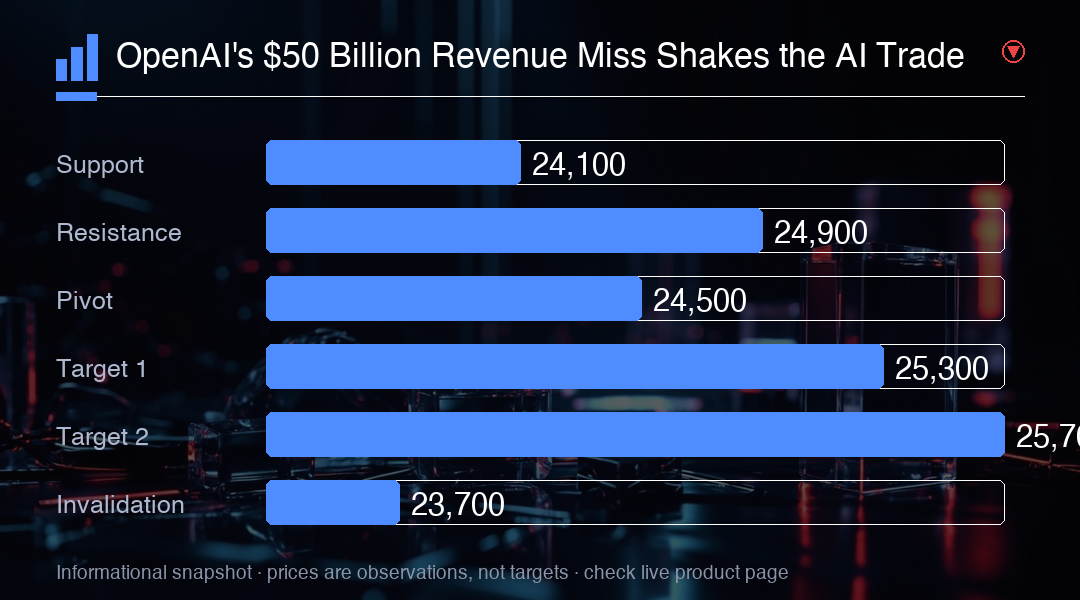
La baisse de 1.3% du Nasdaq-100 reflète un marché qui réévalue les attentes de croissance de l'IA après le manque à gagner d'OpenAI sur les revenus. Le support à 24,100 est la première ligne de défense pour l'indice, et une percée sous ce niveau pourrait ouvrir la voie à un repli plus profond vers 23,700. La résistance à 24,900 limite la hausse, et un mouvement au-dessus de ce niveau suggérerait que le marché a absorbé la déception et se tourne vers l'objectif de revenus d'OpenAI pour décembre. Les trader devraient surveiller une percée durable sous 24,100 comme signal que le commerce de l'IA entre dans une période de volatilité plus prolongée.