

POINTS CLÉS: Le Nasdaq Composite a perdu 1.3% jeudi, cédant 345 points pour clôturer à 27,193.34, deux séances après avoir atteint un record. Le revenu annualisé d'OpenAI approchant $50 billion, sous le chiffre de $70 billion précédemment circulé, a fourni le catalyseur de la vente massive des valeurs technologiques. Les futures américains indiquaient un rebond modeste vendredi matin, avec les contrats Nasdaq-100 gagnant environ 0.5% et les futures S&P 500 progressant d'environ 0.3%.
Le Nasdaq Composite a perdu 1.3% jeudi, cédant 345 points pour clôturer à 27,193.34, deux séances après avoir atteint un record. La baisse s'est concentrée sur les valeurs de puces, avec Nvidia reculant de 2.9%, Broadcom perdant 4.3% et Micron chutant de 4.8%. Malgré la baisse globale, environ two-thirds des valeurs du S&P 500 ont progressé, suggérant que la vente était étroite et motivée par des préoccupations spécifiques plutôt qu'aversion large au risque. Le S&P 500 a glissé de 0.5% à 7,765.36, tandis que le Dow gagnait 0.1%, soulignant la divergence entre les indices à forte composante technologique et les indices plus diversifiés. La concentration des pertes sur une poignée de noms de semi-conducteurs a fait souffrir l'indice global alors que le marché global était relativement stable.
OpenAI a fourni le catalyseur de la vente massive des valeurs technologiques. Un rapport a indiqué que le revenu annualisé approchait $50 billion, bien en dessous du chiffre de $70 billion précédemment circulé. Des différences comptables concernant les ventes via partenaires cloud compliquent la comparaison, donc l'écart de revenus n'établit pas un effondrement soudain de la demande. Néanmoins, l'écart a suffi à déclencher une réévaluation des valorisations liées à l'IA à travers le marché, particulièrement pour les entreprises liées au déploiement des infrastructures IA. La rapidité de la vente massive a démontré à quel point le commerce de l'IA s'est concentré et à quel point il est sensible à toute indication que les attentes ont pu être fixées trop haut.
Les préoccupations de financement se sont étendues au-delà d'OpenAI. L'opérateur australien de centres de données soutenu par Nvidia, Firmus, a retiré son IPO projetée de $5 billion vendredi et poursuivra des capitaux privés à la place. La valorisation visée par l'entreprise était presque triple de celle de son tour de financement d'août, rappelant que l'enthousiasme pour l'IA ne garantit pas la demande à chaque prix. La décision de retirer l'IPO a signalé que les marchés publics pourraient ne pas être prêts à soutenir les valorisations les plus agressives des infrastructures IA, du moins pas encore. Ce développement a ajouté à la nervosité autour des dépenses en capital de l'IA et a soulevé des questions sur la capacité du déploiement à se poursuivre à son rythme actuel.
Les futures américains indiquaient un rebond modeste vendredi matin, avec les contrats Nasdaq-100 gagnant environ 0.5% et les futures S&P 500 progressant d'environ 0.3%. Ce sont des gains nocturnes préliminaires avant l'ouverture du marché au comptant, et ils ont suivi une séance où le Nasdaq restait environ 17% plus haut pour l'année malgré le revers de jeudi. Le rebond des futures suggérait que certains acheteurs considéraient la vente massive comme une surréaction, bien que les gains étaient suffisamment modestes pour laisser place au doute sur la suite. Les trader vraient voir des achats durables avant de conclure que le pire de la vente est passé.
Les marchés internationaux ont montré la portée mondiale des inquiétudes liées à l'IA. Le Nikkei japonais a chuté d'environ 1% en début de séance, avec SoftBank, investisseur d'OpenAI, glissant de 5.4%. Le Topix global n'a reculé que de 0.2%, illustrant la pression concentrée sur l'exposition technologique plutôt qu'un repli généralisé. Les marchés sud-coréens et taïwanais étaient fermés pour jours fériés, limitant la propagation régionale immédiate mais laissant des questions sur la réaction de ces marchés à leur réouverture. Le fait que SoftBank, un bailleur majeur d'OpenAI, ait été parmi les plus durement frappés a souligné la nature interconnectée du commerce de l'IA.
Les obligations ont offert un certain répit alors que le pétrole restait cher. Le rendement du Trésor américain à 10 ans s'est stabilisé autour de 5.23% après une forte demande aux enchères, sous le 24-year high de mercredi. Des rendements plus bas peuvent soutenir les valorisations technologiques et les actifs non rémunérateurs comme l'or, mais une inflation persistante liée au pétrole pourrait limiter ce répit. Le Brent s'échangeait près de $103.70 après la hausse de 4% de jeudi, maintenant les coûts énergétiques comme facteur compliquant la perspective inflationniste. La combinaison de prix du pétrole élevés et de rendements du Trésor toujours hauts a laissé la Fed dans une position difficile, les attentes de taux restant le point de pression commun à travers les marchés.
Les tensions géopolitiques ont ajouté une couche supplémentaire d'incertitude. L'assurance de Trump de ne pas attaquer l'Iran avant les élections de mi-mandat de novembre a immédiatement apaisé les craintes, mais les risques pour le transport maritime restent importants pour l'inflation. Des prix du pétrole plus élevés se répercutent sur les coûts de transport et de fabrication, créant un second impulsion inflationniste que la politique monétaire ne peut pas facilement résoudre. La combinaison de prix de l'énergie élevés et de coûts d'emprunt toujours hauts a laissé la Fed dans une position difficile, les attentes de taux restant le point de pression commun à travers les marchés. L'or a gagné 1.5% à $4,200 lonce, tandis que l'argent a progressé de 1.7% à $60.50 alors que les rendements et le dollar s'assouplissaient.
La hausse du dollar a marqué une pause sans céder son avantage global. L'EUR/USD s'échangeait autour de $1.1226, se dirigeant vers un cinquième recul hebdomadaire consécutif, tandis que le GBP/USD se tenait près de $1.3243 et l'USD/JPY autour de 158 yen. Un dollar plus fort rend les actifs américains relativement plus chers pour les acheteurs internationaux, réduisant la demande des participants non américains. Cette dynamique limite le potentiel de hausse des actifs risqués même si les attentes de taux à court terme s'assouplissent, car le vent contraire de la monnaie persiste indépendamment de ce que la Fed fera ensuite. Le Bitcoin s'est redressé vers $82,500 après avoir brièvement plongé juste au-dessus de $80,000, montrant que la pression sur les actifs risqués était généralisée.
Des actions individuelles ont encore trouvé des raisons de progresser malgré la faiblesse technologique globale. Chipotle a bondi de 6% après un rapport selon lequel Starbucks envisageait d'acquérir la chaîne, bien qu'aucun accord n'ait été annoncé. PepsiCo a gagné 3.7% malgré la réduction de sa perspective de bénéfices, tandis que Palantir a progressé de 2.4% après que Goldman Sachs a relevé le titre à l'achat. Ces mouvements ont montré que les nouvelles spécifiques aux entreprises pouvaient encore générer des gains dans un environnement de risque réduit, et ils ont rappelé que le marché n'était pas uniformément baissier. Le fait que ces gains soient intervenus en parallèle de la baisse du Nasdaq suggérait que le capital tournait plutôt que de fuir.
Les attentes de taux restent le point de pression commun pour tous les actifs risqués. Les trader ont attribué environ 17% de probabilité à une hausse de la Fed en octobre et 83% à une hausse en décembre. La divergence entre les attentes à court terme et à long terme a créé un contexte complexe: la pression immédiate d'un potentiel resserrement en octobre s'est apaisée, mais le cycle de resserrement global semble loin d'être terminé. Des rendements plus bas peuvent soutenir les valorisations technologiques et l'or non rémunérateur, mais une inflation persistante liée au pétrole pourrait limiter ce répit. Les prochaines semaines révéleront si la Fed peut naviguer entre le soutien de la croissance et le contrôle de l'inflation.
L'attention de vendredi se tourne vers les consommateurs et les orientations des entreprises. La lecture préliminaire du sentiment du Michigan est attendue près de 47.5 contre 48.1 précédemment, avec les attentes d'inflation particulièrement pertinentes. Un rebond matinal ne résout pas la perspective politique, et la combinaison de prix du pétrole élevés, de rendements du Trésor toujours hauts et de préoccupations sur le financement de l'IA laisse le marché en quête d'un catalyseur directionnel clair. La capacité du Nasdaq à se maintenir au-dessus de 27,000 en début de séance vendredi suggérerait que la vente massive était largement un événement de positionnement, tandis qu'une percée sous ce niveau indiquerait des préoccupations plus profondes sur la soutenabilité des valorisations liées à l'IA. Les investisseurs surveilleront à la fois les données et l'action de prix pour des signes de stabilisation.
Analyse de trading
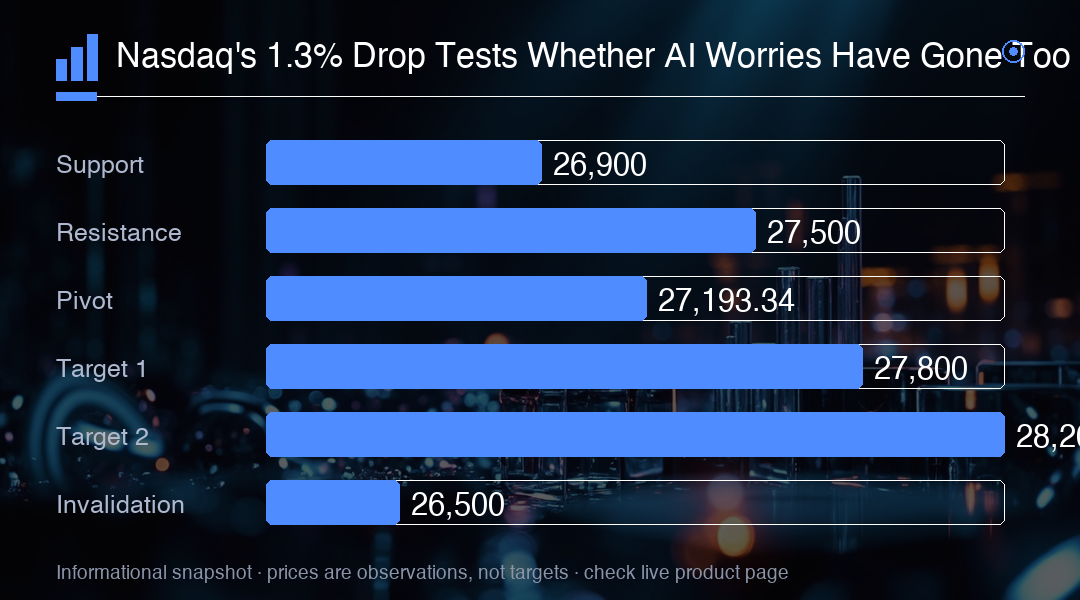
La baisse de 1.3% du Nasdaq à 27,193.34 teste si les inquiétudes liées à l'IA sont allées trop loin, avec les futures pointant vers un rebond modeste de 0.5%. Une percée durable au-dessus de 27,500 confirmerait que la vente massive était une surréaction, tandis qu'un échec à maintenir 26,900 invaliderait le rebond et exposerait l'indice à un nouveau test de 26,500. Surveillez la lecture du sentiment du Michigan de vendredi et le rendement à 10 ans, qui s'est stabilisé autour de 5.23% après avoir atteint un 24-year high.