

POINTS CLÉS: Goldman Sachs a gagné $17.01 par action mercredi, dépassant confortablement le consensus de $12.86. JPMorgan a publié $5.57 par action, manquant les $5.93 attendus par les analystes. Goldman a gagné environ 3.8% en pré-marché tandis que JPMorgan est revenu à l'équilibre après un premier recul.
Goldman Sachs GS a publié des bénéfices du troisième trimestre de $17.01 par action, bien au-dessus des prévisions de consensus de $12.86. Le bénéfice net a progressé de 29% à $5.29 billion, tandis que le chiffre d'affaires a augmenté de 23% à $18.68 billion. La surperformance a été principalement portée par la division actions, où les revenus ont bondi de 72% à $6.44 billion, soutenus par l'activité sur les dérivés et le financement pour les clients institutionnels. Les revenus des taux, devises et matières premières ont reculé de 1% à $3.47 billion, montrant que les activités de marché ont évolué en directions opposées au sein de la même entreprise pendant le même trimestre. Le contraste entre ces deux divisions souligne comment la composition des revenus d'une banque peut changer radicalement lorsque l'activité des clients pivote entre les classes d'actifs, et offre un modèle pour interpréter les résultats des autres grandes banques qui publieront dans les prochains jours.
Les frais de banque d'investissement chez Goldman ont augmenté de 21% à $3.22 billion, tandis que les revenus de la gestion d'actifs et de patrimoine ont progressé de 14%. Le chiffre des frais bancaires démontre une vigueur continue de l'activité sur les marchés de capitaux, bien que la comparaison séquentielle ait révélé une certaine modération sous les chiffres de croissance annuelle. La gestion d'actifs et de patrimoine a fourni un flux de revenus plus stable qui a complété les activités plus volatiles de marché et de banque, donnant à l'entreprise de multiples sources de revenus au-delà des activités de marché qui tendent à dominer les gros titres trimestriels. La combinaison de la surperformance sur les marchés et de la croissance des frais bancaires chez Goldman a créé un profil de bénéfices équilibré qui a récompensé la confiance du marché dans la capacité de l'entreprise à capter des revenus à travers différentes parties des marchés de capitaux.
JPMorgan JPM a publié un bénéfice du troisième trimestre de $15.3 billion, soit $5.57 par action, en dessous des $5.93 attendus par les analystes. Le chiffre d'affaires publié a progressé de 8% à $50.17 billion, manquant la prévision de $51.23 billion. Le bénéfice par action ajusté était de $5.75, excluant $498 million de pertes après impôts sur les titres d'investissement. Les revenus des marchés ont augmenté de 15%, les actions étant en hausse de 49% mais les marchés de taux en baisse de 4%, une division qui illustre pourquoi la volabilité du marché affecte différemment les bureaux selon l'endroit où les clients opèrent, se couvrent et cherchent du financement. Les pertes sur titres ont été un frein sur le chiffre publié, mais la capacité de profit fondamentale de la franchise est restée intacte, comme le montre le chiffre ajusté qui exclut cet élément spécifique et offre une lecture plus nette de la performance réelle du trimestre.
Le crédit est resté une source de solidité chez JPMorgan. Les prêts moyens ont augmenté de 10% et les dépôts ont progressé de 8% sur un an. Le revenu net d'intérêts hors marchés a progressé de 6% à $24.7 billion. La croissance du crédit a servi de contrepoids à la déception sur les bénéfices et a aidé à stabiliser le titre en pré-marché, tandis que les investisseurs se concentraient sur la solidité de la franchise de dépôts de base de la banque et sa capacité à générer des revenus stables indépendamment des conditions du marché. La croissance des dépôts de 8% était particulièrement significative car elle montrait que la banque attirait et conservait des soldes clients même dans un environnement concurrentiel, fournissant la matière première pour une expansion continue des prêts dans les trimestres à venir.
JPMorgan prévoit un revenu net d'intérêts 2026 d'environ $106.2 billion, marchés inclus. Son cas central préliminaire 2027 vise $107 billion hors marchés, comparé à environ $97.2 billion cette année. La prévision supérieure au consensus a été le catalyseur spécifique qui a aidé JPMorgan à inverser son premier recul en pré-marché, tandis que les opérateurs recalibraient leur vision de la capacité de profit de la banque à travers le cycle des taux et reconnaissaient que la franchise de prêts s'accélérait plutôt qu'elle ne décélérait. Le cas central de $107 billion pour 2027 représente une progression significative par rapport aux $97.2 billion de l'année en cours, suggérant que la direction s'attend à ce que le vent arrière du crédit persiste et se renforce possiblement à mesure que l'environnement des taux évolue.
Jamie Dimon, le dirigeant historique de JPMorgan, a souligné la résilience de l'investissement et des dépenses de consommation, ainsi que les risques liés aux déficits budgétaires, à l'inflation persistante, aux prix d'actifs élevés et à la hausse des taux. Son commentaire a cadré les résultats dans un contexte économique plus large qui reconnaissait à la fois la solidité de la reprise et le potentiel de risques politiques et de marché à la perturber. L'équilibre entre confiance et prudence dans ses remarques reflétait l'image mitigée que les données de résultats elles-mêmes présentaient, et offrait aux investisseurs un cadre pour comprendre comment la direction de la banque envisage la trajectoire de l'économie et les implications pour les activités de l'entreprise.
Les réactions divergentes des deux titres reflètent les compositions différentes de leurs surceptions et déceptions. La surperformance de Goldman était concentrée sur les activités de marché et de banque plus volatiles, qui ont récompensé le marché avec une surprise positive. Le recul de JPMorgan était sur le chiffre de bénéfices principal, mais les tendances sous-jacentes de crédit et de dépôts sont restées intactes, permettant au titre de se redresser une fois les prévisions à forward digérées et les analystes ayant ajusté leurs modèles pour la trajectoire de revenu net d'intérêts plus élevée. Le schéma de la réaction initiale au gros titre suivi d'une évaluation plus réfléchie des fondamentaux sous-jacents est un thème récurrent pendant la saison des résultats, et il crée des opportunités pour les opérateurs qui regardent au-delà du premier mouvement.
La division entre les deux banques illustre comment la saison des résultats produit une dynamique inégale plutôt qu'une direction uniforme. La poussée des actions de Goldman de 72% et le recul des taux de JPMorgan de 4% montrent que les bureaux exposés à différentes classes d'actifs peuvent produire des résultats radicalement différents dans le même trimestre. La comparaison des frais de banque d'investissement, avec Goldman en hausse de 21% et JPMorgan en hausse de 14% en annuel, révèle une divergence similaire dans l'activité des marchés de capitaux qui favorise les entreprises ayant des franchises d'actions plus fortes pendant les périodes de volumes de marché élevés. L'implication pour le secteur est que la sélection d'actions comptera plus que le secteur bêta au fur et à mesure que la saison des résultats progresse, car la dispersion entre gagnants et perdants devrait s'élargir à mesure que davantage de banques publieront.
Pour la saison des résultats dans son ensemble, les rapports soutiennent l'activité bancaire continue tout en révélant une dynamique inégale sous la surface. Ce n'est que le début de la saison avec beaucoup d'actions encore en attente. Les chiffres de crédit et de dépôts dans les deux banques suggèrent que la franchise bancaire de base reste saine même si les revenus de marché fluctuent avec les conditions du marché, et les prévisions à forward de JPMorgan en particulier fournissent une base sur laquelle le titre peut s'appuyer dans les trimestres à venir. La saison est encore jeune, et les résultats de ces deux banques de money-center établissent une référence par rapport à laquelle les rapports subséquents seront mesurés, en particulier dans les domaines des revenus de marché, de la croissance du crédit et des prévisions à forward.
La progression pré-marché de 3.8% de Goldman et le redressement de JPMorgan à l'équilibre reflétaient tous deux une réévaluation plutôt qu'une réaction initiale. Le marché a d'abord réagi aux chiffres principaux puis à la composition de ces chiffres, un schéma qui se répète tout au long de la saison des résultats alors que les analystes et les opérateurs digèrent la publication complète. Les prévisions à forward de JPMorgan ont fourni le catalyseur spécifique qui a inversé son déclin initial, démontrant à quel point le sentiment peut basculer rapidement lorsque la solidité de la franchise fondamentale est reconnue et que le marché regarde au-delà d'un manquement principal vers les tendances plus durables en dessous.
Les rapports du T3 soutiennent l'activité bancaire continue tout en révélant une dynamique inégale à travers le secteur. Ce n'est que le début de la saison des résultats avec beaucoup d'actions encore en attente. L'essentiel à retenir est que les manquements aux bénéfices principaux peuvent être surmontés par des prévisions à forward solides et la solidité de la franchise de base, tandis que les surceptions portées par des revenus de marché volatils peuvent nécessiter un examen plus approfondi avant d'être considérées comme des améliorations durables de la capacité de profit. La divergence entre ces deux banques de money-center donne le ton pour une saison dans laquelle la composition compte plus que le gros titre, et dans laquelle la capacité à lire au-delà du bruit des marchés vers les fondamentaux du crédit et des dépôts distinguera les meilleurs performers du reste.
Analyse de trading
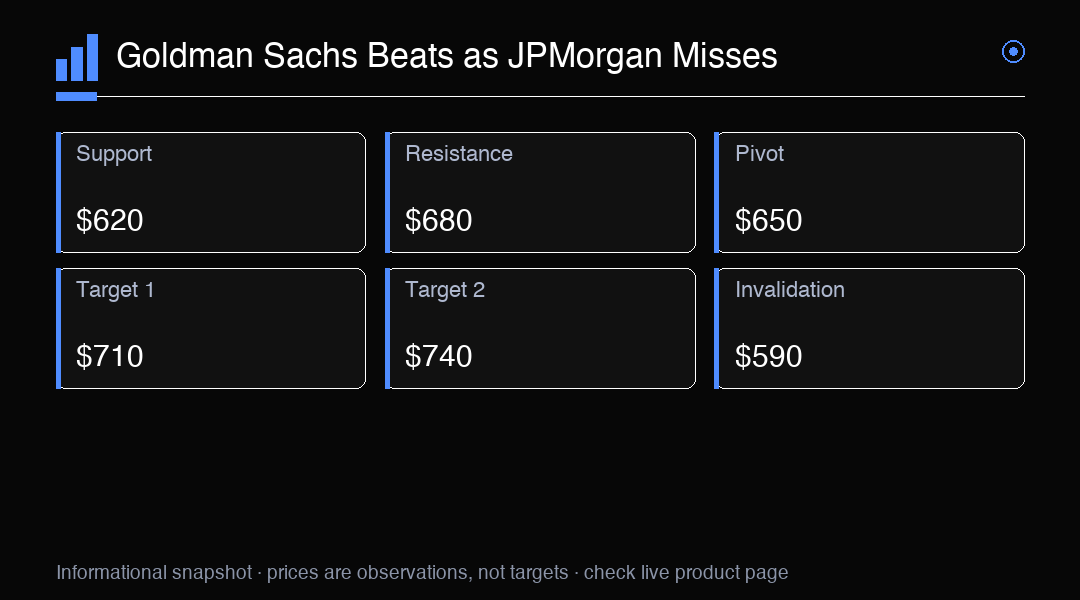
La surception de Goldman a été portée par une poussée de 72% des revenus d'actions et une croissance de 21% des frais de banque d'investissement, rendant les activités de marché et de banque les principaux moteurs. La déception de JPMorgan a été surmontée par une prévision de revenu net d'intérêts de $106.2 billion pour 2026 et un cas central 2027 de $107 billion. GS à $650 est le pivot clé, avec un support à $620 et une résistance à $680. Une cassure au-dessus de $680 pourrait cibler $710, tandis qu'une chute en dessous de $620 exposerait $590.