

L'indice du dollar américain DXY a évolué près de 102.1 en début de lundi, se maintenant près du plus haut de 18 mois atteint la semaine dernière. L'euro représente 57.6% de la pondération de l'indice, faisant de EUR/USD le principal moteur de tout mouvement du panier. Le rapport CPI américain de mercredi à 8:30 a.m. ET est le prochain grand test pour le billet vert, les économistes prévoyant une inflation annuelle globale de 3.7% et une inflation de base de 2.5%. Un résultat au-dessus de ces estimations pourrait relancer la hausse du dollar, tandis qu'un résultat décevant pourrait effacer une partie des gains récents.
Les échanges ont été calmes lundi avec le Japon en congé, laissant l'indice du dollar dans une fourchette étroite autour du niveau 102.1 tout au long des sessions asiatiques et européennes. Le plus haut de 18 mois atteint la semaine dernière reste le point de référence clé pour les traders qui décident si la hausse peut encore progresser ou si une pause est due. La faible liquidité pendant le congé japonais peut amplifier les mouvements de USD/JPY, qui a clôturé près de 158.10 yen alors que les marchés japonais étaient fermés pour le congé annuel du Sports Day.
L'indice du dollar mesure le billet vert par rapport à six devises, avec un déséquilibre important dans sa construction que tout trader devrait comprendre. L'euro représente 57.6% de la pondération, ce qui signifie que EUR/USD à lui seul peut faire évoluer l'indice plus que les cinq autres composants combinés un jour donné. Le yen, la livre, le dollar canadien, la couronne suédoise et le franc suisse constituent le reste, chacun avec une influence bien plus faible sur la lecture quotidienne. Ce risque de concentration signifie que les données économiques de la zone euro et les attentes de politique de la Banque centrale européenne peuvent dominer la direction de l'indice même lorsque les fondamentaux américains sous-jacents n'ont pas changé.
Parmi les principales paires, EUR/USD a évolué autour de $1.1210 et GBP/USD près de 1.3245, tandis que USD/JPY s'établissait à 158.10 yen et USD/CAD autour de C1.4250. Les lectures envoient des signaux mitigés sur la direction du dollar qui nécessitent une interprétation prudente. Une hausse de EUR/USD ou GBP/USD indique une faiblesse du dollar car ces paires évaluent le dollar en termes de devises étrangères, tandis qu'une hausse de USD/JPY ou USD/CAD indique une force du dollar car ces paires évaluent les devises étrangères en termes de dollars. Lundi, les deux camps étaient à peu près en équilibre, laissant l'indice plat mais tendu avant les données sur l'inflation.
Les rendements américains restent une source substantielle de soutien pour le billet vert et une raison principale pour laquelle le dollar a maintenu ses plus hauts de 18 mois. Le Trésor à 10 ans a terminé vendredi autour de 5.24%, maintenant les actifs libellés en dollars compétitifs par rapport aux autres grands marchés et attirant les flux de capitaux internationaux. Les traders ont attribué environ 17% de probabilité à une hausse de la Fed en octobre et 86% à une hausse d'ici décembre, selon la tarification du marché dérivée des contrats à terme sur les fonds fédéraux. Ces attentes ont ancré la hausse du dollar pendant des semaines et seront très sensibles à toute surprise sur l'inflation cette semaine, en particulier dans la composante de base que la Réserve fédérale surveille le plus attentivement.
Les difficultés fiscales de l'Europe affaiblissent une alternative majeure au dollar et ont supprimé une source potentielle de pression sur l'indice. Les déficits importants et l'incertitude politique en France ont perturbé les investisseurs, tandis que la hausse des coûts énergétiques menace la croissance dans l'ensemble de la zone euro. Les rendements européens plus élevés ont offert un soutien limité à l'euro lorsque les marchés les interprètent comme un signe de risque fiscal plutôt que de perspectives économiques plus solides, ce qui a été la dynamique prédominante ces derniers mois. Cette interprétation a maintenu EUR/USD plafonné près de $1.1210 et, par extension, a soutenu l'indice du dollar à ses niveaux élevés.
Le Canada fournit un autre exemple d'attentes de politique divergentes qui a joué en faveur du dollar. L'emploi de septembre a chuté de manière inattendue de 68,300, réduisant la probabilité d'une hausse de la Banque du Canada en octobre à 25% contre 40% avant la publication du rapport. Le dollar canadien a touché un plus bas de 18 mois entre-temps alors que les traders ont rapidement repris en compte la trajectoire de politique de la Banque du Canada, et USD/CAD s'est maintenu près de C1.4250 alors que les données plus faibles sur l'emploi pesaient sur le huard. Cette divergence entre les attentes de politique monétaire américaines et canadiennes a été un vent arrière constant pour l'indice du dollar au cours des dernières sessions.
Le rapport CPI américain de mercredi arrive à 8:30 a.m. ET et sera l'événement décisif de la semaine pour le dollar et pour les marchés mondiaux. Les économistes prévoient une inflation annuelle globale de 3.7% et une inflation de base de 2.5%, selon une sondage d'analystes. Une pression persistante sur les prix sous-jacents pourrait renforcer les attentes de resserrement et pousser le dollar au-delà de son plus haut de 18 mois, ouvrant potentiellement la porte à une hausse plus large. Une lecture plus faible pourrait affaiblir le soutien des rendements qui a aidé à maintenir la hausse du dollar, ouvrant la porte à un repli vers des niveaux inférieurs alors que les traders réduisent leurs paris sur les hausses de taux de la Fed.
Le pétrole complique les perspectives pour le dollar et pour le calcul de l'inflation de manières souvent sous-estimées. Le Brent s'est détendu vers $103 après qu'un cessez-le-feu énergétique proposé entre la Russie et l'Ukraine a suscité des espoirs d'approvisionnement supplémentaire sur les marchés mondiaux. La confirmation du cessez-le-feu restait incomplète lundi, et toute baisse durable des prix de l'énergie se répercuterait directement sur le calcul de l'inflation que la Réserve fédérale surveille lors de la définition de sa politique. Un renversement de ces espoirs d'approvisionnement pourrait faire remonter le pétrole et restaurer une partie de la prime de risque inflationniste qui a maintenu le dollar demandé.
Les prix à la production et les ventes au détail de jeudi constituent la prochaine évaluation après le rapport CPI et aideront à confirmer ou à remettre en question le récit de l'inflation. Les traders surveilleront si la pression sur les prix s'atténue parallèlement à des dépenses de consommation résilientes, puis comment les rendements du Trésor et les attentes de la Fed réagissent dans les heures et les jours qui suivent. Une combinaison d'inflation en baisse et de dépenses stables serait le scénario le plus favorable pour les actifs risqués tout en laissant le dollar soutenu par des rendements relativement élevés. Un CPI chaud suivi de ventes au détail fortes serait le résultat le plus haussier pour le dollar, tandis qu'un CPI faible avec des dépenses faibles pourrait déclencher une vente généralisée du dollar.
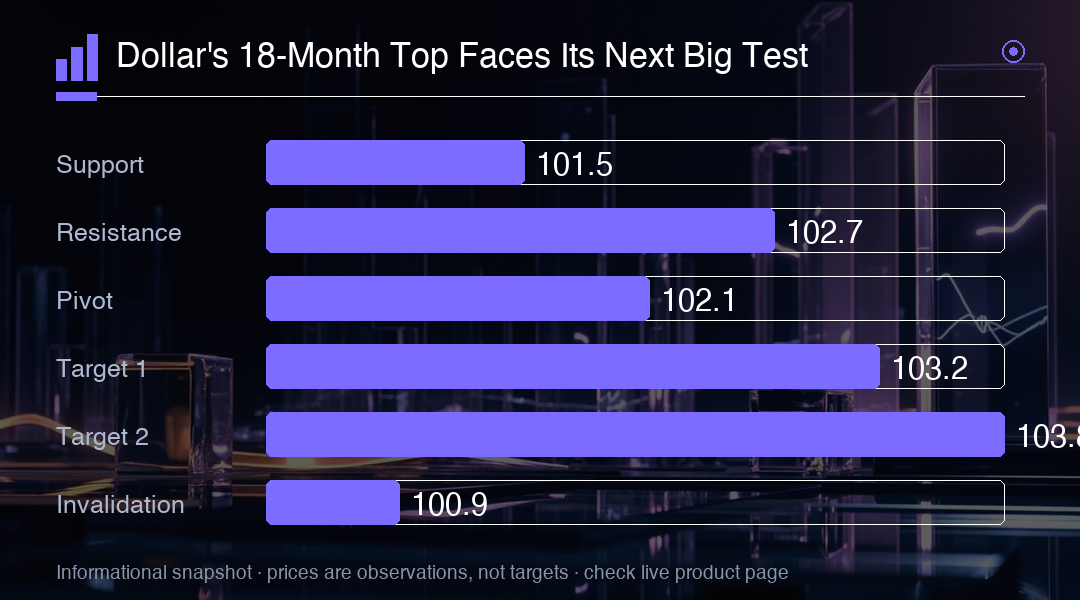
Pour l'indice du dollar, le plus haut de 18 mois atteint la semaine dernière est la ligne de partage qui sépare une hausse en consolidation d'une percée. Une cassure confirmée au-dessus de ce niveau sur la base d'un CPI chaud prolongerait probablement la hausse et mettrait en jeu la prochaine zone de résistance, ouvrant potentiellement un chemin vers la zone 103.8. Une lecture d'inflation plus faible, en revanche, pourrait déclencher un déroulement rapide des attentes hawkish de la Fed qui ont soutenu le dollar, renvoyant l'indice vers l'extrémité inférieure de sa fourchette récente près de 101.5. Le niveau pivot 102.1 est l'endroit où la bataille à court terme entre les haussiers et les baissiers sera décidée.
Le dollar est à un carrefour lundi, avec le sommet de 18 mois en vue et le test de l'inflation à deux jours seulement. La pondération de 57.6% de l'euro signifie que EUR/USD sera le chef de file de tout mouvement de l'indice, et les lectures mitigées à travers les principales paires reflètent un marché en attente de direction des données. Le rapport CPI de mercredi à 8:30 a.m. ET, suivi des prix à la production et des ventes au détail de jeudi, déterminera si la hausse du dollar se prolonge ou marque une pause. Les traders devraient se positionner pour la volatilité, car l'écart entre la prévision de consensus de 3.7% et le résultat réel pourrait faire évoluer l'indice d'un point complet dans un sens ou dans l'autre dans les minutes suivant la publication.
Analyse de trading
L'indice du dollar teste son plus haut de 18 mois avec la pondération de 57.6% de l'euro faisant de EUR/USD la paire clé à surveiller. Un CPI chaud au-dessus de la prévision globale de 3.7% pourrait pousser DXY au-delà de la résistance vers 103.2, tandis qu'une lecture faible risque d'entraîner un repli vers 101.5 à mesure que le soutien des rendements s'estompe. Les prix à la production et les ventes au détail de jeudi confirmeront la direction.