

USD/JPY cayó a un mínimo de cinco semanas cerca de 156.10 yenes antes de recuperarse hacia 156.90 yenes a primera hora del viernes, extendiendo un avance de tres sesiones de la moneda japonesa y situando el tipo de cambio en su nivel más débil desde principios de septiembre. Un par a la baja significa un yen más fuerte, porque cada dólar compra ahora menos unidades de la moneda japonesa. Esa aritmética es toda la historia: el dólar retrocede frente a una moneda que pasó gran parte del año bajo presión. El cambio también tiene consecuencias para el carry trade global, la estrategia que ha moldeado silenciosamente los mercados de divisas durante años. Importa más allá del gráfico. Un yen más fuerte comprime los beneficios en el extranjero que las exportadoras japonesas repatrian, cambia la base de costes de los fabricantes del país y altera el atractivo de Japón como destino de capital extranjero.
Los menores rendimientos de EE.UU. eliminaron una fuente importante de apoyo del dólar. El rendimiento del bono del Tesoro a 10 años se situó en torno a 4.95% tras la fuerte subida de bonos del jueves, y ese descenso redujo el atractivo relativo de mantener dólares en un momento en que los inversores ya estaban recortando su exposición a las acciones tecnológicas estadounidenses. Cuando los rendimientos de la deuda estadounidense caen, la ventaja de rendimiento del dólar se vuelve menos atractiva. Lo que hace notable este episodio es la secuencia: los rendimientos caen no porque el crecimiento se esté derrumbando, sino porque los inversores están reajustando la trayectoria de la política monetaria estadounidense.
El yen también puede beneficiarse cuando los inversores deshacen carry trades. Estos consisten en endeudarse en una divisa de tipos bajos para comprar activos de mayor rendimiento en otro lugar, y cerrar esas posiciones puede exigir recomprar yenes, amplificando potencialmente sus ganancias. Ese mecanismo es una de las razones por las que los movimientos del yen pueden ser bruscos y autorreforzantes, en lugar de graduales. Japón pasó décadas como divisa de financiación del mundo, y esa condición deja un gran stock de posiciones pendientes que pueden deshacerse deprisa cuando cambian las condiciones.
La inflación subyacente de Japón en septiembre aceleró a 2.1% desde 1.7%, superando por primera vez en nueve meses el objetivo del Banco de Japón. Esta medida excluye los alimentos frescos, pero incluye la energía, lo que la convierte en una medida amplia de la presión de precios subyacente y no en una instantánea de una sola categoría. La aceleración refuerza el argumento de que el banco central tiene trabajo adicional por delante, y eleva el coste de retrasar la normalización de la política que comenzó a principios de este año. Para un banco central que pasó años luchando contra la deflación, una lectura por encima del objetivo es un logro delicado, porque valida el endurecimiento ya aplicado a la vez que crea la obligación de seguir avanzando.
Se prevé que el Banco de Japón mantenga su tipo de política en 1.25% el 30 de octubre, tras la subida de septiembre. Diciembre sigue siendo la próxima oportunidad probable para una subida de un cuarto de punto hasta 1.5%, y ese calendario se ha convertido ahora en la pregunta central para los traders posicionados en el yen. La propia decisión se ha vuelto casi mecánica en las expectativas del mercado, lo que significa que la verdadera información llegará de los detalles. Los traders deberían examinar las previsiones de inflación actualizadas y las orientaciones del gobernador Kazuo Ueda junto a la decisión principal.
El dólar aún mantiene una ventaja sustancial en los tipos de interés. El rango objetivo de la Fed es 3.75% to 4%, y los mercados siguen descontando una alta probabilidad de otra subida en diciembre. Esa diferencial es la razón fundamental por la que el dólar sigue siendo fuerte en el medio plazo, y limita cuánto puede repuntar el yen sin un cambio significativo en las expectativas monetarias de EE.UU. Cualquier fortaleza sostenida del yen requiere, por tanto, una desaceleración de EE.UU. o un Banco de Japón mucho más agresivo.
La fortaleza del yen podría encontrar resistencia si los rendimientos de EE.UU. repuntan o si el Banco de Japón señala una trayectoria de endurecimiento más lenta de lo que los inversores esperan actualmente. El tipo de cambio ya se ha movido con brusquedad en tres sesiones, y una cierta consolidación es natural tras una racha así, porque las posiciones se abarrotan y el cobro de ganancias tiende a seguir. Los traders estarán atentos a si la ruptura por debajo del rango reciente se mantiene o si el mercado deshace el movimiento y reconstruye posiciones en dólares.
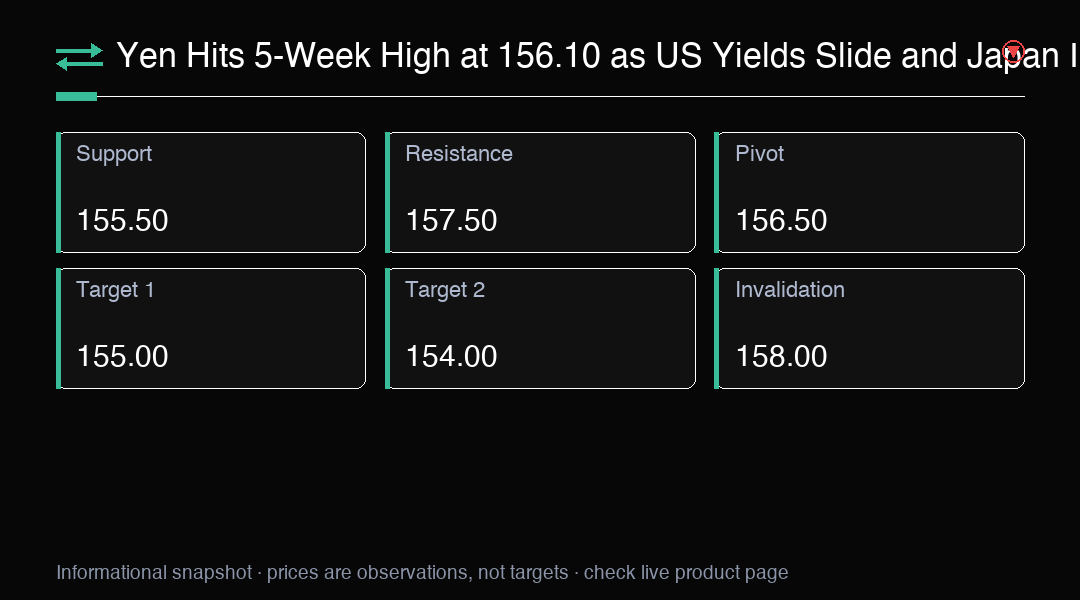
La zona de 156.10 a 156.25 yenes es la referencia inmediata a la baja. Una cotización sostenida por debajo de esa zona reforzaría la tesis bajista sobre el dólar, y los 155.50 yenes y el nivel psicológico de 155.00 yenes pasarían a ser las zonas a vigilar. Esos niveles representan tanto soportes técnicos como umbrales psicológicos que han influido en el mercado en episodios anteriores, y una ruptura por debajo de ellos señalaría que el avance del yen aún tiene recorrido.
Una recuperación encuentra una posible resistencia en torno a 157.50 yenes y 158.00 yenes, tras la pérdida de esos niveles durante la caída. Más allá, los máximos recientes en torno a 158.94 yenes y 159.02 yenes siguen siendo importantes. Esas zonas son donde han aparecido previamente los vendedores, y recuperarlas exigiría un cambio claro en las expectativas sobre los rendimientos de EE.UU. o en la retórica del Banco de Japón, y ninguno de los dos parece inminente en la actualidad.
El petróleo sigue siendo una complicación para Japón. Brent cotizó por encima de $114 a medida que se intensificaban las preocupaciones sobre el suministro en Oriente Medio, y como importador de energía Japón afronta mayores costes de importación cuando sube el crudo. Esa dinámica crea una tensión en el yen: la subida del precio del petróleo amplía el déficit comercial de Japón y pesa sobre la moneda, incluso mientras la ansiedad de los mercados globales anima a los inversores a buscar sus cualidades defensivas. El efecto neto depende de qué fuerza domine. Japón importa casi todo su crudo, de modo que una subida sostenida de los precios de la energía empeora directamente los términos de intercambio y drena la demanda de yenes del sector comercial.
Desde una perspectiva técnica, USD/JPY ha roto por debajo de su rango reciente y está poniendo a prueba la zona de 156.10 yenes. Un cierre decisivo por debajo de 155.50 yenes podría atraer más ventas, mientras que una recuperación por encima de 157.50 yenes podría señalar que la caída ha agotado su recorrido. Es probable que el mercado de opciones estime una volatilidad elevada en torno a la reunión del Banco de Japón del 30 de octubre, lo que podría crear movimientos bruscos en cualquier dirección.
En conjunto, el yen alcanzó un máximo de cinco semanas cuando la caída de los rendimientos de los bonos del Tesoro de EE.UU. y una inflación japonesa más firme reforzaron la tesis de un endurecimiento adicional del Banco de Japón. Se prevé que el banco central se mantenga en 1.25% el 30 de octubre, con diciembre como la próxima ventana probable para una subida a 1.5%, mientras el dólar conserva una ventaja sustancial en los tipos de interés. Las próximas semanas pondrán a prueba si el avance del yen puede extenderse más allá de la zona de 156 yenes o si un repunte de los rendimientos de EE.UU. pone techo al movimiento. Mucho dependerá de la rapidez con que el mercado ajuste sus expectativas sobre la política estadounidense, porque la diferencial de tipos de interés sigue siendo el ancla que ha mantenido al dólar respaldado durante las recuperaciones anteriores del yen.
Perspectiva de trading
USD/JPY cayó a un mínimo de cinco semanas cerca de 156.10 yenes cuando los rendimientos de EE.UU. descendieron y la inflación japonesa alcanzó 2.1%. Soporte clave en 155.50 yenes. Vigila la decisión del Banco de Japón del 30 de octubre.