

El S&P 500 cayó un 1.1% el miércoles, al profundizarse una venta liderada por la tecnología en Wall Street, con acciones de chips desplomándose y el mercado en general cediendo las ganancias de primeras horas de la sesión. La caída extendió un desplome que ha eliminado miles de millones del sector esta semana, mientras los inversores reevaluaban la sostenibilidad del rally impulsado por la IA que ha dominado los mercados de renta variable durante gran parte de 2026. El volumen de negociación fue notablemente más alto que los promedios recientes, con más de 51,670.10 acciones cambiando de manos solo en el índice de referencia, reflejando la intensidad del reposicionamiento institucional en marcha. El ánimo en las mesas de trading pasó del optimismo cauteloso a la defensa directa en el transcurso de una sola sesión, mientras los operadores se apresuraban a reducir la exposición a las posiciones más concurridas del mercado.
El Nasdaq 100 sufrió su mayor caída en un solo día desde finales de julio, descendiendo un 2.1% mientras los operadores rotaban fuera de los nombres de tecnología de megacapitalización. El Russell 2000 entró en territorio de corrección, cayendo un 11% desde su pico reciente, al ser las small caps sensibles a los tipos de interés las que más sufrieron la venta. La divergencia entre el rendimiento de las grandes y small caps puso de manifiesto la amplitud de la aversión al riesgo que recorre los mercados, con más del 22% de los componentes del S&P 500 cotizando por debajo de sus medias móviles de 50 días al cierre. Los nombres semiconductores, que habían sido de los mejores rendimientos acumulados del año, experimentaron algunas de las salidas más fuertes, mientras los inversores cuestionaban si el ritmo de gasto de capital en infraestructura de IA podría mantenerse en los niveles actuales. El índice de volatilidad VIX saltó más de 15% durante la jornada antes de estabilizarse en un nivel elevado, señalando que los participantes en el mercado de opciones se preparaban para más turbulencias.
La venta se desencadenó por datos de inflación de EE.UU. más altos de lo esperado publicados el miércoles por la mañana. El índice de precios al consumo subió un 3.7% interanual en septiembre, su nivel más alto en cuatro meses y por encima de las expectativas del mercado del 3.6%. La inflación subyacente mensual se aceleró hasta el 0.2%, manteniendo la presión sobre la Reserva Federal para mantener su postura política restrictiva. La medida supercore, que excluye alimentos, energía y vivienda, también registró un aumento inesperado, con una tasa anualizada de más del 3%, desvaneciendo las esperanzas de que las tendencias desinflacionarias estuvieran firmemente asentados. Los mercados de bonos reaccionaron con rapidez, con los rendimientos de las letras del Tesoro a 2 y 10 años subiendo mientras los operadores descontaban una perspectiva más agresiva del banco central.
Los operadores ahora descuentan una mayor probabilidad de subidas de tipos adicionales por parte de la Reserva Federal. Los futuros de fondos federales muestran un 65% de probabilidad de otra subida de 25 puntos básicos en la reunión de noviembre, por encima del 40% previo a los datos de inflación. El dólar se fortaleció frente a las principales divisas mientras los rendimientos de las letras del Tesoro a 10 años subían al 4.85%. La divisa estadounidense ganó más del 0.9% frente a una cesta de monedas, con movimientos especialmente pronunciados frente al yen y el euro, a medida que los diferenciales de tipos de interés se ampliaban a favor de los activos en EE.UU. Los estrategas del mercado señalaron que este reprecio de los tipos fue de los más agresivos vistos este año, con las probabilidades de una subida en diciembre también pasando de niveles insignificantes a más del 30% tras la publicación de los datos.
Las acciones de chips lideraron las caídas, con el Índice de Semiconductores de Filadelfia descendiendo un 3.8%. Nvidia cayó un 3.2% hasta $221.30, mientras Micron se desplomó un 4.1% hasta $914.13 y Marvell cayó un 8.7% hasta $245.28. Las pérdidas marcaron un fuerte cambio de tendencia respecto a las sólidas ganancias que estas acciones habían registrado en los últimos meses. Los fabricantes de chips con exposición a la demanda de centros de datos y aceleradores de IA se vieron especialmente afectados, al crecer la preocupación sobre la cronología de los rendimientos de las masivas inversiones en infraestructura. Varios nombres semiconductores que cotizaban cerca de máximos históricos vieron sus valoraciones comprimirse en puntos porcentuales de dos dígitos en cuestión de horas, borrando semanas de ganancias en una sola sesión.
Los analistas afirman que la venta refleja una creciente preocupación sobre si las inversiones en inteligencia artificial podrían generar rendimientos tan rápido como se esperaba. La apuesta por la IA había sido un importante motor del rally de 2026, con las acciones tecnológicas de megacapitalización representando una parte desproporcionada de las ganancias de los índices. Cualquier deshacer de esa apuesta podría tener efectos desproporcionados en el rendimiento general del mercado. La concentración del S&P 500 en un puñado de nombres relacionados con la IA significaba que incluso la toma de ganancias modesta podría desencadenar caídas en cascada a lo largo del índice. Algunos estrategas trazaron paralelismos con la era de las puntocom, cuando una franja estrecha de acciones tecnológicas representaba la mayor parte de las ganancias del mercado antes de un cambio abrupto de tendencia.
Más allá de los chips, otras acciones tecnológicas también sufrieron presión. Apple subió un 0.5% hasta $342.96, una de las pocas alcistas del sector, mientras Tesla cayó un 2.2% hasta $367.16. Oracle cayó un 8.8% hasta $130.55 y Dell se desplomó un 11.3% hasta $507.93, reflejando la preocupación por el gasto empresarial en infraestructura de IA. La debilidad se extendió por todo el panorama tecnológico, con proveedores de computación en la nube, fabricantes de software empresarial y empresas de ciberseguridad registrando caídas de diversa consideración. Incluso las empresas con resultados sólidos no pudieron escapar de la presión vendedora general, mientras los inversores reducían la exposición al sector de forma indiscriminada.
Los comentarios del Secretario del Tesoro Bessent sobre la intervención en el mercado de bonos añadieron otra capa de incertidumbre. El Departamento del Tesoro anunció que al menos duplicaría sus recompras de notas y bonos en el próximo trimestre, en un esfuerzo por contener los rendimientos disparados de los valores a más largo plazo. La medida inicialmente impulsó las rentas variables, pero las ganancias se desvanecieron mientras los operadores se centraban en los datos de inflación. Algunos participantes del mercado interpretaron la expansión de las recompras como un reconocimiento tácito de que la política fiscal y la política monetaria están en curso de colisión, con el gobierno buscando mantener los costes de endeudamiento asumibles mientras la Reserva Federal endurece su política. El rendimiento de los bonos del Tesoro a 30 años se mantuvo elevado, reflejando la preocupación de los inversores sobre la sostenibilidad de las posiciones fiscales de EE.UU.
De cara al futuro, los inversores esperan el informe de inflación al productor del jueves, que podría proporcionar más pistas sobre la trayectoria de la Reserva Federal. También se publicarán datos de ventas minoristas y solicitudes semanales de subsidio de desempleo. Se esperan informes de resultados de Charles Schwab, US Bancorp, Freeport-McMoRan, American Airlines y Snap a lo largo de la semana. Se prevé que el índice de precios al productor muestre un aumento modesto, pero cualquier sorpresa al alza podría reforzar el reprecio agresivo ya en marcha en los mercados de tipos. La actividad de opciones sugiere que los operadores se están posicionando para más volatilidad, con una demanda elevada de protección mediante puts en los sectores tecnológico y financiero hasta finales de mes.
Los estrategas del mercado señalan que la venta actual está concentrada en sectores sensibles a los tipos de interés, con los valores defensivos y los dividendos manteniéndose relativamente bien. Las utilities y los bienes de consumo básico cayeron menos del 0.5%, lo que sugiere que la rotación responde a un reposicionamiento más que a una huida general de las rentas variables. Las acciones de salud también superaron al mercado, beneficiándose de sus características defensivas y del aislamiento relativo de los resultados farmacéuticos frente a las fluctuaciones de los tipos de interés. La divergencia entre los estilos de crecimiento y valor fue notable, con los fondos orientados al valor registrando modestas entradas mientras los vehículos centrados en el crecimiento experimentaban salidas. Este patrón es coherente con un mercado que está recalibrando las expectativas más que descontando una recesión.
Algunos inversores institucionales ven el retroceso como una oportunidad de compra, argumentando que los resultados corporativos sólidos y el crecimiento económico resiliente siguen intactos. Sin embargo, sigue estando justificada la cautela dada la incertidumbre sobre la Reserva Federal y el potencial de nuevas subidas de tipos. Varios grandes gestores de activos han estado acumulando posiciones en valores de dividendos de alta calidad y instrumentos de renta fija de corta duración como cobertura contra la volatilidad continuada de los mercados de renta variable. Se informa de que firmas de capital privado y capital riesgo con liquidez disponible están evaluando entradas selectivas en el espacio de semiconductores, considerando el reciente retroceso como un punto de entrada más atractivo que las valoraciones elevadas vistas a principios de año.
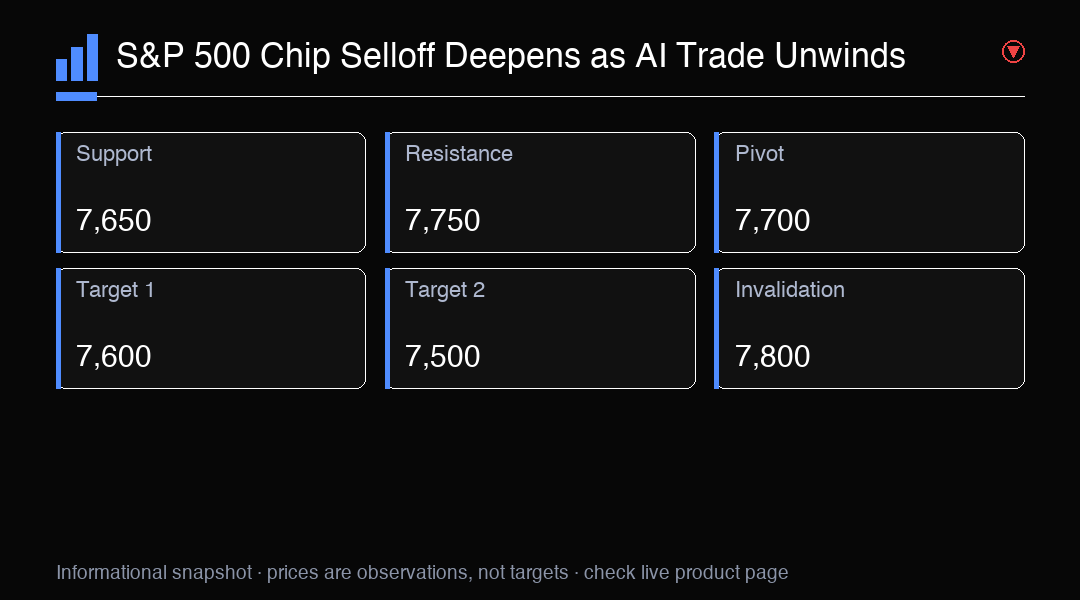
Por ahora, es probable que el mercado siga volátil hasta que haya mayor claridad sobre la política de la Reserva Federal. El soporte clave para el S&P 500 se sitúa en 7,650, un nivel que se ha mantenido en múltiples ocasiones este año. Una ruptura por debajo de ese nivel podría señalar más caídas hacia 7,500. Los analistas técnicos también observan la media móvil de 200 días, que actualmente se sitúa cerca de 7,700 y representa un indicador crítico de la tendencia a largo plazo. Los patrones de volumen sugieren que los inversores institucionales esperan señales más definitivas antes de comprometer nuevo capital, con muchos manteniendo niveles elevados de efectivo hasta que el panorama macroeconómico se aclare.
Perspectiva de trading
El S&P 500 está en una tendencia bajista a corto plazo impulsada por el deshacer del sector IA y las preocupaciones sobre los tipos de la Reserva Federal. Soporte clave en 7,650. Observe los datos del PPI del jueves para la dirección.