

Las acciones de SpaceX subieron mas de un 10% en la negociacion nocturna del martes tras unos resultados muy superiores a lo esperado que redefinieron el argumento de inversion de la empresa. Los ingresos del tercer trimestre alcanzaron $14.6 billion, un 161% mas que un ano antes y muy por encima de las expectativas de $12.9 billion, lo que ofrece pruebas mas solidas de que su inversion en infraestructura informatica empieza a generar ventas significativas. La magnitud de la sorpresa redefinio al momento el debate sobre si un gasto de capital intensivo puede traducirse en un crecimiento de ingresos duradero. Antes del informe, la pregunta central para la accion habia sido si el dinero que se vierte en capacidad para centros de datos acabaria reflejandose en ingresos, o si simplemente se acumularia como activos que se deprecian y que nunca generan un rendimiento adecuado. El trimestre respondio a esa pregunta con contundencia, y lo hizo a una velocidad que pocos del lado de la venta habian anticipado.
El beneficio neto alcanzo $4.4 billion, revirtiendo una perdida de $1.1 billion de un ano antes y suponiendo el primer trimestre rentable de SpaceX desde su salida a bolsa. El cambio es importante porque demuestra que el negocio puede absorber desembolsos de infraestructura enormes y aun asi arrojar un resultado positivo, al menos en los trimestres en los que los ingresos llegan a tiempo. Los inversores querran ver si el resultado marca el inicio de una tendencia de beneficios duradera o una sola cifra fuerte. Beneficios de este tamano dan a la direccion holgura para financiar la siguiente fase de expansion con recursos internos en lugar de depender por completo de la financiacion externa, algo relevante en un trimestre en el que el plan de gasto crece en lugar de reducirse. La cautela es que el trimestre se beneficio de que los ingresos llegaron a tiempo y de unos costes que todavia no habian alcanzado del todo al ritmo de la construccion.
La division de Super Inteligencia genero $7.56 billion en ingresos, frente a $813 million un ano antes, y represento el 52% de las ventas totales. Tambien registro $431 million de beneficio operativo, lo que sugiere que el negocio de la IA crece mas rapido de lo que muchos analistas habian modelizado. La tasa de crecimiento de la division subraya lo rapido que ha cambiado la composicion de los ingresos de la empresa hacia la computacion y lejos de sus operaciones tradicionales de lanzamiento. Hacia un ano, el segmento era un apunte pequeno en las cuentas; hoy es la mayor fuente de ingresos del grupo. Un cambio de esa magnitud en un solo ano es inusual fuera de un cambio tecnologico genuino, y significa que la suerte de la empresa depende ahora mucho mas de la demanda de capacidad informatica que de la cadencia de lanzamientos que construyo el negocio. La cifra de beneficio operativo es menor que la linea de ingresos, algo esperable en una division que todavia absorbe una fuerte depreciacion, pero lo que importa es la direccion.
La identidad de SpaceX esta cambiando rapidamente, y la computacion ya genera mas ingresos que sus negocios de satelites y lanzamientos juntos. Esa transformacion conlleva tanto oportunidad como riesgo: la operacion de IA crece mas rapido, pero tambien es mas intensiva en capital y esta mas expuesta a la competencia de los proveedores de nube establecidos. Se le pide al mercado que valore una empresa cuya base de resultados se esta reconstruyendo en torno a un negocio que no existia a esta escala hacia un ano. Los proveedores ya instalados tienen relaciones profundas, centros de datos existentes y poder de fijacion de precios construido durante anos, y ninguno de ellos cedera cuota de mercado sin luchar. SpaceX tiene una ventaja en velocidad, en la integracion de su propia red de satelites y en la disposicion a comprometer sumas enormes antes de que la demanda este plenamente probada, pero esas ventajas no son permanentes. Si los competidores igualan el ritmo de despliegue, los precios y la rentabilidad de la division podrian comprimirse.
Starlink sigue siendo un importante motor de beneficio. La division de Conectividad produjo $5.2 billion en ingresos y $2.4 billion de beneficio operativo, con los suscriptores de consumidor alcanzando los 13.6 millones. Ese negocio recurrente da a los inversores una fuente de resultados ya consolidada junto a la operacion de IA, que crece mas rapido y exige mas capital, y aporta la generacion de caja que ayuda a financiar la expansion general. Las suscripciones de banda ancha para consumidores son estables de una manera en la que no lo son los contratos mayoristas de computacion: los clientes pagan mes a mes, la baja de clientes es comparativamente baja y los ingresos llegan sin la misma irregularidad que implica cerrar un gran contrato empresarial. El beneficio operativo de la division representa una gran parte del beneficio del grupo, por lo que cualquier freno en la adicion de suscriptores importaria mucho mas alla del propio segmento. Por ahora el numero de suscriptores sigue subiendo, y ese negocio de crecimiento compuesto constante es la parte de la empresa que los analistas entienden mejor.
El gasto de capital trimestral alcanzo $19.6 billion, incluidos $16.4 billion en la division de IA. Esas inversiones compran infraestructura que se espera que sirva a los clientes durante varios anos, por lo que el gasto se juzga mejor frente a los ingresos futuros que frente a los resultados actuales. El ritmo de despliegue determinara la rapidez con la que la division puede convertir su cartera de pedidos en capacidad facturable. Aproximadamente cuatro quintas partes del desembolso del trimestre se destinaron al negocio de computacion, lo que indica a los inversores donde cree la empresa que estan los mayores rendimientos. El riesgo de gastar a este ritmo no es que el dinero desaparezca, sino que la capacidad llegue antes de que los clientes esten listos para usarla, dejando equipos caros inactivos durante un tiempo. La otra cara es que las empresas que construyen mas rapido en este entorno suelen acabar con la mejor economia unitaria, porque la capacidad temprana puede llenarse a precios superiores mientras los competidores todavia piden hardware.
En los primeros nueve meses, el flujo de caja operativo totalizo $13.1 billion frente a $48.1 billion de gasto de capital. Restar esas cifras deja una brecha de aproximadamente $35 billion antes de otros movimientos de inversion y financiacion, una brecha que pone de relieve cuanto financiamiento externo requiere el plan de construccion actual. Los inversores estaran atentos a si el flujo de caja operativo puede cerrar esa brecha a medida que escala la division de IA. La brecha existe porque la empresa gasta aproximadamente tres dolares y medio por cada dolar que recibe de los clientes, y cerrarla depende de dos cosas: que los ingresos crezcan lo bastante rapido como para adelantar al gasto, y que el gasto acabe estabilizandose a medida que madura la construccion. Nada de esto esta garantizado, por lo que la cuestion de la financiacion sigue en el centro del debate. Lo que esta claro es que la empresa ha elegido el crecimiento por encima de la generacion de caja a corto plazo.
SpaceX termino septiembre, no obstante, con casi $90 billion en efectivo, equivalentes de efectivo y valores negociables, lo que le da una capacidad de financiacion sustancial. El colchon significa que la empresa no se ve obligada a captar capital en un momento inoportuno, aunque el ritmo de gasto determinara cuanto dura esa proteccion. El balance sigue siendo uno de los argumentos mas solidos para la accion con las valoraciones actuales. Una caja fuerte de ese tamano compra tiempo y capacidad de eleccion: permite a la empresa seguir desplegando capacidad durante una caida de la demanda, absorber un trimestre en el que los ingresos decepcionen y actuar con rapidez en una adquisicion o una alianza sin salir al mercado. Tambien significa que una ampliacion de capital, si llega a producirse, seria mas probablemente oportunista que desesperada. El argumento contrario es que un balance tan grande puede fomentar un gasto desaprovechado.
La direccion espera entre $35 billion y $40 billion adicionales de gasto de capital en el cuarto trimestre, frente a las previsiones de Wall Street cercanas a $20 billion. Tambien proyecto unos ingresos de $33 billion a $37 billion para el primer trimestre de 2027, por encima de las expectativas cercanas a $22 billion. La diferencia con las previsiones es inusualmente amplia y senala que la direccion ve una demanda muy por encima de lo que los analistas han modelizado. Un rango tan amplio es raro en una empresa de este tamano, y dice a los inversores que la propia direccion no esta segura del ritmo al que se puede llenar la nueva capacidad. La guia de ingresos es igual de llamativa: implica que la empresa espera seguir creciendo a un ritmo que situaria el ano completo muy por delante de las cifras que manejaba el mercado. Si las previsiones resultan acertadas, el debate pasa de si el crecimiento es real a si el gasto necesario para sostenerlo es sostenible.
La perspectiva de gasto mantiene la generacion de caja en el centro del debate de inversion. Si la infraestructura adicional puede ponerse en servicio rapidamente, los mayores desembolsos deberian traducirse en ingresos y, con el tiempo, en eficiencia operativa. Si el despliegue se retrasa, el mismo gasto podria pesar sobre la rentabilidad y alargar el periodo durante el que la empresa consume mas caja de la que produce. Los dos escenarios comparten el mismo punto de partida y solo divergen en el calendario, por lo que la ejecucion es aqui toda la historia. Observe el ritmo con el que la capacidad entra en funcionamiento, la duracion del ciclo de ventas para los nuevos contratos de computacion y si el flujo de caja operativo empieza a converger hacia el gasto de capital. Esas tres senales juntas mostraran si la empresa esta construyendo un motor de crecimiento autofinanciado o simplemente consumiendo su balance mas rapido.
SpaceX y Tesla han formado comites independientes de consejo para evaluar una posible fusion, confirmo Elon Musk. Apoya la idea pero no participa en las deliberaciones debido a sus intereses en ambas empresas. La justificacion propuesta abarca la IA, el diseno de chips, la robotica y la tecnologia satelital, lo que combinaria dos de las mayores plataformas industriales y tecnologicas de Estados Unidos. La estructura de comites independientes esta disenada para garantizar que la negociacion se lleve a cabo en condiciones de igualdad y no a cargo de un accionista de control con intereses en el resultado, y es la salvaguarda estandar en una operacion de este tipo. No se ha acordado nada, y los comites podrian concluir que la combinacion no tiene sentido. Pero la mera existencia del proceso es un catalizador, porque pone una posible transaccion delante de dos bases de accionistas.
Los inversores todavia tendrian que evaluar el ratio de canje, la gobernanza y los compromisos financieros de cualquier combinacion, y esos detalles determinarian como se reparten los beneficios y las exigencias de financiacion entre los accionistas de ambos negocios. En conjunto, el trimestre entrego una mejora de resultados decisiva y un plan de gasto mucho mayor, dejando al mercado la tarea de sopesar el crecimiento rapido frente a la caja que consume y la opcionalidad adicional de una posible combinacion con Tesla. El ratio de canje es la cifra que decidiria la mayor parte del valor: establece cuanto de la entidad combinada posee cada parte y, por tanto, cuanto de los flujos de caja futuros y de la carga de gasto futuro recae sobre cada base de accionistas. La gobernanza tambien importa, porque la empresa combinada necesitaria una estructura clara para asignar capital entre dos negocios muy distintos. En resumen, el trimestre dio a los inversores mas en que pensar que un solo dato de resultados.
Perspectiva de trading
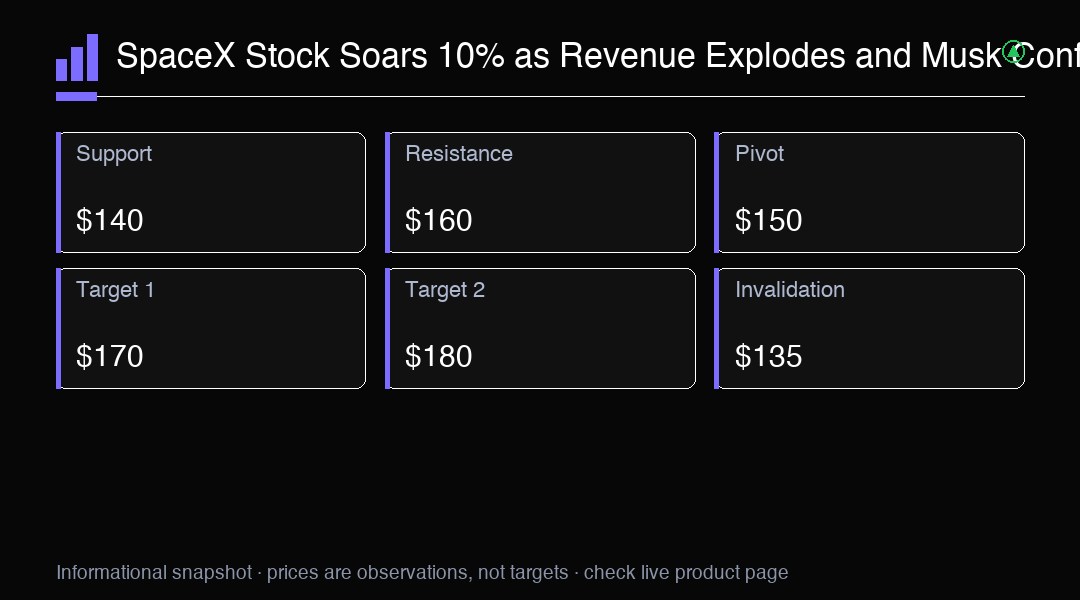
SpaceX se disparo mas de un 10% en la negociacion nocturna con un salto del 161% en los ingresos hasta $14.6 billion y su primer trimestre rentable desde su salida a bolsa. Resistencia clave en $160. Vigile la guia de gasto de capital del cuarto trimestre y las noticias sobre la fusion con Tesla.