


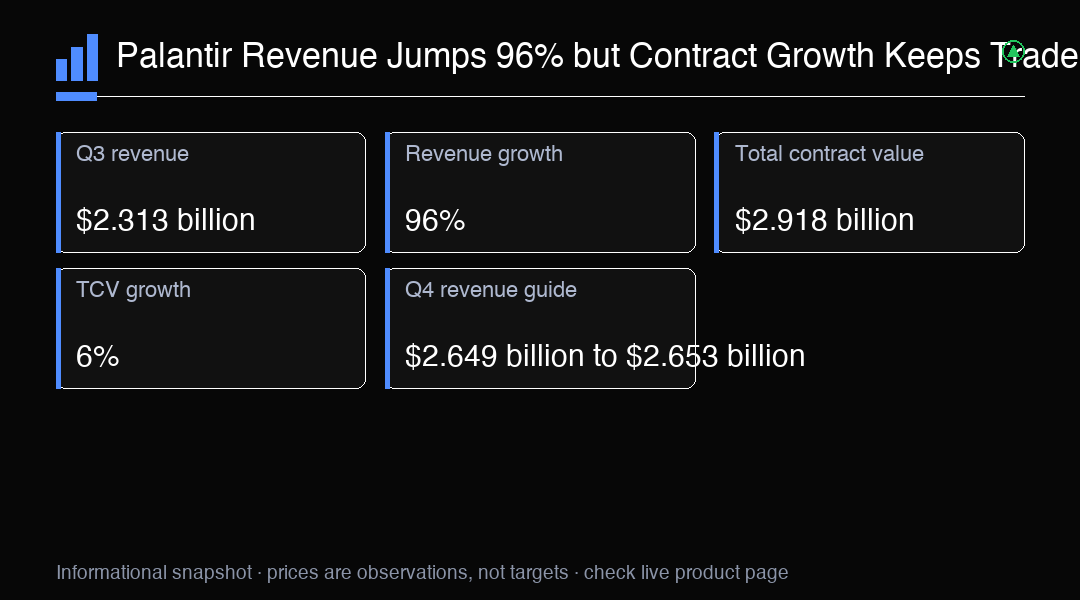
Palantir volvió a registrar un trimestre extraordinario, pero la reacción de sus acciones mostró que un crecimiento excepcional ya no garantiza una recompensa inmediata. Los ingresos del Q3 alcanzaron los $2.313 mil millones, un 96% más que un año antes y un 20% más que el trimestre anterior. Fue el primer trimestre de la empresa con ingresos superiores a $2 mil millones. Las ganancias diluidas por acción, tanto ajustadas como según los principios contables generalmente aceptados, fueron de $0.44, por encima de la estimación de consenso cercana a $0.41. Pese a estas cifras, las acciones cayeron alrededor de un 2% a un 2.6% en la negociación extendida, mientras los inversores miraban más allá de la sorpresa positiva principal.
La escala del rendimiento operativo también fue notable. Los ingresos operativos según los principios contables generalmente aceptados alcanzaron $1.085 mil millones, con un margen del 47%. Los ingresos operativos ajustados fueron de $1.427 mil millones, con un margen del 62%. El efectivo generado por las operaciones sumó $1.205 mil millones, mientras que el flujo de caja libre ajustado llegó a $1.216 mil millones. Estas cifras indican que el crecimiento no se está financiando mediante un gasto descontrolado. Palantir convierte una gran parte de sus ingresos incrementales en ganancias y efectivo, una combinación que la distingue de muchas empresas de software de alto crecimiento.
La actividad comercial en EE. UU. siguió siendo la parte más sólida del negocio. Los ingresos de ese segmento aumentaron un 148% interanual y un 29% intertrimestral, hasta $984 millones. Los ingresos del gobierno estadounidense crecieron un 96% interanual y un 18% frente al trimestre anterior, hasta $953 millones. Por primera vez, los ingresos comerciales superaron a los gubernamentales en EE. UU. Los ingresos combinados en ese país llegaron a $1.937 mil millones, un 119% más interanual. Este cambio respalda la idea de que la plataforma de inteligencia artificial de Palantir gana terreno más allá de su tradicional base del sector público.
Las métricas de expansión de clientes también apuntaron a una fuerte adopción de los productos. La retención neta en dólares alcanzó el 165%, 8 puntos porcentuales más que el trimestre anterior. Esto significa que, en conjunto, los clientes existentes gastaron bastante más que en el periodo comparable anterior. La empresa también cerró 212 acuerdos por un valor de al menos $1 millón, incluidos 107 de al menos $5 millones y 64 de al menos $10 millones. La cantidad de acuerdos grandes y la elevada retención sugieren que la plataforma está más integrada en los procesos de los clientes y que su uso va más allá de pequeños experimentos.
La parte que invita a la cautela es el crecimiento del valor de los contratos. El valor total de los contratos fue de $2.918 mil millones, un 6% más interanual, mientras que el valor de los contratos comerciales en EE. UU. llegó a $1.463 mil millones, un aumento del 11%. Son tasas positivas, pero quedan muy por debajo de la expansión del 96% en los ingresos reconocidos. El valor de los contratos y los ingresos no son directamente intercambiables, porque difieren el momento y la duración de los acuerdos, las opciones y las cláusulas de rescisión. Aun así, la brecha lleva a preguntarse si el crecimiento actual de los ingresos podrá mantenerse cerca de los niveles presentes una vez que las reservas anteriores se reflejen en el estado de resultados.
El valor restante de los acuerdos ofrece una señal más equilibrada. El valor restante de los acuerdos comerciales en EE. UU. creció un 79% interanual y un 4% frente al trimestre anterior, hasta $6.517 mil millones. Esta medida, similar a una cartera de pedidos, aporta visibilidad, pero no garantiza ingresos. Es posible que no se ejerzan las opciones de los contratos, y muchos acuerdos incluyen cláusulas de rescisión. Por eso, considera el valor restante como evidencia de demanda, no como promesa de ventas futuras. La diferencia es especialmente importante cuando la valoración presupone que el crecimiento, ya de por sí inusualmente alto, se mantendrá.
La dirección elevó las previsiones de ingresos para todo el año a un rango de $8.530 mil millones a $8.534 mil millones y proyectó ingresos del Q4 de $2.649 mil millones a $2.653 mil millones. Se espera que los ingresos comerciales de EE. UU. para todo el año superen los $3.559 mil millones, lo que representaría un crecimiento de al menos el 143%. También subieron las previsiones de ingresos operativos ajustados, a un rango de $5.245 mil millones a $5.249 mil millones, mientras que la previsión de flujo de caja libre ajustado se sitúa entre $4.8 mil millones y $5.0 mil millones. Estos objetivos muestran confianza en que la fuerte demanda y el apalancamiento operativo puedan mantenerse hasta fin de año.
¿Por qué cayeron las acciones después de unos resultados tan sólidos? La respuesta más prudente es que las expectativas ya eran extremadamente altas. Una acción cuyo precio presupone una ejecución excepcional puede caer cuando los resultados son simplemente excelentes o cuando un indicador adelantado crece más despacio que las cifras principales del estado de resultados. No se debe atribuir el movimiento tras el cierre a una sola causa con certeza. El crecimiento del valor de los contratos, la valoración, la toma de beneficios y el sentimiento general hacia el sector de la IA pudieron contribuir. Lo que sí está claro es que los traders esperaban algo más que otra sorpresa positiva en las ganancias.
Para quienes participan en el mercado, el debate central es cuánto puede durar el crecimiento. Los ingresos de $2.313 mil millones y un aumento anual del 96% definen el impulso actual. El valor total de los contratos de $2.918 mil millones y su crecimiento del 6% marcan el principal foco de escrutinio. La previsión de ingresos del Q4, entre $2.649 mil millones y $2.653 mil millones, establece el próximo objetivo medible. Si se acelera el crecimiento de nuevos contratos y los márgenes siguen siendo elevados, el mercado podría confiar más en la trayectoria a largo plazo de la empresa. Si la actividad contractual continúa moderada frente a los ingresos, podrían aumentar las preocupaciones por una desaceleración futura, aunque los resultados a corto plazo sigan siendo sólidos.
Hay varios riesgos que conviene vigilar. Palantir sigue teniendo una gran exposición a EE. UU., y los contratos de gran tamaño pueden generar comparaciones trimestrales irregulares. Los ciclos de compra del gobierno y del sector comercial pueden cambiar, las opciones de los clientes podrían no convertirse en pedidos y el rápido ritmo del gasto en IA podría normalizarse. Los márgenes altos también hacen más exigentes las comparaciones futuras, porque los inversores pueden esperar que mejoren a la vez el crecimiento y la eficiencia. Al mismo tiempo, una sólida posición de efectivo, una base comercial en expansión y una elevada tasa de retención aportan una resistencia significativa si la demanda sigue siendo amplia.
El trimestre confirma que Palantir está ejecutando a un nivel excepcional, pero también muestra cuánto han subido las expectativas del mercado. La empresa registró ingresos récord, márgenes elevados, una fuerte generación de efectivo y un cambio histórico en la composición de sus ingresos comerciales. Aun así, los traders se centraron en si el crecimiento de los contratos puede reponer la cartera de oportunidades con suficiente rapidez para sostener la siguiente fase. Por eso, la calidad de las reservas, el valor restante de los acuerdos, los ingresos del Q4 y la expansión de clientes serán los indicadores más importantes en el próximo ciclo de resultados. Para que continúe una evolución constructiva, harían falta tanto una buena conversión de los compromisos existentes como una demanda nueva más amplia. La fortaleza de los márgenes por sí sola no resuelve la duda sobre la durabilidad, mientras que una contratación más rápida sin ejecución disciplinada introduciría otro riesgo. El mejor resultado combinaría una nueva aceleración de los contratos, una retención sostenida y una conversión de efectivo sólida.
Perspectiva de trading
El crecimiento de los ingresos de Palantir del 96% y el margen operativo ajustado del 62% muestran una ejecución excepcional, mientras que el valor total de los contratos solo creció un 6%. La previsión de ingresos del Q4, de $2.649 mil millones a $2.653 mil millones, es el próximo reto. Observa si se acelera el crecimiento de nuevos contratos: unas reservas sostenidas respaldarían la tesis de crecimiento, mientras que otra brecha amplia podría intensificar las dudas sobre la valoración.