

El Nasdaq Composite cayó 2.6% hasta 26,008.86 el jueves, su mayor descenso desde principios de junio, cuando las acciones tecnológicas retrocedieron ante las preguntas renovadas sobre el coste de la expansión de la IA. El S&P 500 cayó 1.21% hasta 7,663.43, mientras que el Dow repuntó 0.02% hasta 52,867.98. La mayoría de las acciones de EE.UU. en realidad avanzaron, lo que muestra cómo las pérdidas de las empresas tecnológicas de mayor capitalización pueden aplastar las ganancias de otros sectores cuando los valores con más peso del índice se mueven con brusquedad. La divergencia entre los titulares de los índices y el mercado más amplio recuerda que los movimientos a nivel de índice pueden ocultar un cuadro mucho más constructivo debajo de la superficie.
Los semiconductores lideraron el retroceso, con el índice de chips de Filadelfia perdiendo 6.7%. Nvidia cayó 4.4%, mientras que Intel, AMD, Sandisk y Marvell perdieron cada uno más de 8%. Meta cayó 7% y Tesla descendió 3.1% cuando sus actualizaciones de resultados renovaron el escrutinio sobre el gasto en IA y sus rendimientos finales. La concentración de las pérdidas en el sector de los semiconductores es notable porque esas acciones han sido las principales beneficiarias del ciclo de inversión en IA, lo que las hace especialmente vulnerables a cualquier cambio en el sentimiento sobre el ritmo del gasto. La rapidez de la reversión también sorprendió a muchos traders, ya que el grupo había estado entre los mejores valores antes de la temporada de resultados.
Los resultados produjeron algunos ganadores sustanciales, que es la parte más alentadora de la sesión. Procter & Gamble ganó 5.6% tras superar las estimaciones, Blackstone subió 8.4% y Spotify saltó 11.1% con unas perspectivas de beneficios optimistas. El contraste sugiere que los inversores son cada vez más selectivos sobre qué historias de crecimiento y planes de gasto están dispuestos a premiar, en lugar de aplicar una prima general a todo lo asociado a la tecnología. Esa dispersión es más sana para el mercado que un repunte uniforme, porque significa que el capital se está asignando en función de los fundamentales individuales y no de una única operación temática.
Las ambiciones inalámbricas de SpaceX sacudieron las acciones de telecomunicaciones fuera de horario. Los informes sobre conversaciones para asegurar al menos 80,000 torres de telefonía en EE.UU. impulsaron a Crown Castle en torno a 9%, a American Tower un 4% y a SBA Communications un 7%. Verizon, AT&T y T-Mobile cayeron en torno a 3% to 4% mientras los inversores evaluaban la posible competencia de otro operador nacional. La reacción mostró la rapidez con que el capital puede rotar entre sectores cuando un nuevo entrante creíble cambia el panorama competitivo, e ilustró que el mercado sigue dispuesto a premiar a las empresas que se benefician de la disrupción, al tiempo que castiga a las que podrían verse desplazadas por ella.
Asia retrocedió cuando los bonos y las divisas acapararon la atención. El Kospi de Corea del Sur cayó en torno a 2.5% en la sesión del viernes, con Samsung entre las acciones bajo presión. El Topix de Japón perdió 1.8% y el Shanghái Composite descendió 1.6%, mientras el Hang Seng de Hong Kong repuntó ligeramente. La debilidad de los mercados asiáticos reforzó el tono cauteloso, y sugirió que la reacción negativa a los resultados de la tecnología estadounidense se estaba extendiendo más allá del horario de negociación de EE.UU. La divergencia regional también reflejó las distintas exposiciones de cada mercado a la demanda de semiconductores y a la cadena de suministro de la IA.
Los futuros de acciones de EE.UU. ofrecieron una primera señal más tranquila. Los futuros del S&P 500 apenas se movieron, mientras que los futuros del Euro Stoxx 50 cedieron en torno a 0.2%. En divisas, el euro cotizó cerca de $1.1210 y USD/JPY se situó en torno a 156.90 yenes tras las ganancias del yen en las tres sesiones anteriores. La relativa calma de los futuros sugirió que lo peor de la venta tecnológica podría haberse absorbido, aunque el ánimo seguía frágil antes del fin de semana. Los traders también eran conscientes de que el mercado de futuros puede ser una mala guía para la apertura al contado después de una sesión tan volátil como la del jueves.
El rendimiento del bono del Tesoro de EE.UU. a 10 años volvió a situarse por debajo de 5%, cotizando en torno a 4.96%. La fuerte subida de bonos del jueves reflejó la demanda de seguridad, mientras que el rendimiento de referencia de Francia subió por encima de 5.06% en medio de preocupaciones fiscales. Las probabilidades de subida de la Fed en diciembre cedieron a en torno a 85%, lo que sigue siendo sustancial a pesar del giro hacia la cautela. La combinación de rendimientos a la baja y primas de riesgo al alza en partes de Europa ilustra lo desigual que sigue siendo el panorama global, incluso cuando los resultados de la tecnología estadounidense han sido sólidos. Es probable que esa desigualdad mantenga la volatilidad elevada en todas las clases de activos en las próximas semanas.
Japón aportó otra razón para vigilar el yen. La inflación subyacente de septiembre aceleró a 2.1% desde 1.7%, volviendo a situarse por encima del objetivo del Banco de Japón. Eso respalda la tesis de un endurecimiento adicional, aunque no resuelve el calendario. La próxima reunión de política del banco central finaliza el 30 de octubre, y los traders analizarán las previsiones actualizadas en busca de cualquier indicio de que se está preparando un movimiento en diciembre. La fortaleza del yen es en sí misma un factor que podría complicar la perspectiva de la inflación, ya que una moneda más fuerte tiende a moderar los precios de importación y, por tanto, la tasa de aumento de los precios medida.
Brent se acercó a $114 el barril y el crudo estadounidense avanzó por encima de $100 a primera hora del viernes, extendiendo la subida del jueves tras los ataques en Arabia Saudí que intensificaron las preocupaciones sobre el suministro. Una energía cara complica la perspectiva: eleva los costes de empresas y consumidores, al tiempo que mantiene viva la presión inflacionaria mientras los inversores cuestionan el crecimiento. El resultado es una combinación difícil para los bancos centrales, que deben sopesar el riesgo de una presión de precios persistente frente a la posibilidad de que unos mayores costes energéticos acaben enfriando la demanda. Esa tensión es una de las principales razones por las que el mercado ha tenido dificultades para sostener un repunte en las últimas semanas.
El oro se situó en torno a $4,000 tras la caída del jueves de en torno a 3%, sin lograr atraer la misma demanda de refugio que los bonos. Bitcoin se recuperó en torno a 0.7% hasta $81,700 desde cerca de $80,000 y Ether subió 1.2% hasta $2,410. La divergencia entre los bonos y otros activos mostró que los inversores están distinguiendo con cuidado dónde buscan seguridad, favoreciendo los mercados más profundos y líquidos por encima de alternativas que podrían ofrecer una cobertura en un escenario tradicional de aversión al riesgo. El patrón sugiere que la relación tradicional entre el oro y los activos de riesgo se ha vuelto menos fiable en un entorno en el que los rendimientos reales y el dólar se mueven en direcciones que complican el cálculo del refugio seguro.
Los PMI flash de EE.UU. del viernes llegan a las 9:45 a.m. ET, seguidos del índice de sentimiento del consumidor de Michigan y las expectativas de inflación a las 10 a.m. American Express y SLB también reportan antes de la apertura. Los datos podrían influir en la decisión de la Fed del miércoles, en particular si las encuestas apuntan a un mercado laboral más débil o a un nuevo aumento de las expectativas de inflación. Los traders estarán atentos a si las cifras respaldan el reciente giro hacia la cautela en las expectativas de tipos, y cualquier sorpresa podría producir una reacción brusca tanto en los bonos como en las acciones, dada la sensibilidad que el mercado ha adquirido ante los datos macroeconómicos.
La próxima semana trae otra prueba exigente para los mercados: los resultados de Microsoft, Amazon y Alphabet junto a la decisión de la Fed del miércoles y la del BCE el jueves. Los traders evaluarán tanto los rendimientos de la inversión en IA como los costes de endeudamiento necesarios para financiar su expansión. Con el Nasdaq ya abajo 2.6% y las acciones de semiconductores bajo una fuerte presión, esos resultados determinarán si la venta es una pausa o el inicio de una reevaluación más profunda de las valoraciones tecnológicas. La concentración de los próximos resultados en las propias empresas que lideran la operación de la IA hace que las implicaciones sean inusualmente altas para una sola semana de reportes.
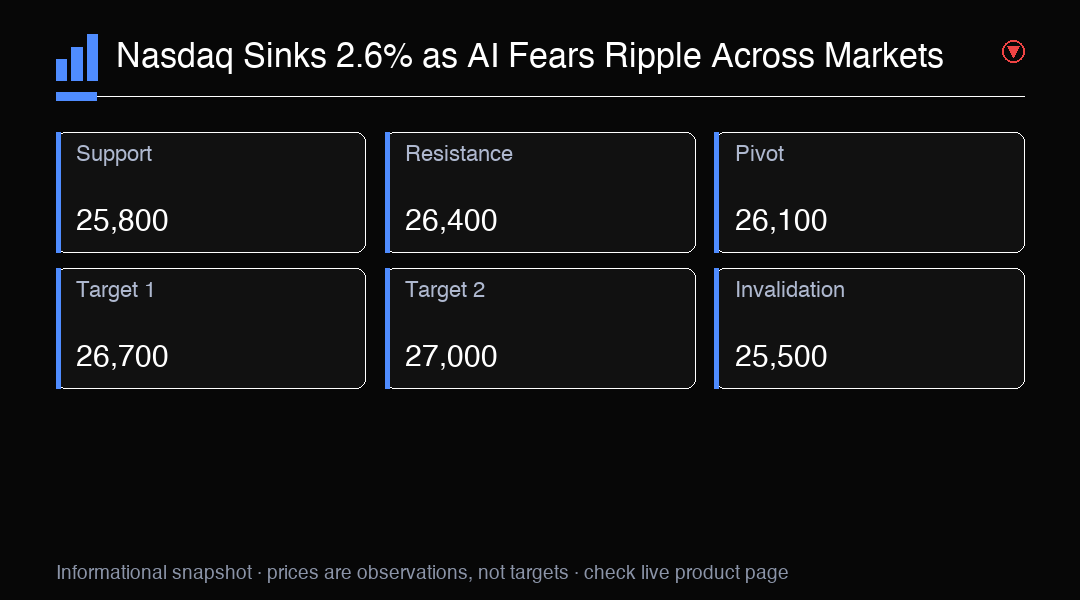
Perspectiva de trading
El Nasdaq cayó 2.6% hasta 26,008.86 cuando el miedo a la IA golpeó a los semiconductores y a las grandes tecnológicas. Soporte clave en 25,800. Vigila los resultados de Microsoft, Amazon y Alphabet la próxima semana.