

PUNTOS CLAVE: Goldman Sachs obtuvo $17.01 por acción el miércoles, superando cómodamente la estimación de consenso de $12.86. JPMorgan reportó $5.57 por acción, incumpliendo los $5.93 esperados por los analistas. Goldman ganó aproximadamente un 3.8% en la negociación previa a la apertura, mientras que JPMorgan revirtió una caída inicial para negociarse en torno a la línea de cero.
Goldman Sachs GS presentó ganancias de $17.01 por acción en el tercer trimestre, muy por encima de la previsión de consenso de $12.86. El beneficio neto aumentó un 29% hasta $5.29 billion, mientras que los ingresos crecieron un 23% hasta $18.68 billion. La superación se debió principalmente a la división de renta variable, donde los ingresos aumentaron un 72% hasta $6.44 billion, impulsados por la actividad con derivados y la financiación a clientes institucionales. Los ingresos de renta fija, divisas y materias primas cayeron un 1% hasta $3.47 billion, lo que muestra que los negocios de trading se movieron en direcciones opuestas dentro de la misma empresa durante el mismo trimestre. El contraste entre estas dos divisiones subraya cómo la composición de los ingresos de un banco puede cambiar drásticamente cuando la actividad de los clientes rota entre clases de activos, y proporciona una plantilla para interpretar los resultados de otros grandes bancos que presentarán sus cifras en los próximos días.
Los ingresos por banca de inversión de Goldman aumentaron un 21% hasta $3.22 billion, mientras que los ingresos de gestión de activos y patrimonio crecieron un 14%. La cifra de ingresos bancarios demuestra la fortaleza continua de la actividad en los mercados de capitales, aunque la comparación secuencial reveló cierta moderación bajo las cifras de crecimiento anual. La gestión de activos y patrimonio proporcionó un flujo de ingresos más estable que complementó las líneas de trading y banca más volátiles, otorgando a la empresa múltiples fuentes de ganancias más allá de los negocios de mercados que suelen dominar los titulares trimestrales. La combinación del impulso del trading y el crecimiento de los ingresos bancarios en Goldman creó un perfil de ganancias equilibrado que recompensó la confianza del mercado en la capacidad de la empresa para captar ingresos en diferentes partes de los mercados de capitales.
JPMorgan JPM reportó un beneficio de $15.3 billion en el tercer trimestre, o $5.57 por acción, por debajo de los $5.93 esperados por los analistas. Los ingresos reportados aumentaron un 8% hasta $50.17 billion, incumpliendo la previsión de $51.23 billion. El BPA ajustado fue de $5.75, excluyendo $498 million en pérdidas de valores de inversión después de impuestos. Los ingresos de mercados aumentaron un 15%, con la renta variable subiendo un 49% pero el trading de renta fija cayendo un 4%, una divergencia que ilustra por qué la volatilidad del mercado afecta a las mesas de manera diferente dependiendo de dónde los clientes operan, cubren riesgos y buscan financiación. Las pérdidas de valores lastraron la cifra reportada, pero el poder de ganancias subyacente de la franquicia se mantuvo intacto, como lo demuestra la cifra ajustada que elimina ese elemento específico y proporciona una lectura más limpia del desempeño real del trimestre.
El crédito siguió siendo una fuente de fortaleza en JPMorgan. Los préstamos promedio crecieron un 10% y los depósitos aumentaron un 8% respecto al año anterior. Los ingresos netos por intereses excluyendo mercados aumentaron un 6% hasta $24.7 billion. El crecimiento del crédito proporcionó un contrapeso al incumplimiento de las ganancias y ayudó a estabilizar las acciones durante la negociación previa a la apertura, mientras los inversores se centraron en la solidez de la franquicia de depósitos del banco y en su capacidad para generar ganancias estables independientemente de las condiciones del mercado. El crecimiento del 8% en depósitos fue particularmente significativo porque mostró que el banco estaba atrayendo y reteniendo saldos de clientes incluso en un entorno competitivo, proporcionando la materia prima para la expansión continua del crédito en futuros trimestres.
JPMorgan proyecta unos ingresos netos por intereses de aproximadamente $106.2 billion para 2026, incluyendo mercados. Su caso central preliminar para 2027 contempla $107 billion excluyendo mercados, en comparación con aproximadamente $97.2 billion este año. La previsión por encima del consenso fue el catalizador específico que ayudó a JPMorgan a revertir su caída inicial en la negociación previa a la apertura, mientras los operadores recalibraban su visión del poder de ganancias del banco a través del ciclo de tipos de interés y reconocían que la franquicia de crédito se estaba acelerando en lugar de desacelerarse. El caso central de $107 billion para 2027 representa un aumento significativo respecto a los $97.2 billion del año en curso, lo que sugiere que la dirección espera que el impulso del crédito persista y posiblemente se fortalezca a medida que evolucione el entorno de tipos de interés.
Jamie Dimon, el veterano director ejecutivo de JPMorgan, destacó la inversión resistente y el gasto del consumidor, junto con los riesgos derivados de los déficits fiscales, la inflación persistente, los elevados precios de los activos y el aumento de los tipos de interés. Sus comentarios enmarcaron los resultados dentro de un contexto económico más amplio que reconocía tanto la fortaleza de la recuperación como el potencial de que los riesgos políticos y de mercado la interrumpan. El equilibrio entre confianza y cautela en sus declaraciones reflejó la imagen mixta que los propios datos de ganancias presentaron, y proporcionó a los inversores un marco para entender cómo la dirección del banco ve la trayectoria de la economía y las implicaciones para las líneas de negocio de la empresa.
Las reacciones divergentes en las dos acciones reflejaron las diferentes composiciones de sus superaciones e incumplimientos. El rendimiento superior de Goldman se concentró en las volátiles líneas de trading y banca, que recompensaron al mercado con una sorpresa positiva. La caída de JPMorgan se produjo en la cifra principal de ganancias, pero las tendencias subyacentes de crédito y depósitos se mantuvieron intactas, permitiendo que la acción se recuperara una vez que se asimiló la orientación a futuro y los analistas ajustaron sus modelos a la trayectoria más alta de ingresos netos por intereses. El patrón de reacción inicial al titular seguido de una evaluación más ponderada de los fundamentos subyacentes es un tema recurrente durante la temporada de resultados, y crea oportunidades para los operadores que miran más allá del primer movimiento.
La división entre los dos bancos ilustra cómo la temporada de resultados está produciendo un impulso desigual en lugar de una dirección uniforme. El aumento del 72% en la renta variable de Goldman y la caída del 4% en la renta fija de JPMorgan muestran que las mesas expuestas a diferentes clases de activos pueden producir resultados muy distintos en el mismo trimestre. La comparación de ingresos por banca de inversión, con Goldman subiendo un 21% y JPMorgan un 14% anual, revela una divergencia similar en la actividad de los mercados de capitales que favorece a las empresas con franquicias de renta variable más fuertes durante períodos de elevados volúmenes de negociación. La implicación para el sector es que la selección de acciones importará más que el beta del sector a medida que avance la temporada de resultados, porque la dispersión entre ganadores y perdedores probablemente se amplíe a medida que más bancos presenten sus cifras.
Para la temporada de resultados en general, los informes respaldan la actividad bancaria continua mientras exponen el impulso desigual bajo la superficie. Es solo el comienzo de la temporada con mucha acción aún pendiente. Las cifras de crédito y depósitos de ambos bancos sugieren que la franquicia bancaria central se mantiene saludable incluso cuando los ingresos por trading fluctúan con las condiciones del mercado, y la orientación a futuro de JPMorgan en particular proporciona una base sobre la que la acción puede construirse en los próximos trimestres. La temporada aún es joven, y los resultados de estos dos bancos de referencia establecen una métrica contra la que se medirán los informes posteriores, particularmente en las áreas de ingresos por trading, crecimiento del crédito y orientación a futuro.
La ganancia del 3.8% de Goldman en la negociación previa a la apertura y la recuperación de JPMorgan hasta la línea de cero reflejaron una reevaluación en lugar de una reacción inicial. El mercado se movió primero por las cifras principales y luego por la composición de esas cifras, un patrón que se repite durante toda la temporada de resultados mientras los analistas y operadores asimilan el comunicado completo. La orientación a futuro de JPMorgan proporcionó el catalizador específico que revirtió su caída inicial, demostrando cuán rápidamente puede cambiar el sentimiento cuando se reconoce la fortaleza subyacente de la franquicia y el mercado mira más allá de un incumplimiento en el titular hacia las tendencias más duraderas que lo sustentan.
Los informes del tercer trimestre respaldan la actividad bancaria continua mientras exponen un impulso desigual en todo el sector. Es solo el comienzo de la temporada de resultados con mucha acción aún pendiente. La conclusión clave es que los incumplimientos de las ganancias principales pueden superarse con una sólida orientación a futuro y la fortaleza de la franquicia central, mientras que las superaciones impulsadas por volátiles ingresos por trading pueden requerir un mayor escrutinio antes de ser tratadas como mejoras duraderas en el poder de ganancias. La divergencia entre estos dos bancos de referencia marca el tono de una temporada en la que la composición importa más que el titular, y en la que la capacidad de leer más allá del ruido del trading hacia los fundamentos de crédito y depósitos separará a los mejores desempeños del resto.
Perspectiva de trading
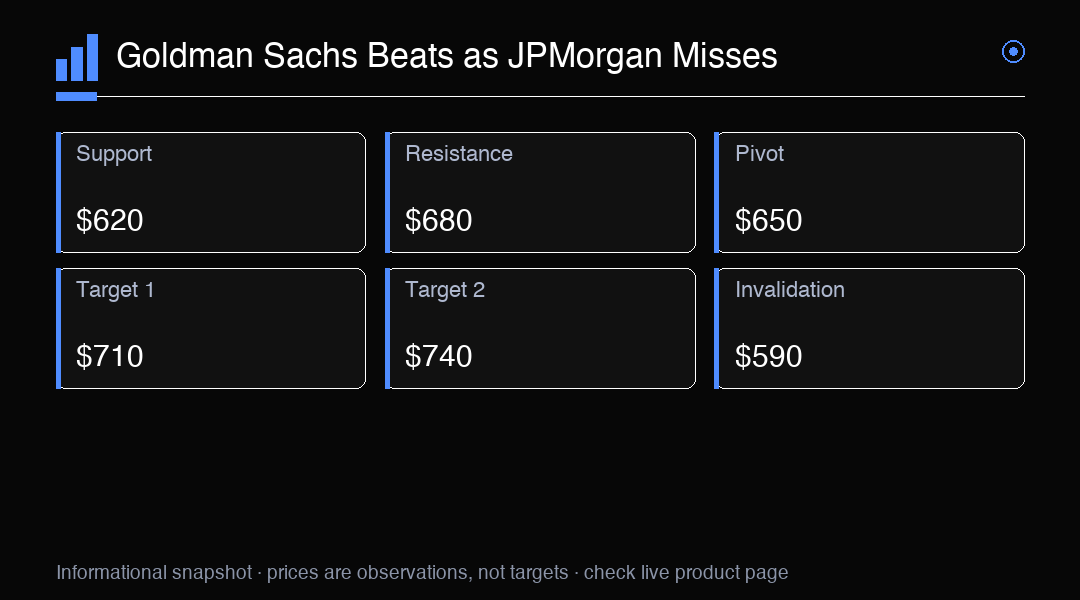
La superación de Goldman Sachs se debió a un aumento del 72% en los ingresos por renta variable y un crecimiento del 21% en los ingresos por banca de inversión, haciendo de las líneas de trading y banca los principales impulsores. El incumplimiento de JPMorgan se superó gracias a una previsión de ingresos netos por intereses de $106.2 billion para 2026 y un caso central de $107 billion para 2027. GS en $650 es el pivote clave, con soporte en $620 y resistencia en $680. Un cierre por encima de $680 podría apuntar a $710, mientras que una caída por debajo de $620 expondría $590.