

USD/JPYは金曜日の早朝、156.90円近辺まで持ち直す前に、156.10円近辺の5週ぶりの安値まで下落し、円の3営業日上昇を延長して、9月上旬以来の最も弱い水準となりました。ペアの下落は円高を意味します。1ドルで買える日本の通貨単位が減ったからです。この計算が物語のすべてです。ドルが、今年の大部分で圧力を受けていた通貨に対して後退しているのです。この変化は長年静かに通貨市場を形作ってきたグローバルなキャリートレードにも影響を及ぼします。チャートの先にも意味があります。円高は日本の輸出企業が本国に送金する海外利益を圧縮し、国内の製造業者のコスト基盤を変え、日本が外国資本の受け皿としての魅力を変えます。
米国利回りの低下は、ドルの重要な支えを一つ取り除きました。木曜日の国債の急騰後、10年国債利回りは4.95%前後で推移し、この低下は投資家がすでに米国ハイテク株へのエクスポージャーを減らしていた局面で、ドルを保有する相対的な魅力を低下させました。米国債の利回りが下がれば、ドルの利回りの優位性は魅力を失います。この局面が注目に値するのはその順序です。成長が崩壊しているのではなく、投資家が米国金融政策の道筋を再評価しているため、利回りが下がっているのです。
投資家がキャリートレードを解消するとき、円は恩恵を受けることもあります。これは低金利通貨を借りて、より高利の資産を他の場所で買うものであり、それらのポジションを決済するには円を買い戻す必要が生じ、その上昇を増幅させる可能性があります。この仕組みは、円の動きが緩やかではなく、急激で自己強化的になり得る理由の一つです。日本は何十年も世界の資金調達通貨であり、その地位は、状況が変わったときに急速に解消され得る、大量の未決済ポジションを残しています。
日本の9月のコアインフレーションは1.7%から2.1%に加速し、9か月ぶりに日本銀行の目標を上回りました。この指標は生鮮食品を除きエネルギーを含むため、一つのカテゴリーの断面ではなく、基礎的な物価圧力の広い尺度になります。この加速は、中央銀行にさらなる作業があるという主張を強め、今年初めに始まった政策の正常化の先送りのコストを高めます。デフレと戦ってきた中央銀行にとって、目標を上回る数字は繊細な達成です。すでに実施された引き締めを裏付けると同時に、継続する義務を生むからです。
日本銀行は9月の利上げに続き、10月30日に政策金利を1.25%で据え置くと見込まれています。12月が1.5%への0.25ポイント引き上げの次の有力な機会であり、そのタイミングが今や円のポジションを構えるトレーダーの中心的な問題になっています。決定自体は市場の期待ではほぼ機械的になっており、本当の情報は詳細から来ることを意味します。トレーダーは更新されたインフレ予測と、田東康大総裁のガイダンスを、見出しの決定とあわせて吟味するべきです。
ドルには依然として大きな金利差の優位性があります。FRBの目標レンジは3.75%から4%であり、市場は12月のさらなる利上げの高い確率を引き続き織り込んでいます。この差が中期的にドルが強さを保つ基本的な理由であり、米国の金融政策の期待に大きな変化がなければ、円がどこまで上昇できるかを制限します。したがって、持続的な円高には、米国の景気後退か、はるかに積極的な日本銀行のどちらかが必要になります。
米国利回りが反発するか、日本銀行が投資家が現在想定しているよりも緩やかな引き締めの道筋を示唆すれば、円高は抵抗に直面する可能性があります。為替レートはすでに3営業日で大きく動いており、ポジションが混み合い、利益確定が続く傾向があるため、そのような上昇の後に整理局面が生じるのは自然です。トレーダーは、直近のレンジを下抜ける動きが持続するか、それとも市場がその動きを忘れ、ドルのポジションを再構築するかを見守るでしょう。
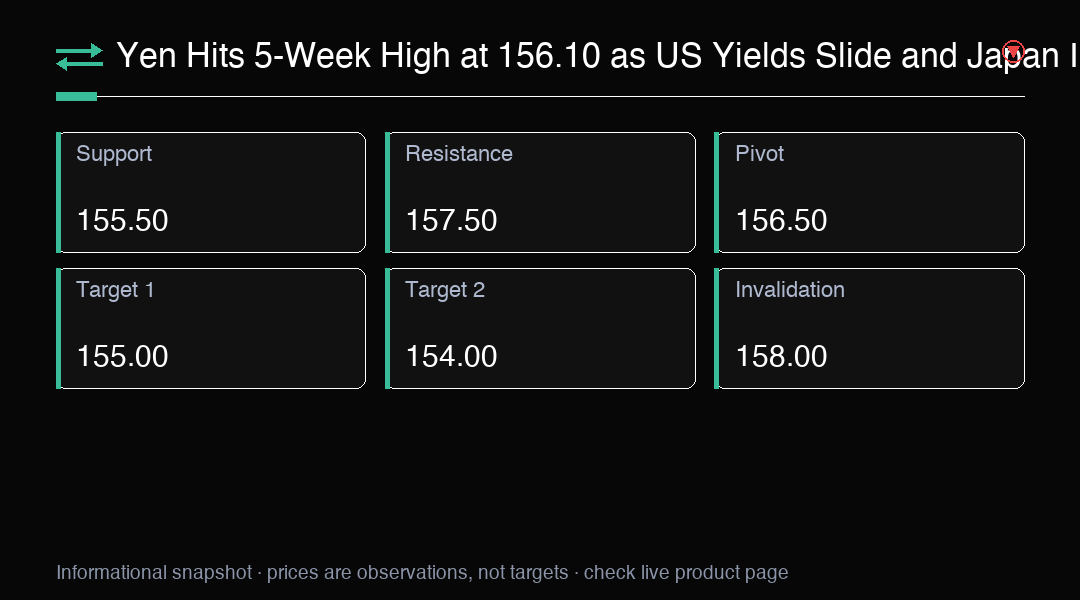
156.10円から156.25円の圏域が当面の下値の参照点です。そのゾーンを下回って推移すれば、ドル下落の見方が強まり、155.50円と心理的な155.00円水準が注目される圏域になります。これらの水準はテクニカルのサポートと心理的な閾値の両方を表し、これまでの局面で市場に影響を与えてきました。それらを割り込めば、円の上昇にまだ余地があることを示すでしょう。
回復は157.50円と158.00円近辺で潜在的な抵抗に直面する可能性があります。これらは下落の中で失われた水準です。その先では、158.94円から159.02円近辺の直近の高値が重要なままです。これらのゾーンは売り手がこれまで現れた場所であり、それらを奪還するには、米国利回りの期待か日本銀行の発言のどちらかが明確に変化する必要があります。どちらも当面は起きそうに見えません。
原油は日本にとって複雑な要素のままです。中東の供給懸念が強まる中、ブレント原油は114ドルを超えて取引され、エネルギー輸入国である日本は原油高の際に輸入コストの上昇に直面します。この動きは円に緊張を生みます。グローバルの市場不安が投資家に円の防御的な性質を求めさせる一方で、原油価格の上昇は日本の貿易収支を悪化させ、通貨に重しをかけるからです。正味の効果は、どちらの力が優勢かによって決まります。日本は原油のほぼすべてを輸入しているため、エネルギー価格の持続的な上昇は直接、交易条件を悪化させ、商業セクターから円の需要を奪います。
テクニカルの観点からは、USD/JPYは直近のレンジを下抜け、156.10円圏を試しています。155.50円を決定的に下回って引ければさらなる売りを呼び込む可能性があり、157.50円を上回って回復すれば、下落が一巡したことを示唆するかもしれません。オプション市場は10月30日の日本銀行会合前後で高いボラティリティを織り込む可能性が高く、どちらの方向にも急な値動きが生まれることがあります。
全体的に、米国債利回りの低下と日本のインフレの強まりが日本銀行のさらなる引き締めの根拠を強めたため、円は5週ぶりの高値となりました。中央銀行は10月30日に1.25%で据え置くと見込まれており、12月が1.5%への引き上げの次の有力な窓口ですが、ドルは依然として大きな金利差の優位性を保っています。今後数週間で、円の上昇が156円圏を超えて延長できるか、それとも米国利回りの反発がその動きを止めるかが試されます。多くは、市場が米国政策への期待をどれだけ速く修正するかにかかっており、金利差はこれまでの円高を経てもドルを支えてきた錨のままです。
取引インサイト
USD/JPYは米国利回りの下落と日本のインフレが2.1%に達したことから、156.10円近辺の5週ぶりの安値まで下落しました。主要サポートは155.50円。10月30日の日本銀行の決定に注目してください。