

要点: S&P 500は火曜日に0.02%下落して7,805.45となり、先週の最高値圏に留まった。ナスダックは0.15%下落して27,204.38、ダウは180ポイント下落して51,670.10となった。S&P 500先物は水曜日のアジア早朝セッションでほぼ変わらずで取引され、経済学者は年間3.6%のヘッドラインCPIと0.2%の月次コアインフレを予想している。
S&P 500は火曜日に0.02%下落して7,805.45となり、先週の最高値圏に留まった。ナスダック総合指数は0.15%下落して27,204.38、ダウ工業株平均は180ポイント下落して51,670.10となった。3つの主要指数の相違は、市場内での継続的なローテーションを反映しており、半導体の弱さがナスダックに重しとなる一方で、ダウのより価値志向の構成要素は相対的な安定性を提供している。S&P 500先物は水曜日のアジア早朝セッションでほぼ変わらずで取引され、トレーダーが方向性を確定する前に米国のインフレ報告を待っていることを示唆している。静かな表面の下には緊張が隠れており、市場参加者は、CPIの数字が金利期待を再形成する可能性がある中で、近づく銀行の利益と天秤にかけている。
半導体株は引き続き圧力を受け、マイクロンは3.6%、アプライド・マテリアルズは約7%下落した。これらの下落は、メモリとチップ設備部門における競争懸念の高まりを反映している。中国メモリ生産者CXMTの技術進歩の報告は、米国半導体企業の投資環境を複雑にしている。AI需要の高まりは業界全体の販売を支える可能性があるが、CXMTからのより強い競争は、既存のプレーヤーにとって価格と利益率に圧力をかけている。この不確実性は、特に価格設定のダイナミクスがすでに急速に進化しているメモリセグメントに露出した投資家にとって、困難な背景を作り出した。
銀行の利益は早期の買いを維持できず、4つの主要機関すべてが下落して終えた。シティグループは5.6%、ウェルズ・ファーゴは3.1%、JPモルガンは0.9%、ゴールドマン・サックスは0.2%下落した。シティグループとゴールドマン・サックスの両方が利益予想を上回ったことは、将来の利益に対する期待が、すでに提供された強力な四半期を上回る可能性があることを浮き彫りにしている。結果は、将来の利益に対する期待が、現在の四半期の目標を単に達成する機関よりも、持続可能な利益性への明確なパスを示せる機関にのみ報酬する市場を浮き彫りにしている。銀行セクターの下落は、より広範な市場全体の慎重なトーンに貢献した。
アップルはホームビューとアップデートされたホームデバイスを発表した後、$5 trillion評価に必要な価格をわずかに下回る$341.27で終えた。テクノロジー大手の新しいホームハブは投資家の間で期待を生み出したが、株価は日中の上昇を終値まで維持できなかった。一方、バンブルは$1.3 billionの私有化合意で57%急騰した。製品発表と買収入札は、より広範な指数がほとんど動かない中で、個別企業の触媒を提供し、企業ニュースがマクロ環境に関係なく、重要な価格行動を推進できることを示している。アップルの後退とバンブルの急騰の対比は、企業イベントが企業の軌跡を再定義するときに、センチメントがどのように迅速に変化できるかを示している。
国際市場は混ざり合った様子を見せた。韓国のコスピは1.8%、日本の日経は0.2%上昇し、サムスンとSKハイニックスは2%以上回復し、半導体の売り圧力がアジア取引で安定し始めたことを示した。中国のデータは全球の状況に別の次元を加え、輸出が年間36.3%増加したのに対し、生産者物価は5%上昇し、消費者物価は0.9%にとどまった。中国の生産者と消費者インフレデータの相違は、強力な製造業輸出が控えめな国内物価圧力と共存する、国の経済回復の不均一な性質を浮き彫りにしている。この組み合わせは、全球のインフレ軌道と中央銀行の政策パスへの含意を持っている。
ドル指数は102.16に向けて下落し、火曜日の18か月ぶり高値からの0.35%下落に続いた。EUR/USDは$1.1210、GBP/USDは$1.3260、USD/JPYは158.30円前後で取引された。この後退は、CPI報告が米国の金利見通しを変える可能性がある前に、他の通貨にいくらかの余裕を与える。ドルが継続的に下落すれば、全球の金融条件を緩和し、新興市場資産とドル建てコモディティの圧力を軽減する可能性がある。しかし、予想より高いインフレの読みは、連邦準備制度の締め付け期待を復活させ、ドルの弱さを迅速に反転させる可能性がある。
ブレント原油は1バレル$106.60に向けて上昇し、米原油は$94.96に近づいた。サウジアラビアへのフージー攻撃後の供給懸念が持続している。高価な原油は市場全体に影響を及ぼし、企業コストを押し上げ、家計の消費力を圧迫し、中央銀行のインフレ抑制努力を複雑にしている。油価に埋め込まれた地政学的リスクプレミアムは、インフレ見通しを評価するトレーダーに別の不確実性の層を追加する。原油が上昇を続ける場合、より柔らかいコア消費者物価データからの相殺を相殺し、全体的なインフレ状況を市場が現在予測するよりも持続的なものにする可能性がある。
金は1オンス$4,160前後で推移し、ビットコインは$83,700前後で取引され、火曜日の約1.6%上昇後の回復を延ばした。両資産は水曜日のインフレテストに直面しており、ドルと債券利回りを押し上げるCPIのサプライズが、彼らの最近の安定性を挑戦する可能性がある。各資産の需要推進要因は大きく異なり、金は伝統的なインフレヘッジとしての役割から利益を得ており、ビットコインは代替価値貯蔵を求める投資家を引き付けている。マクロ経済データに対する相関した反応は、根本的に異なる価値提案にもかかわらず、両方が現在の環境でドル感受性資産として扱われていることを示唆している。
米CPIは水曜日午前8時30分(ET)に発表され、経済学者は年間3.6%のヘッドラインインフレと0.2%の月次コアインフレを予想している。コアは食品とエネルギーを除き、トレーダーが経済全体のより広範な物価圧力を評価するのに役立つ。より強い読みは10月の連邦準備制度利上げの約22%の確率を高める可能性があり、より柔らかい読みはそれをさらに減らす可能性がある。この報告は、週で最も重要な経済イベントとなる可能性があり、株式、通貨、債券、コモディティを同時に動かす可能性がある。トレーダーは、揮発性の高いエネルギー価格に影響されるヘッドライン数字よりも、基礎的なインフレトレンドのより明確なシグナルを提供するコア数字に特に注意を払うべきである。
バンク・オブ・アメリカ、モルガン・スタンブリー、ブラックロックが水曜日に報告し、金融セクターの利益報告の忙しい日を切り開く。バンク・オブ・アメリカは金融犯罪監視の失敗に対する$1.21 billionの規制罰金の後、追加の注視に直面している。同銀行は1株あたり17セントの四半期利益への影響を予想しており、株価は火曜日の通常セッションでの1.1%下落後に時間外取引で2.7%下落した。規制罰金と利益圧力の組み合わせは、銀行セクターが週の早い段階での初期の利益サプライズを乗り越えようとしている中で、バンク・オブ・アメリカの投資家にとって困難な物語を生み出している。モルガン・スタンブリーとブラックロックの結果は、金融機関が高金利と持続的なインフレの現在の環境をどのように航行しているかについてのさらなる洞察を提供するだろう。
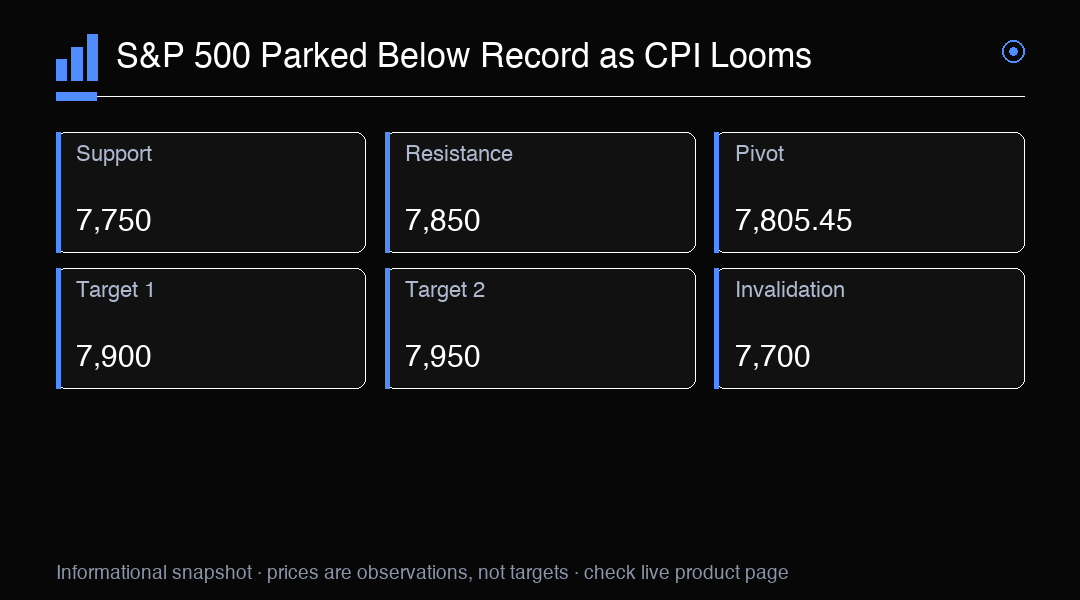
取引見通しは水曜日のCPI報告とその連邦準備制度政策への影響を中心に展開している。より強い読みは債券と株式に圧力を復活させる可能性があり、より柔らかい読みはリスク資産全体でリリーフ・ラリーを引き起こす可能性がある。S&P 500が最高値圏すぐ下にある位置は、市場が新しい高値にコミットする前に、インフレが抑制されているという確認を待っていることを示唆している。サポートは7,750、抵抗は7,850、ピボットは7,805.45。7,850を上回ると7,900を目標とし、7,750を下回ると7,700がさらに下落する可能性がある。トレーダーは、追加の方向性のために、木曜日の生産者物価データと進行中の利益シーズンも監視すべきである。
取引インサイト
S&P 500は7,805.45で最高値圏に留まり、水曜日のCPI報告が主要な触媒である。サポートは7,750、抵抗は7,850。7,850を上回ると7,900を目標とし、7,750を下回ると7,700がさらに下落する可能性がある。3.6%のヘッドラインと0.2%のコアCPIの数字に加え、バンク・オブ・アメリカ、モルガン・スタンブリー、ブラックロックの銀行利益に注目すべきである。