

S&P 500は水曜日に1.1%下落し、技術株主導の売りが市場全体で深刻化した。半導体株が急落し、市場全般がセッション早々の上昇分を失った。今回の下落は、投資家が2026年の大部分を支配してきたAI主導のラリーの持続性を再評価する中、この週で膨大な資金をセクターから消し去った下落の延長である。出来高は最近の平均より著しく重く、ベンチマーク指数だけで51,670.10株が取引され、進行中の機関投資家のポジション調整の激しさを反映していた。取引デスクのムードは1回のセッションの間に慎重楽観から完全な防御姿勢に変わり、トレーダーが市場最も混み合ったポジションへのエクスポージャーを急いで削減した。
ナスダック100は7月下旬以降最も大きな单日下落を記録し、2.1%下落した。トレーダーが巨大テクノロジー株から資金を回収したためである。ラッセル2000は直近のピークから11%下落し、修正局面に入った。金利敏感な小型株が売りの主な対象となった。大型株と小型株のパフォーマンスの乖離は、市場全体に広がるリスク回避の広がりを浮き彫りにした。終値時にS&P 500構成銘柄の22%以上が50日移動平均線を下回っていた。半導体関連銘柄は年初来最も良いパフォーマンスを示していたが、AIインフラに対する資本支出のペースが現在のレベルで持続可能かどうかを投資家が疑問視する中、最も大きな資金流出を記録した。VIXボラティリティ指数は日中15%以上上昇し、高水準で推移し、オプションマーケット参加者が継続的な振れに備えていることを示した。
売りの引き金となったのは水曜日の朝に発表された米国インフレデータで、予想を上回る熱い内容だった。消費者物価指数は前年同月比で9月に3.7%上昇し、4か月ぶりの高水準となり、市場予想の3.6%を上回った。月次コアインフレは0.2%に加速し、連邦準備制度理事会が引き締め政策姿勢を維持する圧力となった。食料、エネルギー、住宅を除いたスーパーコアメーも予想外の増加を記録し、年率3%以上のペースで伸び、デフレ定説が確固たるものであるという期待を打ち砕いた。債券市場は迅速に反応し、トレーダーがより強気の中央銀行見通しを織り込む中、2年物および10年物国債の利回りが上昇した。
トレーダーは現在、連邦準備制度理事会による追加利上げの確率を高く織り込んでいる。連邦資金先物は、インフレデータ発表前の40%から上昇し、11月会合で25ベーシスポイントの追加利上げを行う確率が65%であることを示している。ドルは主要通貨に対して上昇し、10年物国債利回りが4.85%まで上昇した。ドルは通貨バスケットに対して0.9%以上上昇し、特に円およびユーロに対して動きが大きかった。これは金利差が米国資産に有利に広がったためである。市場ストラテジストは、今年最も積極的な再評価の一つとして、12月利上げの確率も無視できる水準からデータ発表後には30%以上に上昇したと指摘した。
半導体株が下落をリードし、フィラデルフィア半導体指数は3.8%下落した。エヌビディアは3.2%下落して221.30ドルとなり、クロレラは4.1%下落して914.13ドル、マーベルは8.7%下落して245.28ドルとなった。これらの損失は、これらの株がここ数月で記録した強い上昇からの急激な反転を示したものである。データセンターおよびAIアクセラレーター需要にさらされている半導体メーカーは特に大きな打撃を受け、投資家が巨額のインフラ投資の回報時期について懸念を深めた。最高値圏で取引されていた複数の半導体銘柄は、わずかな時間で評估価値が桁違いに圧縮され、1回のセッションで数週間の上昇分を消し去った。
アナリストは、人工知能への投資が期待されるほど迅速に報酬を生み出さない可能性に対する懸念が高まっていることを売りは反映していると述べている。AIトレードは2026年のラリーの主な推進力であり、巨大テクノロジー株が指数上昇の不均衡な割合を占めていた。そのトレードの解消は、市場全体のパフォーマンスに大きな影響を与える可能性がある。S&P 500が一部のAI関連銘柄に集中していることは、わずかな利益確定でも指数全体に連鎖的な下落を引き起こす可能性を意味している。一部のストラテジストは、少数のテクノロジー株が市場の上昇の大部分を占めたドットコム期との類似性を指摘した。
半導体だけでなく、他のテクノロジー株も圧力を受けた。アップルは0.5%上昇して342.96ドルとなり、センターでわずかな上昇株の1つであったが、テスラは2.2%下落して367.16ドルとなった。オラクルは8.8%下落して130.55デルとなり、デルは11.3%下落して507.93ドルとなった。企業のAIインフラ支出に対する懸念を反映している。弱さはテクノロジー業界全体に広がり、クラウドコンピュータープロバイダー、エンタープライズソフトウェアメーカー、サイバーセキュリティ企業がそれぞれ不同程度の下落を記録した。強力な業績を示した企業でさえ、投資家がセンターへのエクスポージャーを無差別に削減する中、より広い売り圧力を逃れることはできなかった。
財務省ベセント省証の債券市場介入に関する発言は、別の不確実性をもたらした。財務省は次の四半期に国債および債券の買い入れを少なくとも2倍にすると発表し、長期証券の利回りを抑制する取り組みである。この動きは当初株価を上げたが、トレーダーがインデックスデータに注目する中、上昇は消えた。一部の市場参加者は買い入れ拡大を、財政政策と金融政策が衝突しているという暗黙の認釈と解釈し、政府がFRBの引き締め中も借入コストを抑制しようとしていると見た。30年物国債利回りは高水準を維持し、投資家の米国財政持続可能性に対する懸念を反映していた。
今後、投資家は木曜日の生産者物価レポートを待っており、連邦準備制度理事会の道筋に関するさらなる手がかりを提供する可能性がある。小売売上高データおよび週次失業保険申請件数も発表される。チャールズシュワブ、米国バンコープ、フリーポートマックモラン、アメリカンエアライン、スナップの業績レポートがこの週の後半に予定されている。生産者物価指数は緩やかな上昇が見込まれるが、予想を上回れば、金利市場で既に進行している強気な再評価を強化する可能性がある。オプション活動は、トレーダーが月末までにテクノロジーおよび金融センター全域でプット保護を需要し、継続的なボラティリティに備えていることを示唆している。
市場ストラテジストは、現在の下落は金利敏感センターに集中しており、防御的株や配当株は比較的耐えていると指摘している。公益事業および消費者必需品はともに0.5%未満の下落に留まり、幅広い株売りではなくポジション調整であることを示唆している。ヘルスケア株も上回り、防御的な特徴と製薬業績の金利変動からの相対的な絶縁恩恵を受けた。グロースとバリューのスタイル間の乖離は著しく、グロース中心のファンドが流出を経験している一方で、バリュー中心のファンドは緩やかな流入を記録した。このパターンは、景気後退を織り込むのではなく、期待を再調整している市場と一致している。
一部の機関投資家は、企業業績が堅調であり、経済成長が 力強い であることを理由に、この引き戻しを買いの機会と見ている。しかし、連邦準備制度理事会の不確実性とさらなる利上げの可能性を考慮すると、慎重さが依然として必要である。一部の大型資産運用会社は、継続的な株価ボラティリティに対するヘッジとして、質の高い配当株と短期債券を蓄積している。待機資金を保有するプライベートエクイティおよびベンチャーキャピタル企業は、年初の高値より魅力的な参入点として、半導体センターへの選択的参入を評価していると報じられている。
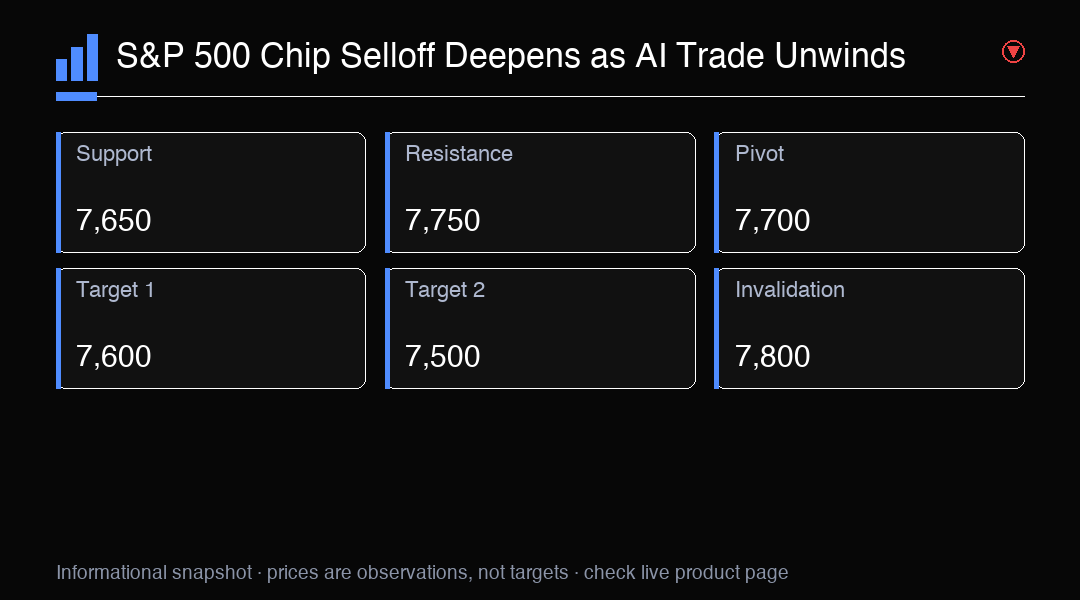
今のところ、市場は連邦準備制度理事会の政策道筋に関する明確な見通しが得られるまで、ボラティリティが高い状態が続く可能性がある。S&P 500の主要支持線は7,650であり、この年複数回守られてきた水準である。これを下回ると、7,500方向にさらに下落する可能性がある。テクニシャンまた、現在7,700付近にある200日移動平均線を注目しており、これは重要な長期トレンド指標である。出来高パターンは、機関投資家が新たな資本を投入する前に、より明確な信号を待っていることを示唆しており、マクロ経済の見通しがより明確になるまで、多くの機関投資家が高い現金水準を維持している。
取引インサイト
S&P 500はAIセンターの解消とFRB金利懸念により短期的に下降トレンドにある。主要支持線は7,650。木曜日のPPIデータに注目。