

ポイント:ゴールドマン・サックスは、強力な支出量と有利な構造的トレンドを理由に、第3四半期業績に向けて決済株に対するポジティブな見方を維持していると述べた。支出量は四半期全体にわたって強力であり、投資家の正規化に関する懸念に反した。銀行は、決済セクターで注目すべき銘柄としてNYSE:V、NYSE:MA、NYSE:TOST、NYSE:GLBEを強調した。
ゴールドマン・サックスは、支出量が第3四半期全体にわたって強力であり、数か月にわたってセクターに影響を与えていた投資家の正規化に関する懸念に反したと述べた。9月の支出トレンドは四半期末まで堅調であり、今後数週間で業績を発表する決済会社の強固な基盤を提供した。銀行のポジティブなスタンスは、より広範なマクロ経済の不確実性と経済の他の分野からの混在したシグナルにもかかわらず、消費者と企業の支出パターンが健全であるという自信を反映している。強力な量は決済プロセッサとカードネットワークの取引収益に直接変換されるため、支出データはセクター全体の業績モデルと収益予測にとって重要な入力となる。
ゴールドマン・サックスは分析で、決済セクターに影響を与えるより広範な構造的懸念が改善され、いくつかの規制的および破壊的リスクが低下していると指摘した。銀行は、決済株が、より高い金利、より高いインフレ、および金融サービス業界の他の分野全体に不確実性をもたらしたAI主導の破壊を含む、より広範な市場の懸念から比較的保護されているように見えると述べた。この相対的な絶縁は、銀行が現在の水準でセクターを魅力的だと見なす重要な理由であり、特に投資家が変動の激しいマクロ環境に耐えられる市場の分野を探している場合である。お金を貸すのではなく取引を処理する会社は、伝統的な金融機関よりも金利サイクルへのエクスポージャーが少なく、これは高い金利と持続的なインフレの現在の環境で特に価値のある防御的品質を与える。
銀行によると、エージェントコマースはカード決済の補完的な成長ドライバーとして出現しており、この概念はAIエージェントが消費者と企業に代わって自律的に取引を実行することを含む。この発展は、以前は存在しなかった新しい取引フローを作成することで、決済プロセッサの総アドレス可能市場を拡大する可能性がある。エージェントコマースは、カードネットワークを置き換えるのではなく、既存の決済インフラを通じて取引をルートすると予想され、今日カード決済を支配する同じ会社に利益をもたらす。銀行は、伝統的な消費者支出に加えてAI主導の取引成長の可能性を投資家が価格に組み入れ始めるにつれて、時間の経過とともにセクターのより高い評価を支援する有意義な将来志向の成長物語としてこれを捉えている。
銀行は、数年にわたるマルチプル圧縮の後、多くの銘柄が歴史的平均を大きく下回る水準で取引されているため、決済セクターは歴史的な水準と比較して低い評価で取引されていると述べた。この評価のリセットは、業績前にポジションに入る投資家にとって有利なリスク・リワードのセットアップを生み出す、特に改善するファンダメンタルズと強力な支出データと組み合わせると。セクターが自身の歴史とより広範な市場に対して割引で取引されると、アナリストが予測を上方修正し、投資家が成長軌道を再評価するにつれて、ポジティブな業績サプライズは大きな株価変動を生み出す可能性がある。安い評価と改善するファンダメンタルズの組み合わせは、価値志向の投資家が資本を配置するときに探す古典的なセットアップであり、銀行は決済セクターが第3四半期業績シーズンに向けてまさにこの組み合わせを提供すると考えている。
ゴールドマン・サックスは、グローバルカード決済における支配的な地位と支出量の増加から直接利益を得ることを理由に、決済セクターで注目すべき銘柄としてNYSE:VとNYSE:MAを強調した。2つのカードネットワークは、彼らに大きな価格設定力と競合が模倣または置き換えるのが困難な高い利益率を与えるデュオポリーを運営している。彼らの規模の利点、広範なマーチャントネットワーク、強力なブランド認知は、時間の経過とともに市場地位を保護する強力な参入障壁を生み出す。銀行は、業績に向けて両銘柄に対してより建設的な見方を維持しており、金融サービス業界の他の分野がより大きな逆風に直面している困難なマクロ環境でも成長と利益率を維持する能力への自信を反映している。
銀行はまた、決済セクターへのエクスポージャーを求める投資家が監視すべき銘柄としてNYSE:TOSTとNYSE:GLBEをフラグした。トーストはレストラン向けの統合決済とソフトウェアプラットフォームを提供し、ソフトウェアサブスクリプションと決済処理の両方から繰り返し収益を生み出す粘り強いエコシステムを創出している。グローバル・Eコマースはクロスボーダー決済分野で運営されており、国際Eコマースの継続的な成長とクロスボーダー取引の複雑化の増加から利益を得ている。両社はデジタル決済採用の世俗的成長トレンドから利益を得るニッチで運営されており、より小さな規模とより高い成長プロファイルはカードネットワークよりも変動が大きいが、業績が予測を上回り、アナリストの予測修正を推進した場合、より大きな上昇可能性を提供する。
ゴールドマン・サックスは、業績に向けてNASDAQ:PYPLとNASDAQ:RSKDに対してより建設的な見方を維持しており、両社がセクターのテールウィンドから利益を得るのに適した位置にあると見ている。ペイパルは新しい管理層の下で立て直しに取り組んでおり、収益化の改善、チェックアウト提供の拡大、製品スイートの簡素化を目的とした取り組みを推進している。リスクファイドはEコマースマーチャント向けの不正防止とチャージバック保護を提供しており、オンライン取引量が増加し、不正試みがより洗練されるにつれて、このサービスはより価値を持つようになる。両社は、強力な支出量、増加するデジタル決済採用、およびプラットフォームを通じて追加の取引フローを推進する可能性のあるエージェントコマースの成長を含む、より広範な決済セクターを支援する同じテールウィンドから利益を得る位置にある。
銀行は、NYSE:FIS、NYSE:FISV、NYSE:FOURに対してより慎重なスタンスを示し、各会社の競争地位と成長見通しに関する具体的な懸念を理由に挙げた。フィデリティ・ナショナル・インフォメーション・サービスズとフィサーブは、処理およびマーチャント獲得セグメントで運営しており、激しい競争と業界を再形成する技術変化からの利益率圧力に直面している。シフト4・ペイメンツは決済分野で運営されているが、より集中した顧客基盤を持ち、特異的リスクを生み出し、会社をセクター固有の下落に対してより脆弱にしている。銀行のこれらの銘柄に対する慎重さは、規模の利点とネットワーク効果が決済取引フローから最も多くの価値を獲得する会社をますます決定づける競争環境で、成長と利益率を維持する能力への懸念を反映している。
決済株に対するポジティブな見方は、より広範な市場が高い金利、持続的なインフレ、経済見通しに対する不確実性の増加を含む複数の逆風に直面している時期に来ている。利息収入ではなく取引量から収益を得る決済会社は、銀行や貸し手よりも金利サイクルに対する感度が低く、現在の環境で構造的な利点を与える。この利点は、伝統的な金融機関が苦戦していても決済株がうまく機能することを意味し、不確実なマクロ環境を航行する投資家にとって有用な分散ツールとなる。銀行の分析は、この構造的な利点が強力な支出データと魅力的な評価と組み合わさり、業績シーズンに向けてセクターにとって説得力のあるセットアップを生み出すことを示唆している。
決済セクターの第3四半期業績は、銀行の論旨の次の主要なテストを提供し、ポジティブなセットアップが持続的な株価上昇に変換されるかどうかを決定する可能性がある。投資家は、業績レポートを評価する際、支出量、収益成長、利益率トレンド、および第4四半期と通年の見通しに関する経営層のコメントに注目すべきである。予測を上回り、ガイダンスを引き上げた会社は、セクターの圧縮された評価とアナリストの予測修正がマルチプル拡大を推進する可能性を考えると、大幅な株価上昇を見る可能性が高い。一方、失望的な結果は、投資家がグループの成長見通しを再評価し、強力な支出データがより困難な経済環境で収益成長を維持できるかどうかを疑問視するにつれて、急激な売りを引き起こす可能性がある。
ゴールドマン・サックスの決済株に対するポジティブなスタンスは、強力な支出データ、改善する構造的トレンド、魅力的な評価の組み合わせを反映しており、第3四半期業績に向けて有利なセットアップを生み出している。銀行の建設的と慎重な銘柄の区別は、業績前にポジションを構築し、セクター内でリスクを管理しようとする投資家にとってロードマップを提供する。支出量が堅調で、構造的リスクが低下し、評価が多年ぶりの低水準にあるため、業績前にポジションを取る意思のある投資家にとって、セットアップは短期的に決済セクターに有利である。投資家は、銀行の論旨の確認と潜在的なエントリーポイントのために強調された銘柄の業績レポートを監視し、支出トレンド、競争ダイナミクス、および将来の取引量に対するエージェントコマースの影響に関する経営層のコメントに注意深く耳を傾けるべきである。
取引インサイト
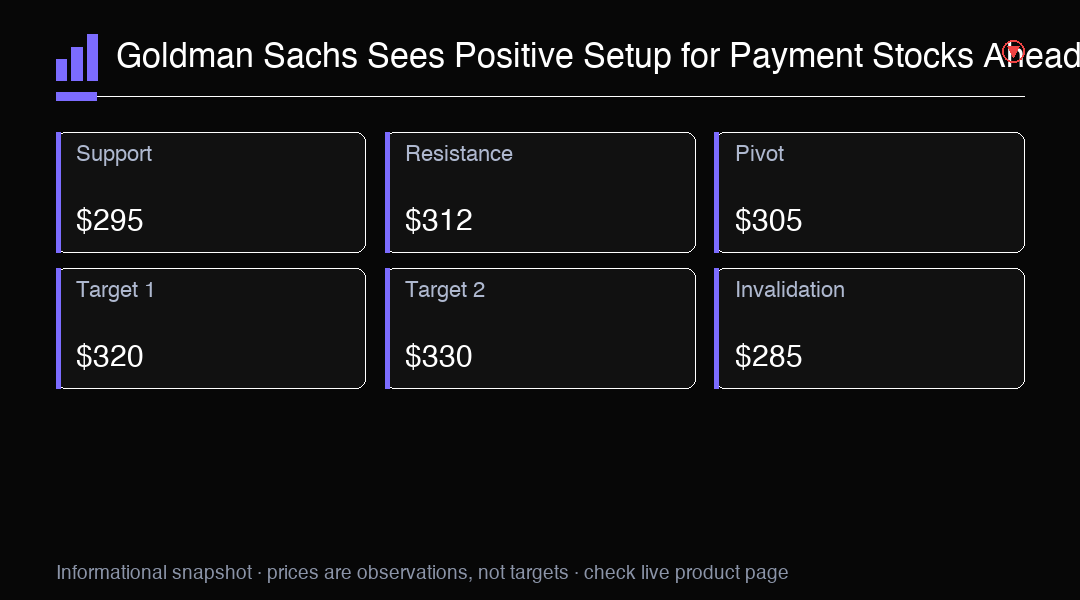
ゴールドマン・サックスの決済株に対するポジティブなスタンスは、強力な支出量、低下する構造的リスク、圧縮された評価によって支援されている。銀行は、NYSE:V、NYSE:MA、NASDAQ:PYPL、NYSE:GLBE、NASDAQ:RSKDを業績に向けて優先し、NYSE:FIS、NYSE:FISV、NYSE:FOURに対して慎重なスタンスを維持している。Visaの$305が重要なピボットであり、サポートは$295、抵抗は$312である。$312を上回ると$320を目標とする可能性があり、$295を下回ると$285が露出する。