

ポイント:ナスダック先物は火曜日に約1%下落し、月曜日の米国セッションからの慎重なムードが続いた。ナスダック総合指数は月曜日に0.4%下落して27,245.90となり、半導体株の弱さにより120ポイントを失った。韓国のコスピ指数は6%以上下落し、5分間の取引停止が発動され、グローバル市場全体にわたる売り圧力を浮き彫りにした。アジアのチップ株の弱さ、強いドル、そして近づく銀行の業績発表の組み合わせが、リスク資産にとって厳しい背景を作り出した。
欧州先物は火曜日に0.4%下落し、半導体メーカーが急落したアジア市場の弱さを追った。S&P 500は月曜日に0.1%小幅に下落して7,807.24、ダウ平均は196ポイント上昇して51,850.55となった。この分裂は、投資家が一律に株式を売るのではなくセクター間でローテーションを行っていることを示しており、マクロ見通しの不確実性が高く、トレーダーが業績や経済データからの明確なシグナルを待っている間に続くパターンである。ダウとナスダックの相違は特に注目に値する。それは、成長志向の投資家がテクノロジーへのエクスポージャーを減らしている一方で、価値志向の投資家が機会を見つけていることを示唆しているからだ。
マイクロンは3.9%下落し、ルメンタムはほぼ11%下落し、AIインフラ取引に圧力をかけた。中国メモリメーカーCXMTの技術進歩に関する報告は、特に価格ダイナミクスが既に圧力を受けているメモリセグメントにおける競争懸念を高めた。弱い業績ガイダンスと激化する競争の組み合わせが、特にメモリおよび光学セグメントへのエクスポージャーを持つ半導体投資家にとって厳しい背景を作り出した。これら2銘柄の下落はテクノロジーセクターで最も急激なものであり、ナスダックの大幅な下回りに大きく寄与した。
メタはMuse Wonder AIモデルを発表した後、4連続の下落セッションを終え、3.4%上昇した。セールスフォースはバンク・オブ・アメリカの格付け引き上げ後に4%以上上昇した。これらの動きは、より広いテクノロジーセクターが圧力に直面していても、製品発売やより明確な戦略が業績の裏付けを強化するとき、投資家が依然としてAIビジネスに報いることを示唆している。メタとチップ銘柄の相違は、個別銘柄の触媒がセクター全体の弱さを上回る可能性を浮き彫りにし、市場が無差別にすべてのテクノロジーエクスポージャーを売るのではなく、より選択的になりつつあることを示唆している。
テクノロジー以外では、スターバックスがレストランチェーンの買収計画を否定した後、チポトルは約4%下落した。この否定は買収の触媒を取り除き、各会社の業績に注目を戻させる。スターバックスは、以前チポトルを率いており、現在コーヒーチェーンの成長回復に直面しているブライアン・ニコルの下での立て直しに引き続き集中している。このエピソードは、広く議論されている買収の物語に関与する会社によって矛盾すると、センチメントがどれだけ速く変わるかを示しており、合併や買収に関する市場の推測が投資家にとって機会とリスクの両方を生み出す可能性があることを思い出させる。
韓国のコスピ指数は6%以上下落し、5分間の取引停止を発動した。日本の日経平均はほぼ3%下落し、台湾のベンチマークは2%下落した。火曜日のアジアセッションのスナップショットは、他の地域の先物取引を明らかに引き下げ、コスピの急激な動きがグローバル投資家から特に注目を集めた。ソウルのサーキットブレーカーは、ある市場のストレスが相関したポジショニングを通じて他の市場に急速に伝播する可能性があることを思い出させ、急速な情報フローとアルゴリズム取引の時代におけるグローバル株式市場の相互接続性を浮き彫りにしている。
ドル指数はアジア取引開始時に102.50を超える18か月ぶり高値付近を維持した。EUR/USDは$1.1159前後、GBP/USDは$1.3209付近、USD/JPYは158.50円前後で取引された。強いドルはリスク資産への圧力を高め、特に国際収益へのエクスポージャーが大きい企業にとっては深刻な影響を与える。ドル高の期間が続くと、多国籍企業の収益性が圧縮され、米国輸出の競争力が低下する可能性があり、これは収益の大部分を海外市場から得ているテクノロジー企業にとって特に重要である。
ブレント原油は1バレル$106に向けて緩和し、月曜日の上昇の大部分を維持した。トレーダーは、湾岸の供給リスクと追加のロシア軽油がグローバル市場に到達する見通しを比較検討した。金は1オンス$4,164に向けて下落し、銀は$60前後で推移し、ドル高が貴金属に影響を与えている。強いドルと高い債券利回りの組み合わせは、非利回り資産の魅力を低下させ、これは現在の水準の金にとって特に重要である。貴金属の下落は、最近の取引セッションの特徴であるより広範なリスクオフのセンチメントも反映している。
ビットコインは月曜日に約2.3%下落した後、$82,900に向けて回復した。オレンジコインの反発は、より広範な弱さに対するいくつかの抵抗を提供するが、1回の回復セッションはセンチメントの持続的な変化の限られた証拠に過ぎない。それでも、この動きはリスク選好度に対する控えめなポジティブシグナルを提供した、特にビットコインをより広範な投機的ポジショニングの先行指標と見なすトレーダーの間では。伝統的な市場が圧力を受けている間に暗号資産が回復する能力は、一部の投資家が代替の収益源を探していることを示唆している。
JPモルゴン、ゴールドマン・サックス、シティグループ、ウェルズ・ファーゴは火曜日に業績を発表し、大手銀行の業績シーズンを開始する。表向きの利益に加えて、トレーダーは貸出需要、預金コスト、取引収益、不良貸倒引当金に注目すべきである。結果は業績シーズンの残りのトーンを設定し、米国の消費者と企業借り手の健全性の読み取りを提供する。強力な銀行の業績はより広範な市場に支援を提供する可能性があり、失望的な結果は最近のセッションで蔓延している慎重なムードを強化する可能性がある。
水曜日の米国CPIレポートはET午前8:30に発表され、予測は年間ヘッドラインインフレーションが約3.7%、コアインフレーションが約2.5%に近いことを示している。市場は10月のFRB利上げに約20%、12月の利上げにほぼ90%の確率を付けており、予想外の結果は株式、通貨、金属にとって重要になる。より高い読み値は債券と株式への圧力を再活性化させる可能性があり、より低い読み値はリリーフ・ラリーを引き起こす可能性がある。CPIレポートは今週の最も重要な経済イベントとなる可能性が高く、短期的な市場の方向性を決定する可能性がある。
ASMLは水曜日に、TSMCは木曜日に業績を発表し、半導体受注とAI投資の重要なチェックを提供する。アナリストはTSMCの四半期利益が約65%上昇すると予想しており、これは高度なチップへの強い需要を反映している。木曜日には米国生産者物価と小売売上が発表され、インフレ圧力と消費者の回復力が試される。10年国債利回りは火曜日に5.20%に向けて緩和し、下落が続く場合、株式評価にいくつかの支援を提供する可能性がある。業績結果と経済データの組み合わせが、今月の残りの市場見通しを形作るだろう。
取引インサイト
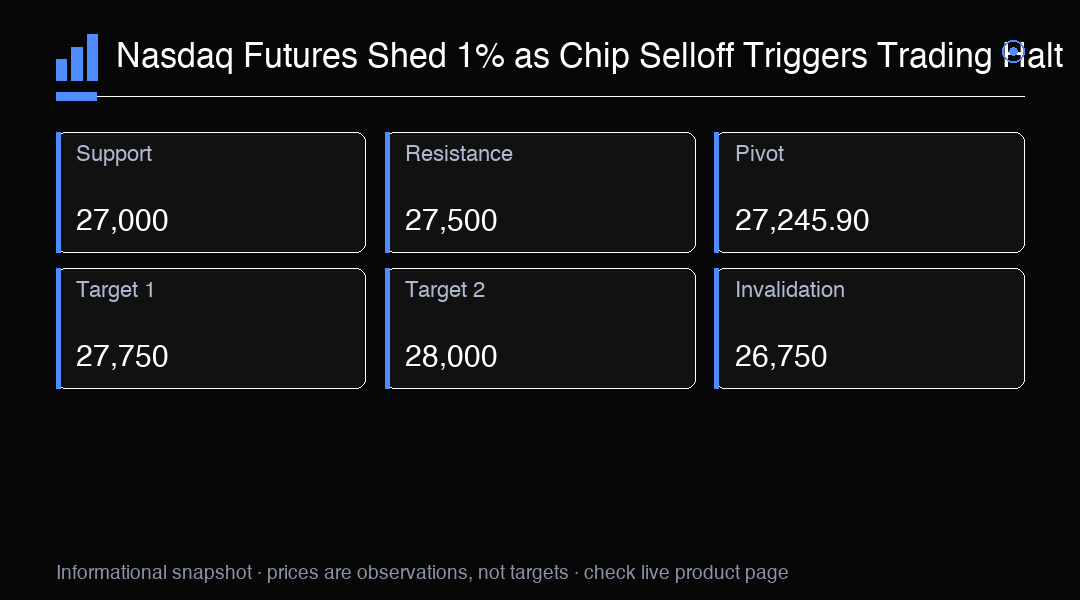
ナスダック先物は約1%下落しており、アジアのチップ株売りが韓国で取引停止を引き起こした。27,245.90水準が重要なピボットであり、サポートは27,000、抵抗は27,500である。27,000を下回ると26,750が露出する可能性があり、27,500を超える回復は27,750を目標とする。方向性については、水曜日のET午前8:30のCPIレポートと木曜日のTSMC業績に注目。