

要点: ゴールドマン・サックスは水曜日に1株あたり$17.01の利益を上げ、$12.86のコンセンサス予想を大きく上回った。JPモルガンは1株あたり$5.57を報告し、アナリストが予想した$5.93を下回った。ゴールドマンはプレマーケットで約3.8%上昇し、JPモルガンは最初の下落を反転させてほぼ変わらずで取引された。
ゴールドマン・サックスは第3四半期の利益を1株あたり$17.01と報告し、$12.86のコンセンサス予想を大きく上回った。純利益は29%増の$5.29 billion、収益は23%増の$18.68 billionとなった。予想超えは主に株式部門が牽引し、収益は72%急増して$6.44 billionとなり、デリバティブ取引と機関投資家向けファイナンスが支えた。固定収入、通貨、コモディティの収益は1%下落して$3.47 billionとなり、同じ企業の同じ四半期において、トレーディング部門が正反対の方向に動いたことを示している。この2つの部門の対比は、顧客の活動が資産クラス間を移動する際に、銀行の収益構成がどのように劇的に変化しうるかを浮き彫りにしており、今後数日で報告される他の大手銀行の結果を解釈するための雛形を提供している。
ゴールドマンの投資銀行手数料は21%増の$3.22 billion、資産・富裕層管理収益は14%増加した。銀行手数料の數字は資本市場活動の継続的な強さを示しているが、前四半期との比較では年間成長率の下にいくらかの鈍化が明らかになった。資産・富裕層管理は、より変動性の高いトレーディングや銀行部門を補完する安定した収益源を提供し、四半期の見出しを占める市場ビジネスを超えた複数の収益源を企業に提供した。ゴールドマンにおけるトレーディングの上振れと銀行手数料の成長の組み合わせは、資本市場の異なる部分で収益を獲得する企業の能力に対する市場の信報を報酬した、均衡の取れた利益プロファイルを生み出した。
JPモルガンは第3四半期の利益を$15.3 billion、1株あたり$5.57と報告し、アナリストが予想した$5.93を下回った。報告された収益は8%増の$50.17 billionとなり、$51.23 billionの予想を下回った。調整後EPSは、$498 millionの税引後投資証券損失を除き$5.75となった。市場収益は15%増加し、株式は49%上昇したが、固定収入トレーディングは4%下落した。この分裂は、市場のボラティリティが、顧客がどこで取引し、ヘッジし、資金を求めるかによって、異なるデスクに異なる影響を与える理由を説明している。証券損失は報告数字の足を引っ張ったが、フランチャイズの基礎的な利益力は無傷のままであり、その特定の項目を除外し、四半期の実際のパフォーマンスをより明確に示す調整後の数字によって実証された。
貸出はJPモルガンの強さの源泉であった。平均貸出高は10%増、預金は8%増加した。市場を除く純金利収入は6%増の$24.7 billionとなった。貸出成長は利益予想下回りに対する相殺材料となり、プレマーケットでの株価安定に貢献した。投資家は、市場状況に関わらず安定した利益を生み出す銀行のコア預金フランチャイズの耐久性に注目した。預金の8%増は特に重要で、競争環境においても顧客の預金を獲得・維持していることを示し、今後の四半期における貸出拡大の原材料を提供した。
JPモルガンは2026年の純金利収入を市場を含め約$106.2 billionと予測している。2027年の予備的な中心シナリオは、市場を除き$107 billionを見込んでおり、今年度の約$97.2 billionから大幅な上昇となる。コンセンサスを上回る予測が、JPモルガンのプレマーケットでの初期下落を反転させる具体的な触媒となった。トレーダーは金利サイクルを通じた銀行の利益力の見方を再調整し、貸出フランチャイズが減速ではなく加速していることを認識した。2027年の$107 billionの中心シナリオは、今年度の$97.2 billionから有意なステップアップを意味し、経営陣が金利環境の進化に伴い、貸出の追い風が持続し、さらに強化されると期待していることを示唆している。
長年のJPモルガンCEOであるジェイミー・ディモンは、堅調な投資と消費者支出を強調するとともに、財政赤字、粘り強いインフレ、高い資産価格、上昇する金利のリスクを指摘した。彼のコメントは、回復の強さと、政策および市場リスクがそれを混亂させる可能性の両方を認めたより広範な経済的文脈の中で結果をフレーミングした。彼の言葉における自信と慎重のバランスは、利益データ自体が提示した混ざり合った状況を反映しており、投資家に銀行のリーダーシップが経済の軌跡と企業の事業線への影響をどのように見ているかを理解する枠組みを提供した。
2つの株価の異なる反応は、予想上回りと下回りの構成の違いを反映している。ゴールドマンの予想上回りは変動性の高いトレーディングと銀行部門に集中し、市場に上振れのサプライズをもたらした。JPモルガンの下回りは表面的な利益数字に過ぎず、貸出と預金の基礎的なトレンドは健全なままであった。株価は前方ガイダンスが消化され、アナリストがより高い純金利収入の軌道に合わせてモデルを調整した後、回復した。表面的な反応に続く、基礎的なファンダメンタルズのより検討された評価というパターンは、利益シーズン中の繰り返しのテーマであり、最初の動きを超えて見るトレーダーに機会を生み出している。
2つの銀行の分裂は、利益シーズンが一律の方向性ではなく不均一なモーメントを生み出していることを示している。ゴールドマンの株式72%急増とJPモルガンの固定収入4%下落は、異なる資産クラスに露出したデスクが同じ四半期に大きく異なる結果を生み出すことを示している。投資銀行手数料の比較では、ゴールドマンが21%、JPモルガンが14%の年間増加となり、取引量の高い期間に強力な株式フランチャイズを持つ企業に有利な資本市場活動の同様の分裂が明らかになった。セクターへの含意は、利益シーズンが進むにつれて、勝者と敗者の分散が広がるため、セクターベータより個別選株がより重要になるということである。
より広範な利益シーズンにおいて、これらの報告は銀行業活動の継続を支持しながらも、表面下の不均一なモーメントを浮き彫りにしている。これはシーズンの始まりに過ぎず、まだ多くの行動がパイプラインに残っている。両銀行の貸出と預金の数字は、市場状況に応じてトレーディング収益が変動する一方で、コア銀行フランチャイズが健全であることを示唆しており、特にJPモルガンの前方ガイダンスは、今後の四半期で株価を構築するための基盤を提供している。シーズンはまだ若く、これらの2つのマネーセンター銀行の結果は、特にトレーディング収益、貸出成長、前方ガイダンスの分野で、後続の報告が測定される基準を設定する。
ゴールドマンの3.8%のプレマーケット上昇とJPモルガンの変わらずへの回復は、いずれも初期反応ではなく再評価を反映している。市場はまず表面的な数字に動き、次にその数字の構成に動いた。これは、アナリストとトレーダーが完全なリリースを消化するにつれて、利益シーズン全体で繰り返されるパターンである。JPモルガンの前方ガイダンスは、その初期下落を反転させる具体的な触媒を提供し、基礎的なフランチャイズの強さが認められ、市場が表面的な予想下回りを超えて、その下により永続的なトレンドを見るときに、センチメントがどのように迅速に変化できるかを示した。
第3四半期の報告は銀行業活動の継続を支持しながらも、セクター全体の不均一なモーメントを浮き彫りにしている。これは利益シーズンの始まりに過ぎず、まだ多くの行動がパイプラインに残っている。重要な教訓は、表面的な利益予想下回りも、強力な前方ガイダンスとコアフランチャイズの強さで克服できる一方で、変動性の高いトレーディング収益によって牽引された予想上回りは、利益力の永続的改善として扱われる前に、より厳密な検証を必要とするかもしれないということである。これらの2つのマネーセンター銀行間の分裂は、構成が表面数字よりも重要であり、トレーディングノイズを読み解き、貸出と預金のファンダメンタルズを見る能力が、最強の業績を残す者とその他を区別するというシーズンの基調を設定している。
取引インサイト
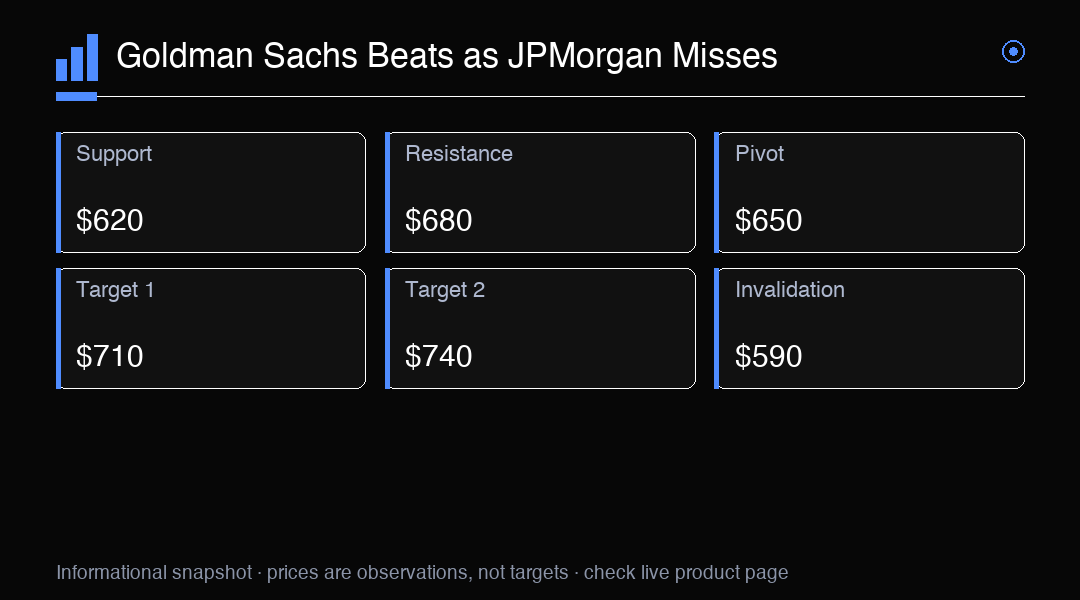
ゴールドマン・サックスの予想上回りは、72%の株式収益急増と21%の投資銀行手数料成長が牽引し、トレーディングと銀行部門が主要な推進力となった。JPモルガンの予想下回りは、2026年の$106.2 billionの純金利収入予測と2027年の$107 billionの中心シナリオで克服された。GSは$650が重要なピボットで、$620がサポート、$680が抵抗。$680を上回ると$710を目標とし、$620を下回ると$590がさらに下落する可能性がある。