

金は木曜日に1オンスあたり4,113.38ドルで下落し、前日から1.19%下落した。これは、この貴金属が過去1か月に4.21%の下落を記録した引き戻し の延長である。下落はドルが弱化したにもかかわらず生じた。通常は価格を支えるはずの組み合わせであり、他の要因が市場センチメントに重しを加えていることを示唆している。出来高はセッション全体を通じて高水準を維持し、投機的および機関投資家の双方がマクロ経済期待の変化に対応してポジションを調整した。この下落は、金が短期移動平均線を下回って終値となった6回目の連続セッションであり、テクニカルトレーダーの弱気な近況見通しを強化している。
下落は、財務省が次の金融四半期に国債および債券の買い入れを少なくとも2倍にすると発表したことに続く。この動きは、長期証券の利回りを抑制することを目的としており、財務省ベセント連邦準備制度理事会FIMAFacilityの上限引き上げに続く。当局者は、拡張された買い入れプログラムが債券市場の流動性を改善し、夏以降、債券取引を悩ませてきたボラティティを低減すると主張している。しかし、市場参加者はこのような介入の長期的有効性について依然として懐疑的である。
低い借入コストは通常、クーポンを持たない貴金属を市場が保持する機会コストを減少させる。しかし、金市場は、政府による債券市場介入の増加という結果に注目した。一部のトレーダーはこれを、最終的にドル信頼を侵食する可能性のある金融抑制の一種と見ている。この物語は、経済内に蓄積する真のインフレ圧力を人工的に抑制された利回りが隠蔽していると主張する貴金属投資家の間で支持を集めている。金利を空前の水準で抑制することは、金融資産より硬貨資産に最終的に利益をもたらす歪んだ価格環境を作り出すという懸念がある。
赤字支出の増加と米国政府が積極的に借入コストを抑制しているという期待が重なり、貴金属がドルの購買力に対する下方リスクの理想的な保護であるという主張が強化されている。金は前年同月比で35%上昇しているが、昨年同期比では2.3%下落している。これら2つの期間の違いは、2026年金取引の特徴となったボラティリティを浮き彫りにしており、この金属は異常な頻度で記録的高値と急激な修正を行ったり来たりしている。
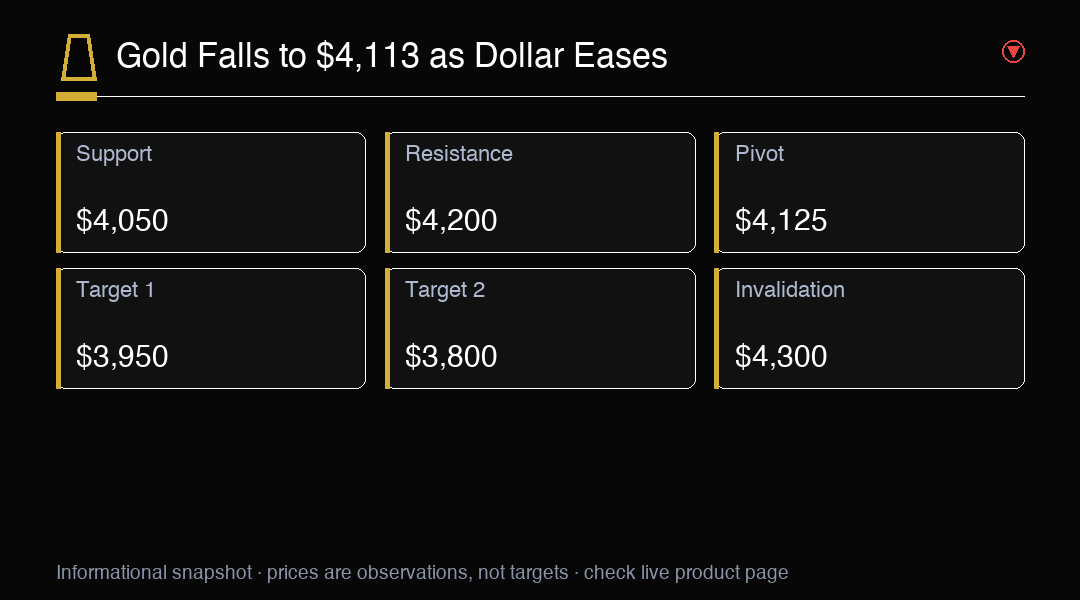
金は2026年1月に5,608.35ドルの史上最高値を記録してから、現在の修正が始まった。この金属はその後、そのピークから26.6%引き戻したが、歴史的には依然として高水準にある。主要支持線は現在4,050ドルと見られ、10月初頭に買い関心を集めた。下落のペースは最近の週で加速しており、金は過去12の取引セッションのうち10セッションで下落し、個人および機関投資家の双方で強気センチメントが着実に侵食されている。
テクニカルの観点から、金は4,050ドルから4,100ドルの間の支持ゾーンを試している。4,050ドルを明確に下回ると、7月の安値である3,950ドルへの再テストの道を開く可能性がある。逆に、4,200ドルの奪還は安定化と最近の上昇トレンドへの潜在的な回帰を示す。相対力指数は32に下落し、売り圏に近づいており、歴史的には金価格の短期上昇に先立ってきた。しかし、モメンタム指標はしっかり弱気であり、明確なトレンド反転シグナルが現れるまで、任何の反発は売られる可能性が高い。
銀も圧力を受け、1オンスあたり48.50ドルに2.1%下落した。金銀比は84.8に上昇し、6か月ぶりの高水準となり、銀が現在のリスク回避で金より劣勢を示唆している。銀は貴金属および工業商品の二重の役割を持つため、グローバル成長期待の変化に特に敏感であり、最近の製造業データの弱さはこの金属に大きく影響した。歴史的に、経済不確実性の期間に金銀比が上昇することは、投資家がより循環的な銀よりも金の相対的な安全を求めていることを示している。
アナリストは、金の最近の弱さはマクロ環境を考えるとやや直感に反すると指摘している。政府赤字の増加、地政学的高緊張、中央銀行の買い入れはすべて支持要素であるはずである。しかし、この金属の2026年の強力なパフォーマンスは、そのような急騰之後の利益確定に対して脆弱であった可能性がある。一部の機関投資基金は、1月のピークからの急激な修正の後、貴金属への配分を削減し、現在の金利環境でより魅力的な利回りプロファイルを提供する株および債券に回転したと報じられている。
オプションマーケットは、金におけるプット保護の需要が増加しており、インプライドボラティリティは15.2%から18.5%に上昇した。トレーダーは下方保険に対してより多く支払っており、さらなる下落に対する懸念を反映している。しかし、コールスキープは依然としてプラスであり、一部の投資家が反発に備えていることを示唆している。4,000ドルの行使価格のプットオプションの出来高はこの1週間で3倍に増加しており、市場の相当部分が心理的に重要な丸数字を下回ることをヘッジしていることを示している。
中央銀行の買い入れは金の主要支持のままである。世界金協会は、中央銀行が第3四半期に32トンを準備資産に追加し、中国、インド、トルコが買い入れをリードしたと報告した。これは2024年および2025年の記録的な買い入れに続くものである。新興市場中央銀行は、地政学的考慮事項と単一通貨へのエクスポージャーを削減したい願いから、ドルから準備資産を分散し続けている。この構造的な需要の床が、現在の価格弱さにもかかわらず、多くのアナリストが金の中期的見通しについて楽観的である理由の一つである。
今後、木曜日のPPIレポートは金価格に影響を与える可能性がある。インデックスデータが予想より低ければ、金利圧力を緩和し、貴金属を押し上げる可能性がある。逆に、別の熱いデータは金を4,050ドル、3,950ドル水準に押し下げる可能性がある。連邦準備制度理事会の政策道筋は金の方向性において最も重要な推進力のままであり、将来の金利決定のペースに関するシグナルは貴金属トレーダーによって精査される。さらに、数名のFRB高官による今後のスピーチは、中央銀行の考えについてさらなる明確さを提供する可能性がある。
全体的に、金は、過去2か月間に確立された3,950ドルから4,300ドルの広範なレンジ内にある。連邦準備制度理事会の政策道筋と政府の債券市場介入が、今後数週間で金が下落するか安定化するかを決定する可能性が高い。明確な方向性触媒が現れるまで、トレーダーは両方向の日中の急激な変動を伴う継続的なボラティリティを予想すべきである。リスク管理は現在の環境において依然として最優先であり、ポジションサイジングは現在の貴金属市場の特徴である高い不確実性を慎重に反映すべきである。
取引インサイト
金は財務省介入とドルの不確実性の中で4,050ドルの支持線を試している。木曜日のPPIデータに注目。レンジは3,950ドルから4,300ドルのまま。