

米ドル指数DXYは月曜日の早朝に102.1付近で推移し、先週到達した18か月高値に近い水準を維持していた。ユーロは指数の構成比の57.6%を占めており、EUR/USDがバスケットの動きを左右する主要因となっている。水曜日午前8時30分(ET)の米国CPIレポートはドルにとって次の重要な試練であり、エコノミストは年間ベースのヘッドラインインフレ率を3.7%、コアインフレ率を2.5%と予測している。これらの予測を上回る結果が出ればドルラリーが再燃する一方、下回れば最近の上昇の一部が帳消しになる可能性がある。
月曜日は日本の休場で取引は低迷し、ドル指数はアジアおよびヨーロッパセッションを通じて102.1付近の狭いレンジで推移した。先週到達した18か月高値は、ラリーがさらに続くのか、それとも一服するのかを判断するトレーダーの重要な参照点となっている。日本の休場中の薄い流動性はUSD/JPYの動きを増幅させる可能性があり、日本の市場は年次のスポーツの日の休場のため閉場し、158.10円近くで引けた。
ドル指数は6通貨に対するドルの価値を測定しており、その構成にはすべてのトレーダーが理解すべき重要な不均衡がある。ユーロは57.6%のウェイトを占めており、EUR/USD単独で他の5つの構成要素すべてを合わせたよりも指数を大きく動かす可能性がある。円、ポンド、カナダドル、スウェーデンクローナ、スイスフランが残りを構成し、それぞれが日次の読み値に与える影響ははるかに小さい。この集中度リスクは、ユーロ圏の経済データと欧州中央銀行の政策期待が、米国のファンダメンタルズが変わっていない場合でも指数の方向性を支配する可能性があることを意味する。
主要通貨ペアでは、EUR/USDは1.1210ドル付近、GBP/USDは1.3245付近で取引され、USD/JPYは158.10円、USD/CADはC1.4250付近だった。これらの数値はドルの方向性について混ざったシグナルを送っており、慎重な解釈を必要とする。EUR/USDまたはGBP/USDの上昇はドル安を示し、USD/JPYまたはUSD/CADの上昇はドル高を示す。月曜日には両陣営が概ね均衡しており、指数は横ばいだったが、インフレデータを前に緊張した状態が続いた。
米国債利回りはドルを支える重要な要因であり、ドルが18か月高値を維持している主な理由である。10年物国債は金曜日に5.24%前後で引け、ドル建て資産を他の主要市場に対して競争力のあるものにし、国際的な資本流入を引き付けている。連邦基金フューチャーズから導出される市場価格付けによると、トレーダーは10月のFRB利上げ確率を約17%、12月までの利上げ確率を86%と見積もっている。これらの期待は数週間にわたりドルラリーの支えとなっており、今週のインフレサプライズ、特にFRBが最も注視するコア部分に対して非常に敏感になるだろう。
ヨーロッパの財政困難はドルの主要な代替手段を弱体化させ、指数に対する潜在的な圧力源を排除している。フランスの巨額の赤字と政治的不確実性が投資家を不安定させ、エネルギー価格の上昇はユーロ圏全体の成長を脅かしている。ヨーロッパの利回り上昇は、市場がそれを経済見通しの強化ではなく財政リスクの証拠と解釈する限り、ユーロに限定的な支援しか提供しておらず、ここ数か月の主流のダイナミクスであった。この解釈によりEUR/USDは1.1210ドル付近で頭打ちとなり、結果としてドル指数は高水準を維持している。
カナダは政策期待の分化がドルに有利に働くもう一つの例を提供している。9月の雇用が予想外に68,300人減少し、カナダ銀行の10月利上げ確率はレポート発表前の40%から25%に低下した。カナダドルはその間に18か月安値に触れ、トレーダーがカナダ銀行政策パスを急速に再価格付けした。USD/CADはC1.4250付近で推移し、弱い雇用データがロニーを圧迫した。米国とカナダの金融政策期待のこの分化は、過去数セッションにわたりドル指数の追い風となっている。
水曜日の米国CPIレポートは午前8時30分(ET)に発表され、ドルと世界の市場にとって今週の決定的なイベントとなる。エコノミストはアナリスト調査によると、年間ベースのヘッドラインインフレ率を3.7%、コアインフレ率を2.5%と予測している。持続的な基調的な価格圧力は引き締め期待を強化し、ドルを18か月高値に押し上げ、より広範なラリーの道を開く可能性がある。柔らかい結果は、ドルラリーを支えてきた利回りの支援を弱め、トレーダーがFRBの利上げ賭けを減らすにつれて、より低い水準への回帰の道を開く可能性がある。
原油はドルとインフレ計算の見通しを、しばしば過小評価される方法で複雑化させている。ブレント原油はロシア・ウクライナのエネルギー停戦提案が世界市場への追加供給への希望を高めた後、103ドル近くまで下落した。月曜日時点での停戦確認は不完全であり、エネルギー価格の持続的な下落はFRBが政策決定時に注視するインフレ計算に直接影響する。これらの供給希望の逆転は原油を再び上昇させ、ドルを買い支えてきたインフレリスクプレミアムの一部を回復させる可能性がある。
木曜日の生産者物価と小売売上データは、CPIレポートの次の評価として発表され、インフレのナラティブを確認または挑戦するだろう。トレーダーは価格圧力が堅調な消費者支出と共に緩和しているかどうか、そしてその後数時間から数日にわたって国債利回りとFRB期待がどう反応するかを注視するだろう。インフレの冷却と安定した支出の組み合わせは、リスク資産にとって最も友好的なシナリオであり、比較的高い利回りに支えられたドルの支援を維持するだろう。ホットなCPIに続いて強い小売売上がドルにとって最も強気の結果であり、柔らかいCPIと弱い支出は幅広いドル売りを引き起こす可能性がある。
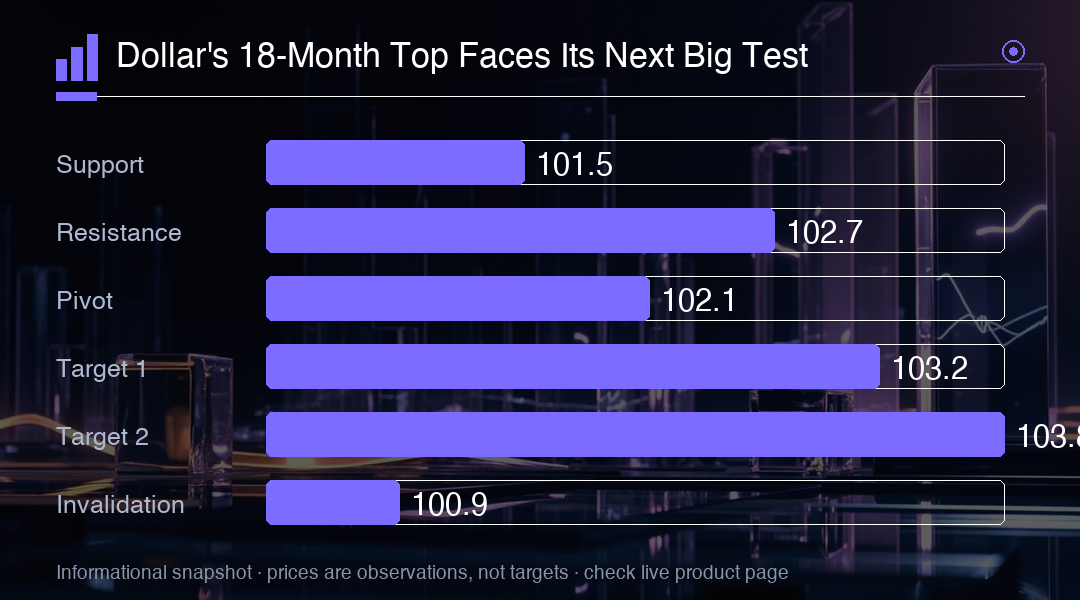
ドル指数にとって、先週到達した18か月高値は、ラリーの整理とブレイクアウトを分ける境界線である。ホットなCPI結果を背景にその水準を上回る確認されたブレイクは、ラリーを延長し、次の抵抗ゾーンを活性化させる可能性があり、103.8エリアへの道を開く可能性がある。対照的に、柔らかいインフレ結果は、ドルを支えてきたタカ派的FRB期待の急速な解消を引き起こし、指数を最近のレンジの下端、101.5近くに戻す可能性がある。102.1のピボット水準が、強気派と弱気派の間の近期的な戦いが決まる場所である。
ドルは月曜日、18か月高値が見え、インフレ試練が2日後に迫る十字路に立っている。ユーロの57.6%のウェイトは、EUR/USDが指数のあらゆる動きを先導することを意味し、主要通貨ペアにわたる混ざった読み値は、データからの方向性を待つ市場を反映している。水曜日の午前8時30分(ET)のCPIレポート、続いて木曜日の生産者物価と小売売上は、ドルのラリーが続くのか止まるのかを決定するだろう。トレーダーはボラティリティに備えるべきであり、3.7%のコンセンサス予測と実際の結果のギャップは、発表後数分以内に指数をいずれの方向にも1ポイント動かす可能性がある。
取引インサイト
ドル指数は18か月高値を試しており、ユーロの57.6%のウェイトがEUR/USDを注目すべき主要ペアにしている。3.7%のヘッドライン予測を上回るホットなCPI結果は、DXYを抵抗を突破して103.2に押し上げる可能性があり、一方、柔らかい結果は利回りの支援が弱まるにつれて101.5への回帰を招く可能性がある。木曜日の生産者物価と小売売上が方向性を確認するだろう。