

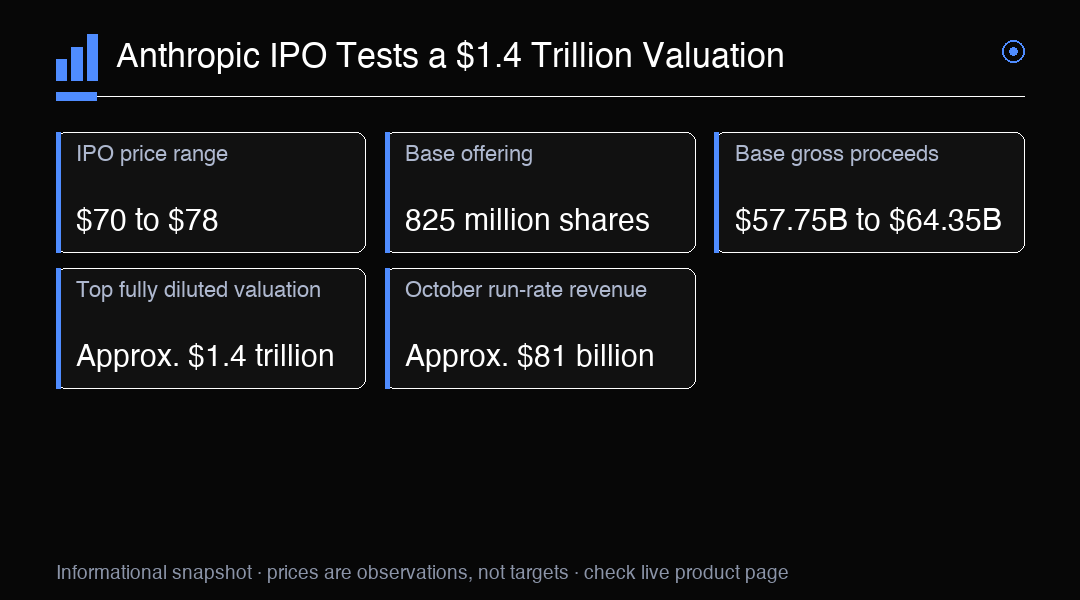
Anthropicが2026年11月10日に提出した修正予備目論見書は、近年でも最大級となるテクノロジー企業の上場に対する投資家の需要を試す募集内容を示しています。同社はA種株式1株当たり$70から$78の価格帯を想定し、合計8億2,500万株を募集する計画です。これらは予備的な条件であり、確定価格でも、特定の日に取引が始まる保証でもありません。目論見書は引き続き完成前の段階にあり、募集の効力発生と最終価格の決定はまだ条件として残っています。この違いは重要です。現時点の価格帯から算出する評価額は想定される取引を示すものであり、上場後に公開市場で付く価値は異なる可能性があります。
基本募集8億2,500万株の内訳は、Anthropicが売却する8億135万1,354株と、既存株主が売却する2,364万8,646株です。提示された価格帯に基づく基本募集の総売出額は、手数料控除前で約$577億5,000万から$643億5,000万となります。1株$78の場合、会社が発行する株式分の売出額は手数料控除前で約$625億です。既存株主の株式は募集総額に含まれますが、その売却代金はAnthropicの収入にはなりません。引受会社は、さらに最大1億2,375万株を購入できる場合があります。このオプションが行使されれば売却株数が増えますが、基本募集の8億2,500万株には含まれておらず、確実に売却されるものとして扱うべきではありません。
提示された価格帯の上限では、完全希薄化後の評価額は約$1.4兆となります。完全希薄化後の計算には、関連する前提に基づき、株式や株式に連動するその他の証券が含まれます。募集価格に発行済み株式数だけを掛けた計算とは同じではありません。発行済み株式数を基準とする評価額は、約$1兆に近い水準です。二つの数値は異なる株式数の基準を表しているため、基準を明示せずに比べると募集条件に矛盾があるように見える場合があります。完全希薄化後の数値はより広い基準で、潜在的な希薄化を反映します。いずれの計算も最終的な時価総額ではありません。募集価格はまだ予備的であり、上場後に投資家が付ける価値は最終条件とその後の取引に左右されます。
売上高の伸びは、評価額を検討する際の重要な参照点の一つです。Anthropicは10月31日時点の年率換算売上高を約$810億と報告し、9月30日から$100億増加したとしました。年率換算値は直近の期間を基に年額へ換算した指標であり、1年間にすでに計上した売上高ではありません。直近の事業活動のペースを伝えることはできますが、そのペースが続くことを示すものではありません。年率換算売上高と提示された評価額を比べる際は、対象期間を明確にし、報告済みの期間売上高と区別する必要があります。したがって、$810億は募集条件を考えるうえで有用な背景情報ですが、監査済み売上高や通期の実績に置き換えて評価額を比較すべきではありません。
同社は2026年の9か月間に$332億4,200万の売上高を計上し、同期間の純損失を$1,040億3,900万と報告しました。この損失には、転換証券の公正価値の変動が大きく影響しました。この点は見出しとなる損益を解釈する際に重要です。大幅な評価額の変動を含む純損失は、営業実績と大きく異なることがあり、開示された情報から同規模の損失が再発すると判断することもできません。一方、損失は報告された財務状況の一部です。バランスの取れた見方では、9か月間に生み出した売上高、損失に影響したと示された会計上の要因、いずれの数値についても報告期間を超えて推定する限界を考慮します。
期間売上高と年率換算売上高の差は、各指標が何を測定するのかを確認してから使う必要性を示しています。9か月間の売上高は、明確に定められた期間に報告された金額です。年率換算売上高は、特定の日付に基づく年額換算のスナップショットです。両者は同じ期間を対象とするかのように比べることはできず、年率換算値によって報告済みの純損失が消えるわけでもありません。これらの数値を合わせると、直近の大きな売上高基盤と、公正価値の変動に大きく影響された多額の報告損失が見えてきます。予備的な募集書類に記載された数値は、上場の可能性を検討する材料であり、投資家が成長、収益性、希薄化、評価額をどう判断するかまでは決めません。
Anthropicは、ティッカーANTでNasdaq Global Select MarketへのA種株式の上場を申請しました。申請と予定されるティッカーは、想定される上場先と銘柄コードを示しますが、それだけで上場の効力発生や特定日に取引が始まることを確認するものではありません。特に、11月19日の上場開始は確定事項として扱うべきではありません。目論見書は予備的な段階にあり、最終価格の決定と効力発生は引き続き条件付きです。募集価格、株数、時期、その他の条件が変われば、現在の価格帯に基づく計算も変わる可能性があります。取引を追う投資家は、各推計に提出書類の予備的な位置づけを添え、暫定日程を完了済みの事実とみなさないことが重要です。
株式の供給量も評価額を左右する要素です。会社が発行する予定の8億135万1,354株は、手数料控除前の売出代金をAnthropicにもたらします。一方、既存株主の2,364万8,646株は、売却する株主に代金をもたらします。引受会社には、最大1億2,375万株を追加購入するオプションがあり、これも供給量が増える可能性の一つです。行使されれば基本募集を超えて売却株数が増えますが、行使の有無や株数は不確定です。これらの違いは、売出代金と1株当たり評価額のどちらを読むうえでも重要です。総売出額は手数料控除後の手取り額とは異なり、基本募集には引受会社のオプションによる追加株式の全数は含まれません。
予備的な高評価額とともに、未解決の論点も確認できます。提示された数値は、将来の売上高、利益率、市場価値を保証しません。年率換算売上高は将来の業績を約束するものではなく、9か月間の損失を理解するには報告された公正価値の影響も考慮する必要があります。完全希薄化後の評価額は、発行済み株式数を基準とする評価額より幅広い株式数の基準を含みますが、最終募集価格と上場条件は未確定です。これらの事実は、単一の結論ではなく、分析すべき複数の論点を示しています。どの期間の売上高を使うのか、どの株式数が評価額の基準なのか、募集のうち会社が発行する株式はどれだけか、どの財務指標が報告値でどれが年率換算値なのか、という点です。こうした違いを明確にすることで、見出しの数字だけに依存しない比較が可能になります。
広範な市場環境を把握するには、NAS100を人工知能・テクノロジー分野への幅広いエクスポージャーの指標として利用できます。ただし、Anthropicへの直接投資ではなく、ANTを保有するリスクに対するヘッジでもありません。指数の構成銘柄や構成比率は同社と異なり、指数の実績から新規上場株の取引動向を判断することもできません。市場環境によって、テクノロジー指数と個別IPOの関係は変わる可能性があります。取引が最終価格の決定や効力発生に至っていない場合、この違いは特に重要です。NAS100はテクノロジー市場全体の状況を観察する手段であり、企業固有の情報やAnthropic株への需要を直接測る指標の代わりにはなりません。
提案された取引を最も明確に捉えるには、その条件と限界から始める必要があります。Anthropicは1株$70から$78の想定価格で8億2,500万株を基本募集する計画を提出しており、引受会社が最大1億2,375万株を追加購入する可能性があります。価格帯の上限では、完全希薄化後の評価額は約$1.4兆となる一方、発行済み株式数を基準とする計算では約$1兆に近い水準です。同社は10月31日時点で約$810億の年率換算売上高を報告し、9か月間の売上高は$332億4,200万、純損失は$1,040億3,900万でした。この純損失には転換証券の公正価値の変動が大きく影響しています。最終価格、効力発生、初日の取引はいずれも未確定です。こうした条件は、すべての評価額や日程の記述に添えておく必要があります。
取引のポイント
予備的な完全希薄化後評価額を、株式数の基準、募集株式の内訳、各売上高の対象期間と照らして確認してください。NAS100は人工知能・テクノロジー分野全体の状況を示しますが、ANTへの直接投資でもヘッジでもありません。