

要点: アップル株は火曜日に$348.15の日中最高値を記録した後、0.1%上昇の$341.27で終え、時価総額は$4.98 trillionとなった。ホームハブ「ホームビュー」は$299からで、11月13日に出荷開始し、初期市場ではすでに予約受付が開始されている。$342.61を上回る終値となれば、現在の発行済み株式数でアップルの時価総額は$5 trillionを超える。
アップルは火曜日に、7インチのホームハブ「ホームビュー」を発表した。これは同社がスマートホーム分野に最も積極的に取り組んだ製品である。このデバイスは据え置き型と壁掛け型のバリエーションがあり、エンターテインメント、FaceTime、スマートホーム制御を1つの画面にまとめ、家庭での共有使用を想定して設計されている。この発売は、アップルが接続された家庭を周辺アクセサリ市場ではなく主要な成長フロンティアと見ていることを示すこれまでで最も明確なシグナルであり、同社はエコシステム統合が既存のスマートディスプレイ競合に対して優位性をもたらすと賭けている。スマートディスプレイ市場は過去数年で着実に成長しており、アップルの参入は、これまで統合度の低い製品が支配してきたカテゴリに、大きなブランド認知度と忠実なインストールベースをもたらす。
ソフトウェアの提案はSiri AIを中心に展開し、会話型のリクエスト、情報発見、対応アプリでのアクションを可能にする。Apple Intelligence対応のiPhoneやiPadと組み合わせると、ホームビューはメッセージやカレンダーなどのサービスから個人のコンテキストを引き出し、既存のアップルエコシステムをその有用性の中心に据える。アップルによると、このデバイスは最大6人の家族メンバーを認識し、それぞれに画面をパーソナライズできる。この機能は、ハブを共有家電ではなく、その時に立っている人に適応する家族製品として感じさせることを目的としている。
ホームビューに加え、アップルは$149のHomePod mini 2(10月30日到着)と$299の新型Apple TV 4K(11月13日到着)を発表した。発売スケジュールは機能の可用性とは異なる。Siri AIは将来のソフトウェアアップデートを通じてHomePod mini 2に搭載されるため、約束された体験の提供は早期採用者にとって注目すべき点である。段階的な展開により、今月スピーカーを購入する顧客は、より高度な機能にアクセスするには、後のソフトウェアリリースまで待つ必要があり、この戦略は、初日から完全な機能を期待する消費者から様々な反応を引き出している。
アップルはまた、LGエレクトロニクスとシュナイダー・エレクトリックとの提携で開発されたカメラ、温度調節器、スマートロックでホームコレクションを拡張した。一部のカメラ機能は適格なiCloud+プランを必要とし、ハードウェア販売に加えて控えめな定期収益源を生み出す可能性がある。確立された家電メーカーとの提携は、アップルが接続された家庭に対して完全にプロプライエタリなアプローチよりも広い互換性を優先していることを示唆しており、これは、すでに非アップルのスマートデバイスを設置している家庭で製品が受け入れられるのを助ける実用的な決定である。自社ですべてのコンポーネントを構築するのではなく、サードパーティのメーカーと協力することで、アップルはより低いリスクでより速くホームエコシステムを拡張できる。
ホームビューは当初、欧州連合では利用できない。アップルによると、Siri AIは現在EUのiOSで利用できないためである。この制限は製品の発売時のターゲット市場を限定し、規制とソフトウェアの準備状況が引き続きアップルのグローバル展開戦略を形成していることを浮き彫りにしている。他のアップル製品を予約した欧州の顧客は、ホームビューの可用性に関する別の発表を待つ必要があり、同社はそのデバイスがその市場に到達する可能性のタイムラインを提供していない。
ウェアラブル、ホーム、アクセサリ部門はアップルの6月四半期に$7.9 billionの収益を上げ、年間6%増加した。このカテゴリには複数の製品が含まれるため、その結果はホームビューの貢献を単独で示すものではないが、セグメントの安定した成長はアップルが構築するための強固な基盤を提供している。6%の増加は、新しい製品ラインが顧客に到達する前から、アップルのホームおよびアクセサリ製品の需要が健全であることを示しており、投資家はホームビューの出荷が始まる12月四半期にカテゴリが加速するかどうかに注目するだろう。
火曜日は、アップルが時価総額$5 trillionを日中に6回目に上回ったが、終値では維持できなかった日である。閾値を上回る終値が繰り返し失敗していることは、一部の投資家がマイルストーンを利益確定のトリガーとして使用し、エクスポージャーを追加していないことを示唆している。市場価格は、ホームビュー発表の初期の興奮が取引セッション中に薄れた後、株価が勢いを維持するのが苦労したことを示しており、これはアップルの主要な製品イベント中に馴染みのあるパターンとなっている。
株価は今年約26%上昇し、アップルはホリデーショッピングシーズンに向けて大きな上昇を記録している。新しいホーム製品ラインは別の成長機会を追加するが、投資家は最終的に、製品デモに加えて顧客需要と収益の証拠を必要とし、それがなければさらに高いマルチプルを正当化できない。26%の上昇は、年間で最も重要な小売四半期に向けて、期待すでに高いことを意味し、初期の販売數字が印象的でない場合、失望の余地はほとんど残されていない。
現在のアップルデバイス所有者にとって、ホームビューのiPhone、iPad、より広範なエコシステムとの深い統合は、既存のアップル製品への投資を基盤にした説得力のあるアップグレードパスを生み出す。一方、既存のアップルハードウェアを持たない見込み購入者にとっては、価値提案はより不明確である。なぜなら、デバイスのインテリジェンスの多くは、Apple Intelligence対応の製品とのペアリングに依存しているからである。このダイナミクスにより、ホームビューは新規ユーザーを発売時にコンバートするよりも、現在のユーザーの忠誠を深める可能性が高く、これは製品の初期販売速度を制限する可能性があるが、長期的なエンゲージメントを強化する。アップルデバイス所有者のアップグレードサイクルは、エコシステムのロックインによって推進される傾向があり、ホームビューは、競合他社に切り替えるのではなく、アップルの宇宙内に留まるもう1つの理由を追加する。
$299の価格設定は、ホームビューをアップルのホームエコシステムへのプレミアムだが手頃なエントリーポジションに位置づけ、新しいiPhoneの費用より十分に低いが、品質と耐久性を示すには十分に高い。予約受付は初期市場で既に開始されており、11月13日の発売日はホリデーショッピングウィンドウ内に製品を明確に位置づける。アップルがレビューや実世界のテストが利用可能になる前に予約受付を開始した決定は、インストールされたベースに対する製品の魅力への自信を反映しているが、同時に、早期採用者は実証されたパフォーマンスではなく、約束に基づいてコミットしていることも意味する。
アップルのホームビュー発売は本物の期待を生み出したが、株価が日中最高値から平坦な終値に後退したことは、投資家に製品発売だけでは評価を無限に維持できないことを思い出させた。今後数週間の予約注文データと初期レビューは、ホームビューが熱心な反応を有意義な新しい収益源に変えられるかどうかの最初の実際のテストを提供するだろう。今のところ、アップルは$5 trillionのマークのすぐ下に位置しており、6回の試みにもかかわらず維持することが頑固に難しいことが証明されている閾値であり、立証責任は製品発表から商業的実行に移った。
取引インサイト
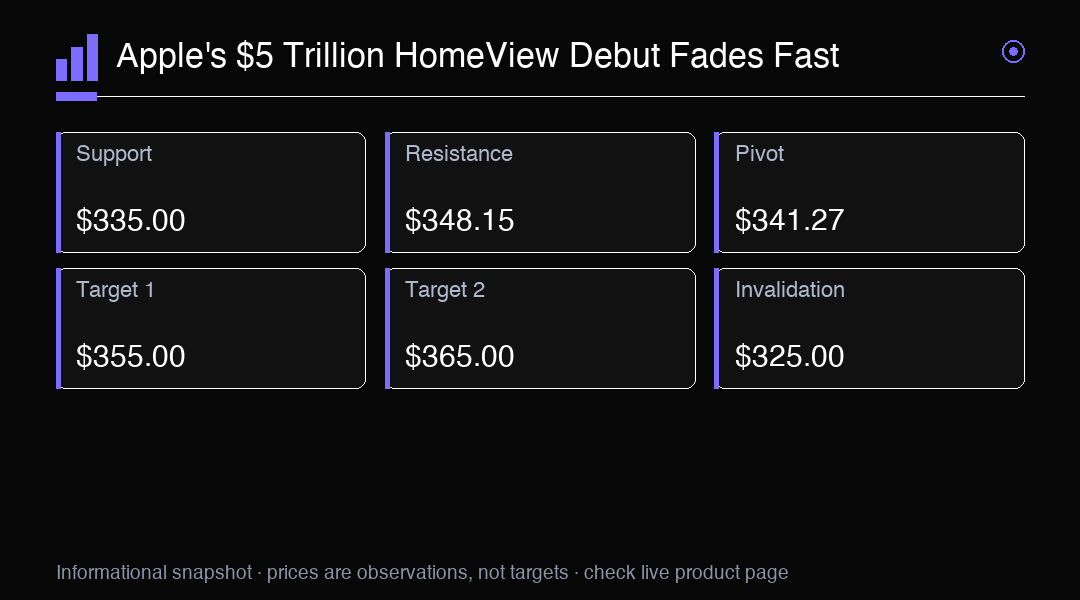
アップルが6回連続で$5 trillionを維持できなかったことは、マイルストーンでの利益確定を示唆している。$342.61を上回る終値はブレイクアウトを確認し、$335.00を下回る下落はより深い下落を示す。投資家は顧客需要の証拠として予約注文データと初期レビューに注目すべきである。